猜你想问
本周生猪价格下跌的原因是什么?
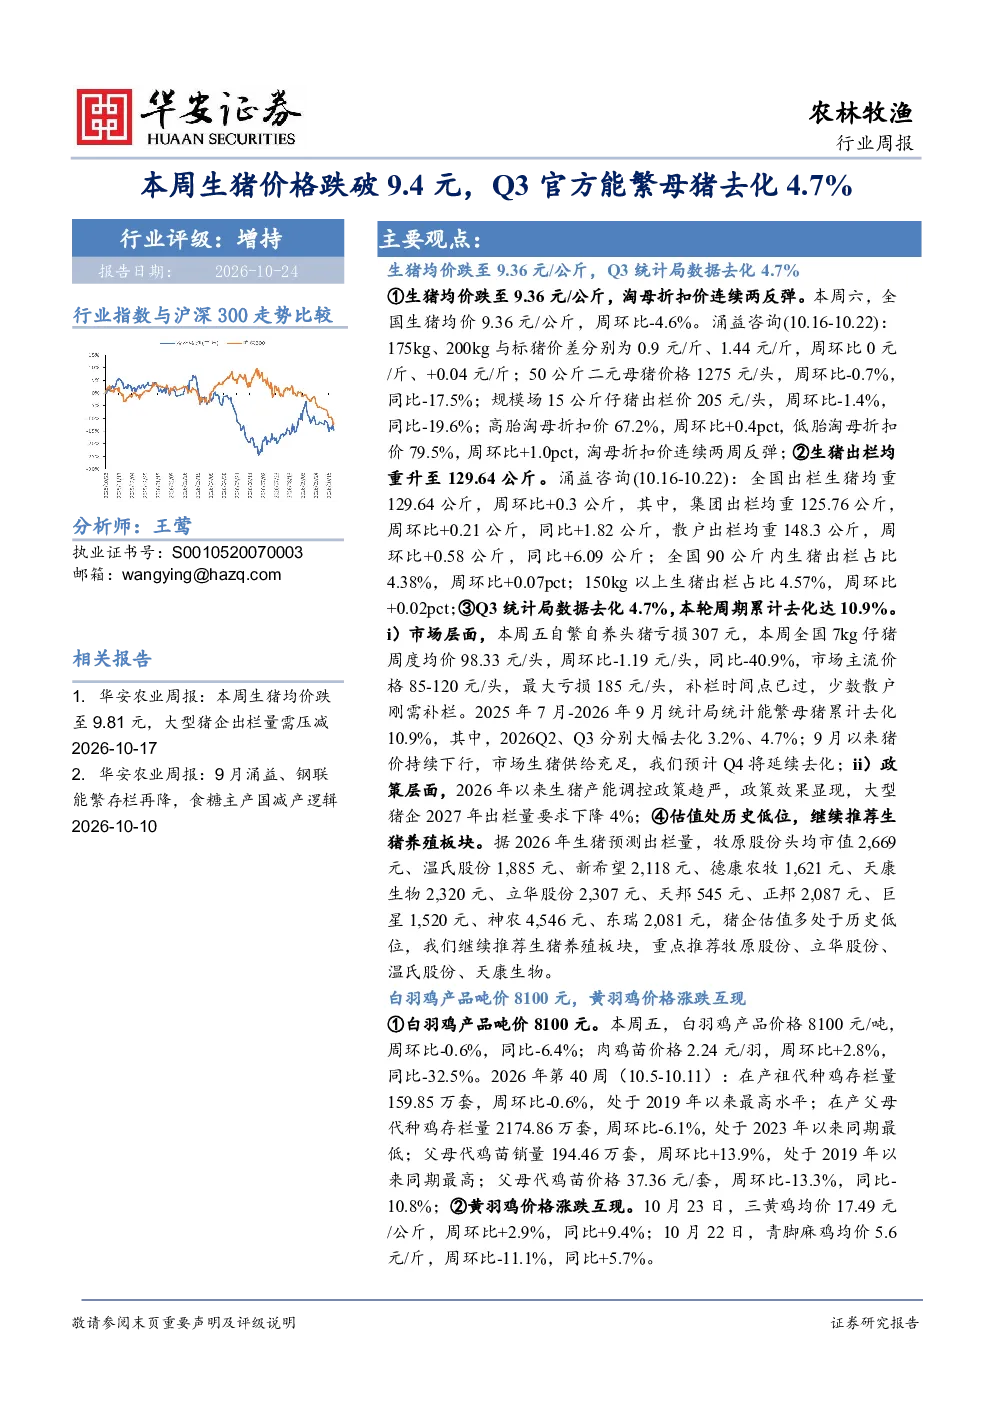
本周生猪价格下跌主要由于市场生猪供给充足,Q3官方能繁母猪去化4.7%显示生猪产能仍在调整中。同时,淘母折扣价连续两周反弹,显示部分养殖户有去产能意愿。涌益咨询数据显示,全国生猪出栏均重升至129.64公斤,周环比+0.3公斤,其中集团出栏均重同比+1.82公斤,散户出栏均重同比+6.09公斤,均重提升加剧了市场供应压力。此外,本周五自繁自养头猪亏损307元,7kg仔猪周度均价98.33元/头,周环比-1.19元/头,同比-40.9%,显示补栏需求已过高峰,市场整体供大于求格局明显。
Q3能繁母猪去化对行业有何影响?
Q3能繁母猪去化4.7%表明生猪产能调控政策效果显现,市场正在逐步去产能。本轮周期累计去化达10.9%,其中2026Q2去化3.2%,Q3去化4.7%,显示去化速度加快。从数据看,2025年7月-2026年9月累计去化10.9%,其中集团出栏均重同比+1.82公斤,散户出栏均重同比+6.09公斤,表明去化主要由散户推动。政策层面,2026年以来生猪产能调控政策趋严,大型猪企2027年出栏量要求下降4%,进一步抑制产能扩张。去化持续将有助于缓解市场供应压力,但短期内猪价仍需时间消化过剩产能。
报告对生猪养殖板块有何分析?
报告分析生猪养殖板块估值处于历史低位,具备投资价值。据2026年生猪预测出栏量,牧原股份头均市值2,669元、温氏股份1,885元、新希望2,118元、德康农牧1,621元、天康生物2,320元、立华股份2,307元等猪企估值均处于历史低位。政策层面,2026年以来生猪产能调控政策趋严,大型猪企2027年出栏量要求下降4%,有助于行业集中度提升。市场层面,9月以来猪价持续下行,供给充足,预计Q4将延续去化趋势。报告继续推荐生猪养殖板块,重点推荐牧原股份、立华股份、温氏股份、天康生物等。
当前生猪市场现状如何?
当前生猪市场呈现供大于求格局,价格持续下跌。全国生猪均价9.36元/公斤,周环比-4.6%,本周五自繁自养头猪亏损307元,市场主流价格85-120元/头,最大亏损185元/头。仔猪价格持续下滑,7kg仔猪周度均价98.33元/头,周环比-1.19元/头,同比-40.9%,补栏需求已过高峰。能繁母猪存栏量持续下降,Q3去化4.7%,累计去化达10.9%。生猪出栏均重升至129.64公斤,周环比+0.3公斤,均重提升加剧供应压力。整体看,市场仍处于去产能阶段,价格底部尚未明确,但政策调控和行业去化趋势明确。
报告提示哪些风险?
报告提示生猪养殖板块需关注政策变动风险,2026年以来生猪产能调控政策趋严,未来可能进一步调整出栏量要求,影响企业盈利能力。市场层面需关注猪价波动风险,当前供大于求格局下,猪价可能继续探底,企业需加强成本控制。此外,饲料成本波动、疫病风险等也是行业需关注的因素。虽然报告继续推荐生猪养殖板块,但强调需警惕政策调整和市场波动风险,建议投资者关注行业长期发展趋势,谨慎配置。