猜你想问
北新建材2026年Q3报告核心内容有哪些?
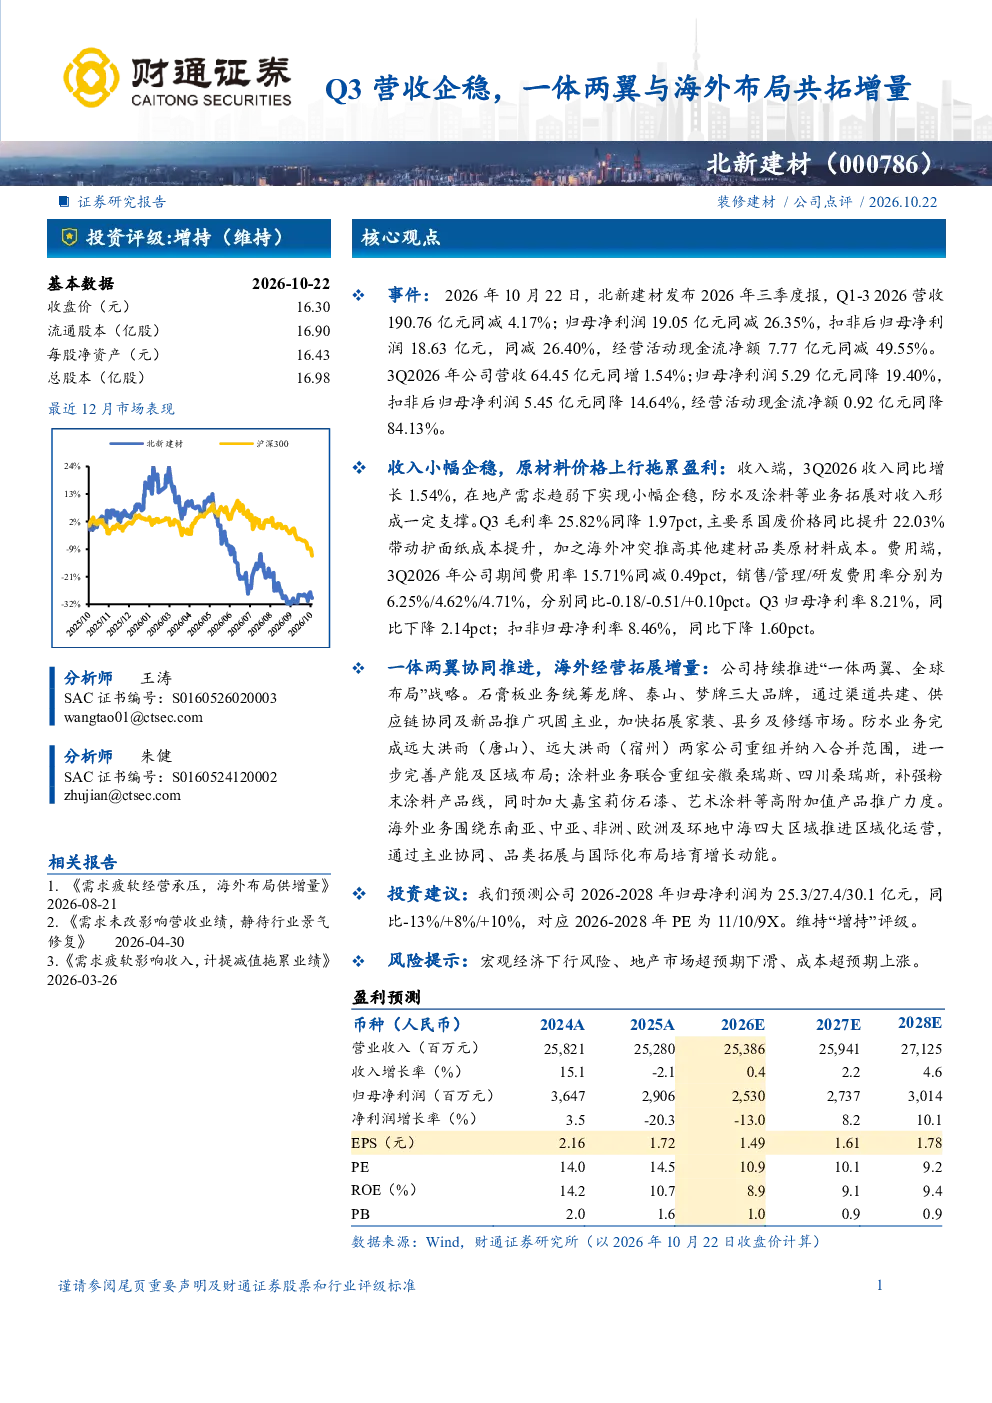
北新建材2026年Q3报告显示,营收64.45亿元同增1.54%,但归母净利润5.29亿元同降19.40%。收入企稳主要得益于防水及涂料业务拓展,但原材料价格上涨拖累盈利,特别是国废价格提升导致护面纸成本上升,海外冲突推高其他建材品类原材料成本。期间费用率15.71%同减0.49pct,其中销售/管理/研发费用率分别为6.25%/4.62%/4.71%,Q3归母净利率8.21%,同比下降2.14pct。
建材行业发展趋势如何?
建材行业正经历转型升级,石膏板业务向家装、县乡及修缮市场拓展,防水业务完善产能及区域布局,涂料业务补强粉末涂料产品线并推广高附加值产品。行业面临原材料成本波动、宏观经济下行及地产市场波动等挑战,但一体化、全球化和产品高端化是主要发展方向。北新建材的‘一体两翼、全球布局’战略体现了行业趋势,石膏板巩固主业,防水涂料补强,海外业务推进区域化运营。
研报重点分析了哪些业务方向?
研报重点分析了北新建材的‘一体两翼、全球布局’战略实施情况。石膏板业务通过巩固主业并拓展家装、县乡及修缮市场保持增长;防水业务通过完善产能及区域布局提升竞争力;涂料业务补强粉末涂料产品线并推广高附加值产品;海外业务围绕四大区域推进区域化运营。这些业务方向体现了公司多元化发展和全球化布局的推进。
当前建材市场现状如何判断?
当前建材市场呈现结构性分化,防水及涂料业务受益于基建和地产需求,表现相对稳健,但原材料成本上涨压力显著。石膏板业务受益于地产后周期需求,但面临市场竞争加剧。海外业务拓展面临地缘政治风险,但长期看有助于分散市场风险。整体而言,建材市场处于转型升级阶段,企业需通过产品升级和成本控制提升竞争力。
研报提示了哪些投资风险?
研报提示的主要风险包括宏观经济下行风险,可能导致地产投资和建材需求下滑;地产市场超预期下滑风险,将直接影响公司主营业务;成本超预期上涨风险,原材料价格波动可能侵蚀利润空间。此外,海外业务拓展面临地缘政治风险,需关注国际市场变化对公司业绩的影响。这些风险需投资者密切关注。