猜你想问
这份研报的核心内容是什么?
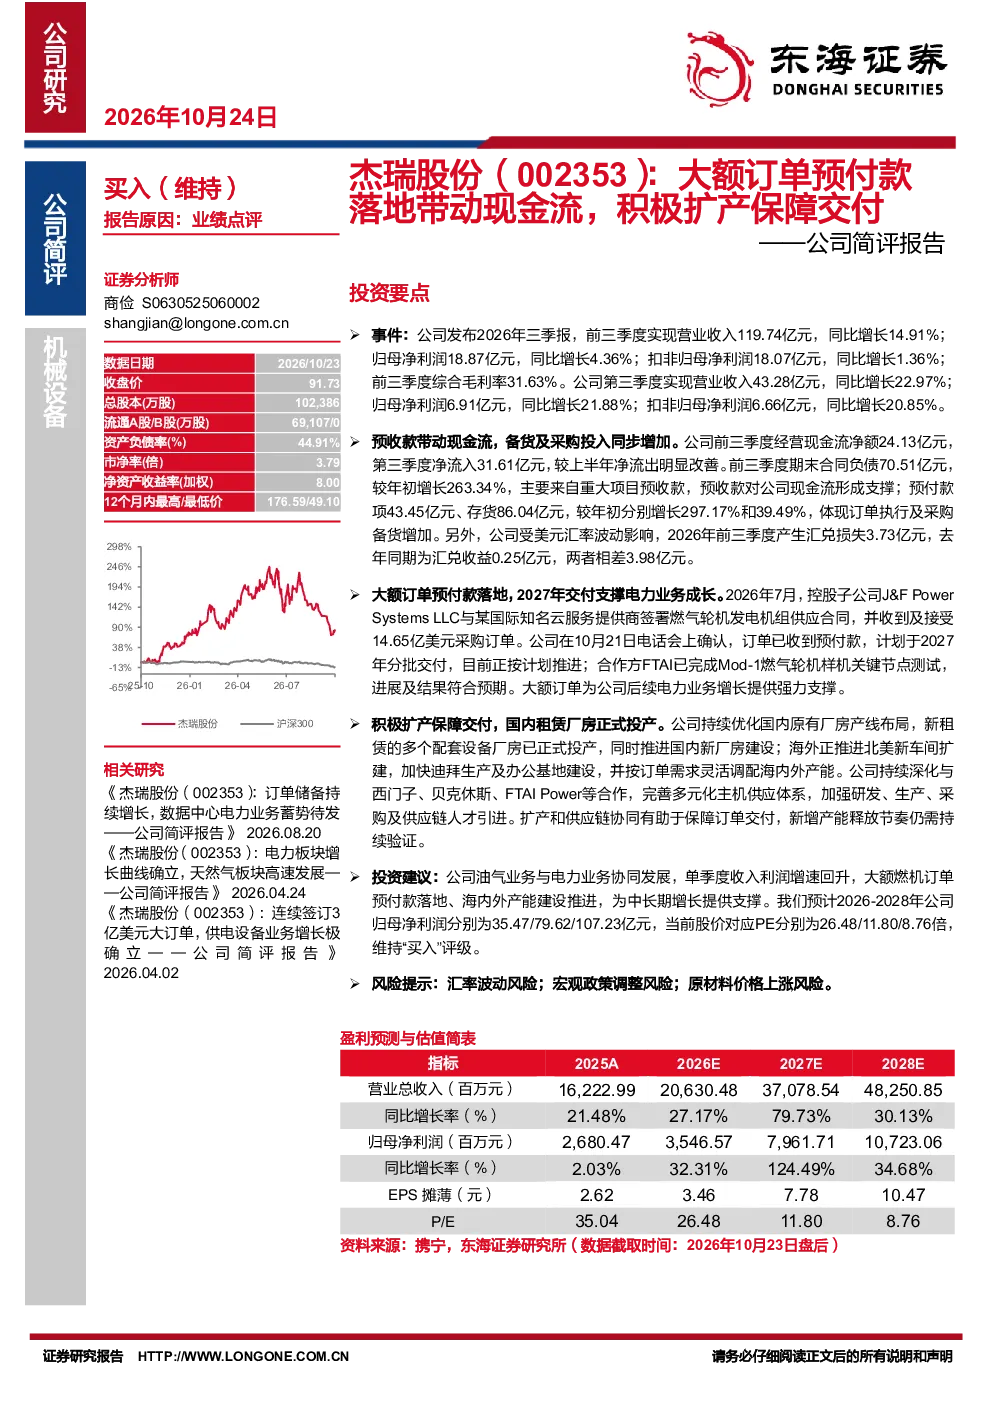
本报告分析杰瑞股份2026年前三季度业绩表现,显示营业收入119.74亿元同比增长14.91%,归母净利润18.87亿元同比增长4.36%。报告重点指出公司现金流显著改善,第三季度经营现金流净额达31.61亿元,合同负债增长263.34%主要来自预收款。大额订单方面,子公司J&F PowerSystems LLC获得14.65亿美元燃气轮机订单并已收到预付款。产能扩张方面,公司持续优化国内外布局,推进新厂房投产及海外基地建设。
化石能源行业的发展趋势如何?
化石能源行业正经历结构性转型,天然气和电力业务协同发展成为趋势。报告显示,杰瑞股份通过技术创新和产能扩张,在油气与电力领域保持竞争优势。国际云服务提供商的大额订单反映了能源数字化、智能化需求增长。同时,全球能源转型背景下,企业需关注技术迭代和供应链韧性,杰瑞股份的多元化布局为其提供了发展空间。
报告主要分析了杰瑞股份的哪些方面?
报告聚焦杰瑞股份的业绩增长点,分析其营收利润提升逻辑。核心内容包括现金流改善机制,通过预付款项和存货增长揭示公司业务扩张路径。报告还深入探讨大额订单对公司财务状况的积极影响,以及产能扩张战略对长期发展的支撑作用。此外,汇率波动对净利润的影响也纳入分析框架。
当前化石能源市场的现状如何?
当前化石能源市场呈现供需结构性变化,天然气需求稳定增长,电力业务数字化需求提升。杰瑞股份作为行业参与者,其业绩表现反映了市场对能源装备需求的韧性。国际云服务提供商的订单显示,能源与数字技术融合趋势明显。同时,全球能源转型加速,企业需平衡传统能源业务与新能源技术研发,杰瑞股份的多元化战略体现了这一应对策略。
研报提示了哪些风险因素?
报告提示的主要风险包括汇率波动影响,前三季度汇兑损失达3.73亿元,对净利润产生一定压力。此外,宏观政策调整可能影响能源行业投资环境,原材料价格上涨也会增加企业成本。这些风险需关注,但报告未涉及投资建议,仅从财务和业务角度进行分析。