猜你想问
本周全球市场表现如何?
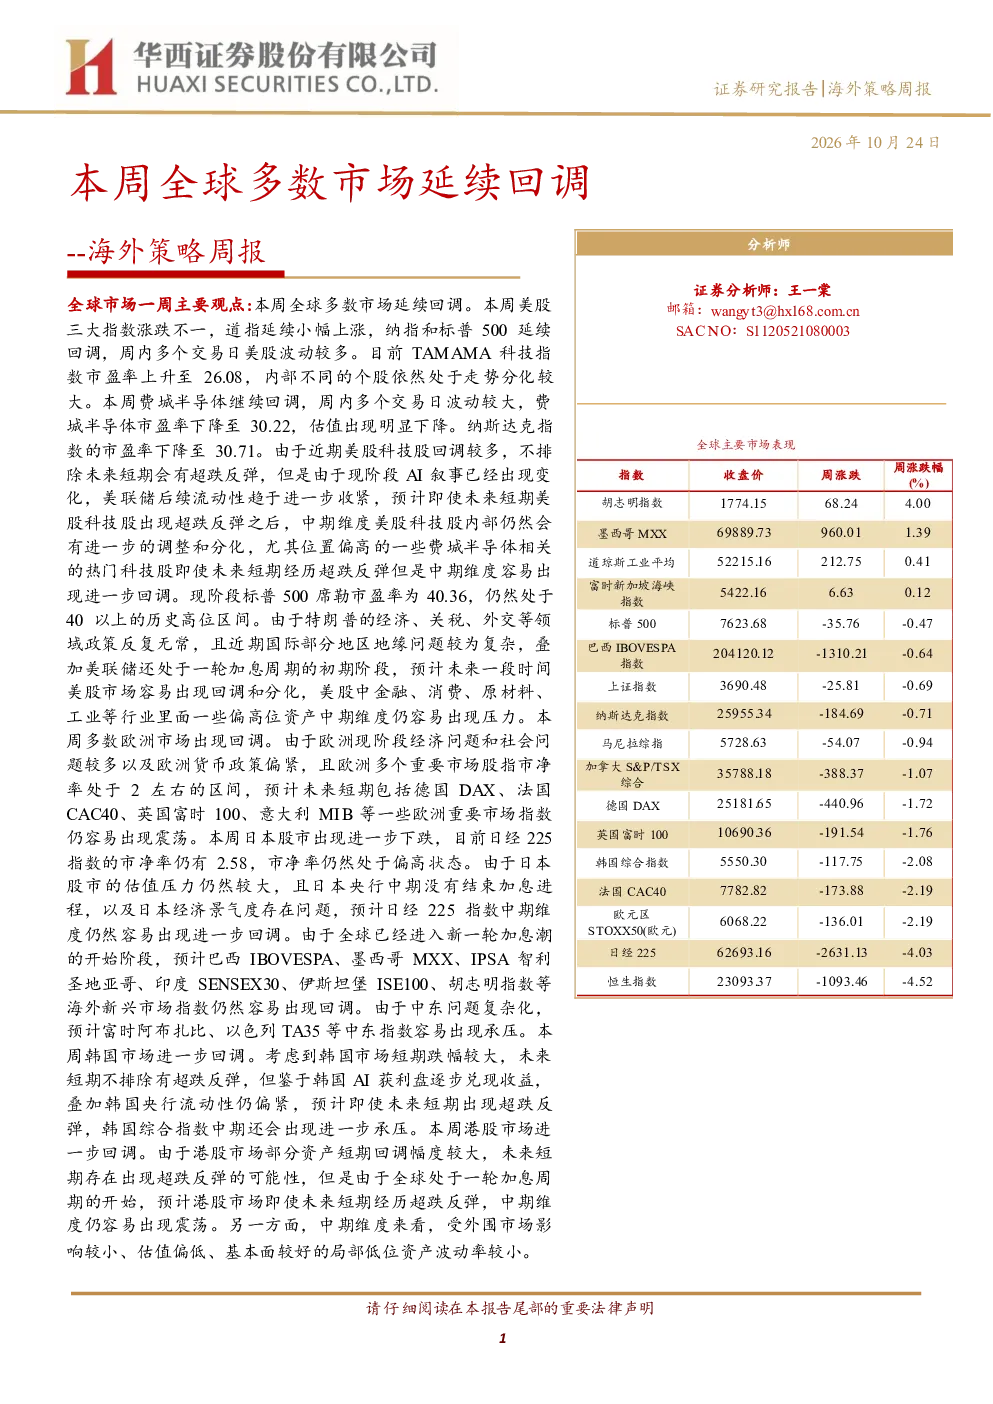
本周全球市场表现分化,发达市场多数下跌,其中道琼斯工业指数上涨0.41%,而日经225下跌4.03%。新兴市场同样多数下跌,但胡志明指数上涨4%,伊斯坦堡ISE100下跌5.16%。
美股市场近一周表现如何?
美股市场近一周表现不佳,标普500指数下跌0.47%,纳斯达克指数下跌0.71%,道琼斯工业指数上涨0.41%。细分行业方面,能源行业涨幅最大(1.55%),通讯服务行业跌幅最大(-6.21%)。中概股方面,纳斯达克金龙指数下跌3.92%,数海智能、碳博士控股、长实数字表现相对较好。
港股市场近一周表现如何?
港股市场近一周表现疲软,恒生指数下跌4.52%,恒生中国企业指数下跌4.58%,恒生香港中资企业指数下跌5.29%,恒生科技指数下跌5.76%。原材料业跌幅最大(-8.43%),必需性消费行业跌幅最小(-1.21%)。舜宇光学科技、小米集团-W、恒基地产等个股表现相对活跃。
当前市场现状如何判断?
当前市场现状显示全球多数市场延续回调态势,美股科技股回调明显,市盈率有所下降,但整体仍处于高位。港股短期存在超跌反弹可能,但中期仍将震荡。局部低位、估值偏低、基本面较好的资产波动率较小。
研报有哪些风险提示?
研报提示的主要风险包括美联储货币政策超预期调整、全球经济增长不及预期、地缘政治风险以及全球黑天鹅事件等。这些因素可能对市场产生显著影响,需密切关注相关动态。
你可能感兴趣
海外策略周报:本周发达市场调整引发全球多数市场明显回调
华西证券2024-07-21
海外策略周报:本周全球多数市场反弹,韩国进一步回调
华西证券2026-08-09
海外策略周报:本周全球多数市场回调,周内波动加大
华西证券2025-08-02
海外策略周报:中东问题引发本周全球多数市场继续回调
信息技术华西证券2026-03-21
海外策略周报:本周全球多数市场出现回调
华西证券2023-07-08
海外策略周报:本周全球多数市场回调,科技股领跌
华西证券2026-08-22
海外策略周报:本周全球多数市场出现回调
华西证券2023-07-09
海外策略周报:本周全球多数市场出现回调
华西证券2024-05-26
海外策略周报:全球多数市场还将延续回调
华西证券2023-03-11
海外策略周报:本周欧洲和多数新兴市场出现进一步回调
华西证券2024-01-21