猜你想问
飞亚达公司主要业务有哪些?
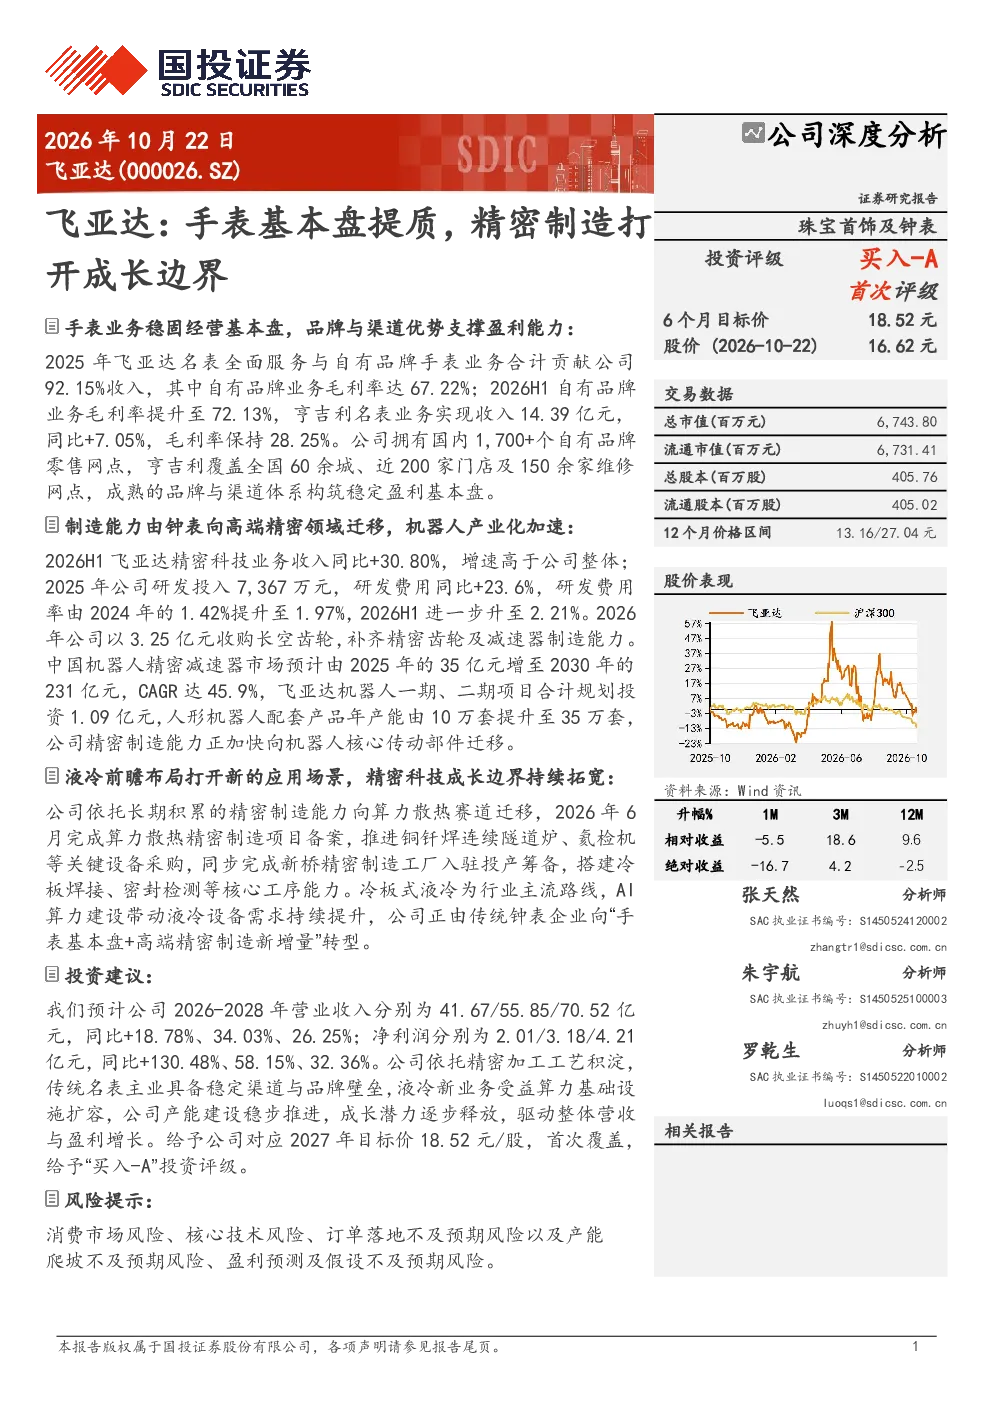
飞亚达公司业务分为手表业务、精密科技和租赁业务。手表业务包括自有品牌和高端名表服务,其中自有品牌业务毛利率高达67.22%。精密科技业务依托航天级制表精度和精密加工积累,向高端工业领域延伸,包括机器人、液冷等方向。租赁业务主要依托自有物业运营。
精密制造行业发展趋势如何?
精密制造行业正迎来新应用周期,产业景气持续上行。政策端持续加码支持航空航天、激光/光通信及高端装备等领域发展。激光及光通信下游市场持续扩容,具身智能产业化提速,精密减速器卡位核心传动环节。液冷需求快速增长,精密制造拓展新场景,如算力散热等。
飞亚达手表业务的竞争优势是什么?
飞亚达手表业务的竞争优势在于品牌、渠道与运营能力。品牌方面,航天基因强化品牌壁垒,东方美学提升产品溢价。渠道方面,自有品牌全渠道覆盖,亨吉利构筑高端名表零售壁垒。运营方面,高净值客户精细化运营与专业售后协同,强化客户黏性。
当前钟表市场状况如何?
全球腕戴市场延续扩张,品类及区域结构持续分化。中国手表市场规模稳步扩张,智能手表加速渗透。进出口数据反映需求承压与结构升级并存,行业向高端化发展。手表基本盘提质,为飞亚达等高端品牌提供发展机遇。
飞亚达研报提示哪些风险?
飞亚达研报提示的风险包括消费市场风险、核心技术风险、订单落地不及预期风险、产能爬坡不及预期风险、盈利预测及假设不及预期风险。需关注市场波动对消费需求的影响,核心技术迭代更新的压力,以及新业务拓展的落地挑战。
你可能感兴趣
飞亚达 26H1盈利稳步改善 手表业务提质降本 长空齿轮完成交割 精密制造转型进入实质落地阶段庆
未知机构2026-08-21
公司深度研究:筑牢模拟测试基本盘,SoC打开成长新空间
机械设备国金证券2026-07-20
广发纺服 飞亚达更新 新管理团队驱动 二次创业 液冷 机器人双赛道打开精密制造新空间
未知机构2026-07-24
公司信息更新报告商业化提质增效,多元创新管线打开成长空间
开源证券2026-08-27
深耕消费电子精密制造,高盈利MIM业务拓宽成长边界
西部证券2026-06-30
华源北交所 前瞻透视中报系列 鼎佳精密深耕消费电子精密制造MIM业务拓宽成长边界
未知机构2026-08-19
深度研究报告:精密焊接装联设备领先企业,积极拓展成长边界
机械设备华创证券2025-05-16
公司事件点评报告:传统动力装备业务构筑经营基本盘,数据中心主备用电源打开新成长空间
机械设备华鑫证券2026-08-10
斯瑞新材(688102.SH)基本盘稳筑盈利根基,新赛道逐步兑现拓宽成长边界
有色金属国信证券2026-09-08