猜你想问
这份研报主要分析了什么内容?
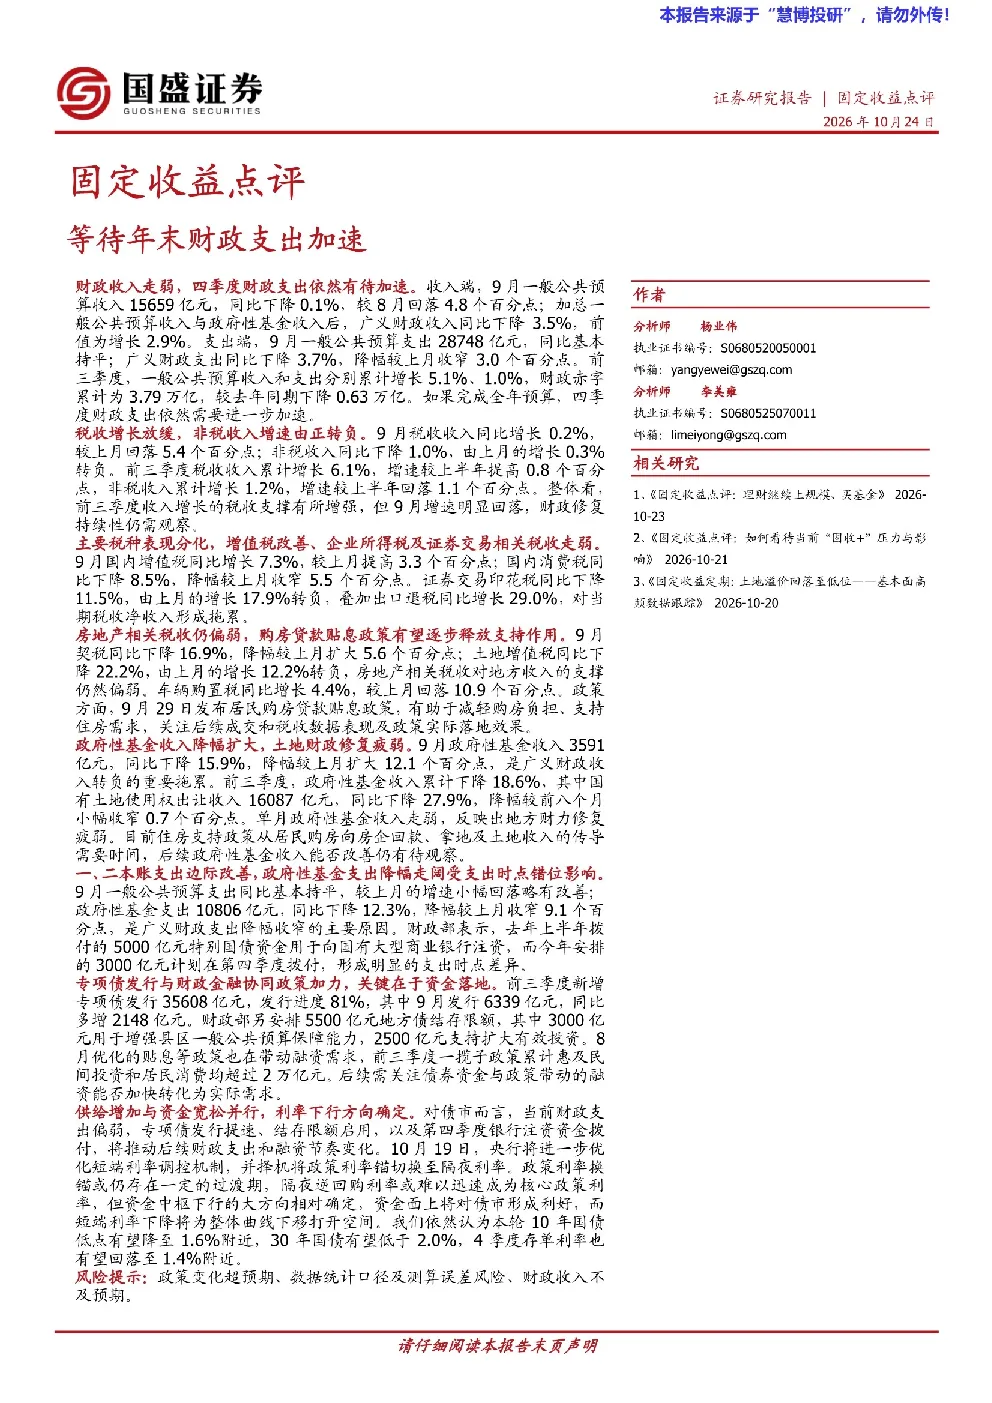
这份研报主要分析了我国财政收支情况,特别是收入端和支出端的最新数据及趋势。报告指出9月财政收入同比下降0.1%,广义财政收入下降3.5%,但税收收入有所改善。支出端9月基本持平,广义财政支出下降3.7%。报告还分析了主要税种表现,如增值税改善,但企业所得税和房地产相关税收走弱。此外,报告关注了居民购房贷款贴息政策的影响,以及政府性基金收入和支出的变化。支出结构方面,民生保障支出增加,但传统基建支出尚未回升。报告还讨论了财政金融协同政策效果、专项债发行情况,并对债市观点进行了分析,认为尽管财政支出偏弱,但专项债发行提速等因素将推动后续财政支出和融资节奏变化。
财政收支情况对行业有什么影响?
财政收支情况对行业的影响主要体现在多个方面。首先,财政收入的走弱可能意味着整体经济活动有所放缓,企业盈利压力增大,从而影响各行业的经营状况。其次,财政支出结构的变化,如民生保障支出的增加,可能带动相关服务业和消费行业的增长。而传统基建支出的尚未全面回升,则可能影响建筑、建材等相关行业的发展。此外,政府性基金收入的下降,特别是土地使用权出让收入的减少,可能对房地产及相关产业链产生压力。最后,专项债的发行和运用,将直接影响基础设施建设、地方财政等领域,进而影响相关产业链的投资和运营。因此,各行业需密切关注财政政策的变化,调整经营策略以应对可能的市场波动。
报告重点分析了哪些方向?
报告重点分析了以下几个方面:一是财政收支的最新数据及趋势,包括收入端和支出端的同比变化情况;二是主要税种的表现,如增值税、企业所得税、房地产相关税收的变化;三是政策影响,特别是居民购房贷款贴息政策对后续成交和税收数据的潜在影响;四是政府性基金的收入和支出情况,特别是土地使用权出让收入的变化;五是支出结构的变化,如民生保障支出和传统基建支出的对比;六是财政金融协同政策的效果,以及专项债的发行进度和运用情况;最后是债市观点,分析了财政支出和融资节奏变化对债市的影响。通过对这些方面的深入分析,报告为投资者提供了对当前财政状况的全面了解。
当前市场对财政政策有什么判断?
当前市场对财政政策的判断主要集中在几个方面。首先,市场关注财政收入的走弱是否反映了经济活动的放缓,以及这种放缓对整体经济的影响程度。其次,市场关注财政支出的加速是否能够有效刺激经济增长,特别是传统基建支出的回升情况。此外,市场对居民购房贷款贴息政策的实施效果持谨慎态度,关注其对后续成交和税收数据的实际影响。市场还关注政府性基金收入下降,特别是土地使用权出让收入减少,对地方财政和房地产相关产业链的影响。最后,市场对专项债的发行和运用高度关注,认为这将是推动后续财政支出和融资节奏变化的关键因素。总体而言,市场对财政政策的判断较为复杂,需要综合考虑多方面因素。
研报提示了哪些风险?
研报提示了以下几个风险:一是政策变化超预期,即财政政策或相关调控措施可能发生重大调整,对市场预期和实际经济产生影响。二是数据统计口径及测算误差风险,即财政收支数据的统计方法和测算过程中可能存在误差,影响数据的准确性和可靠性。三是财政收入不及预期,即实际财政收入可能低于市场预期,对财政收支平衡和后续政策实施产生影响。这些风险需要投资者密切关注,并在投资决策中充分考虑。