猜你想问
这份报告的核心内容是什么?
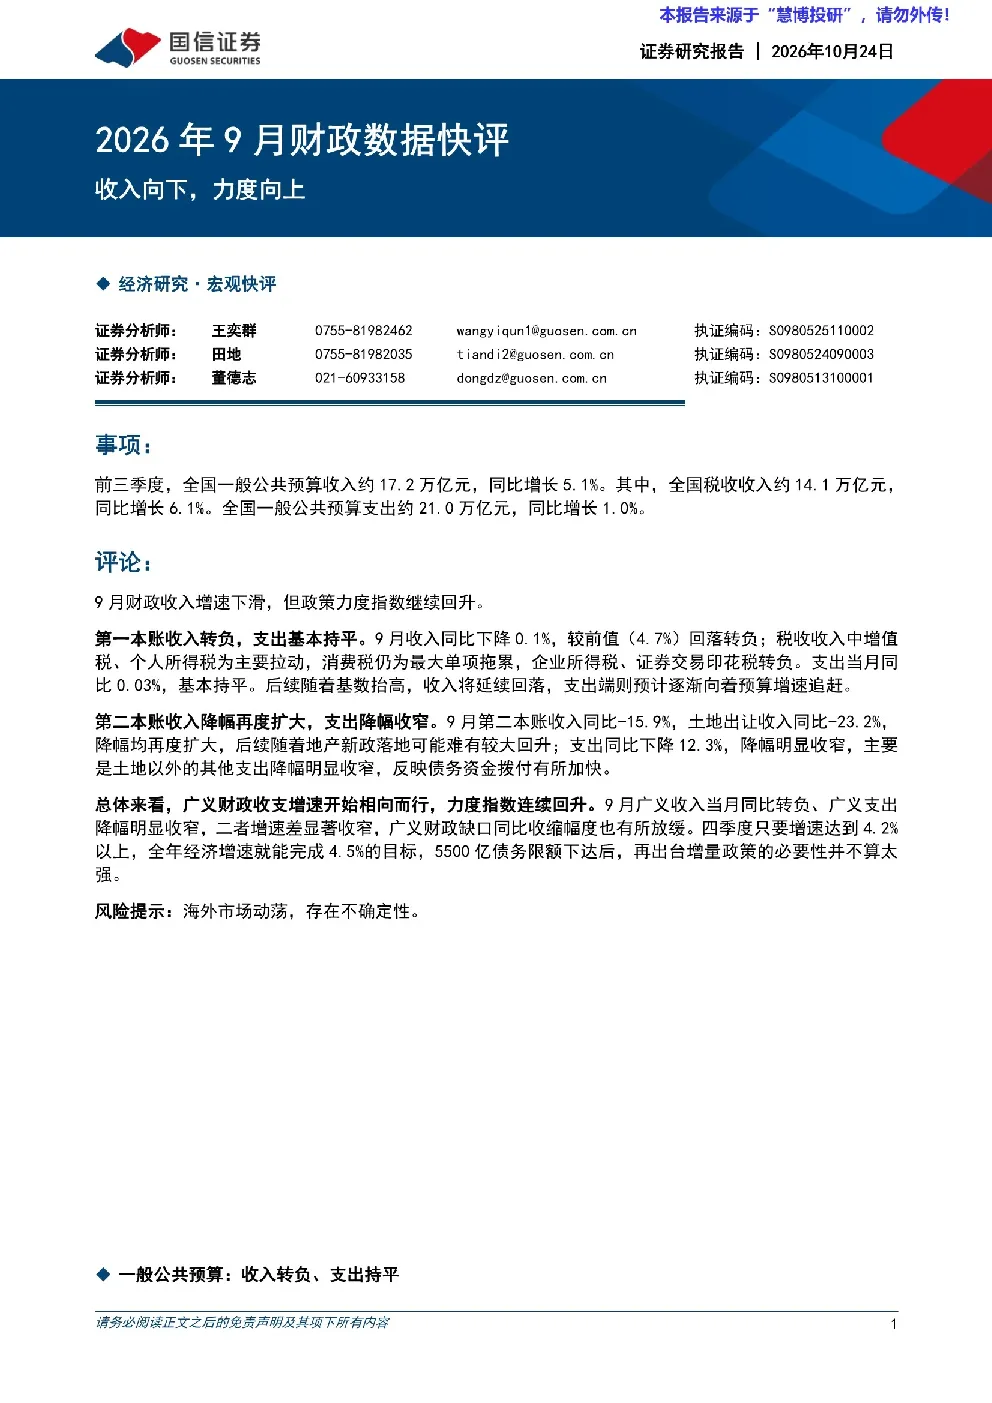
报告指出2026年9月财政收入转负、支出降幅收窄,广义财政收支增速相向而行,财政力度指数连续回升。前三季度一般公共预算收入同比增长5.1%,税收收入同比增长6.1%;9月收入同比下降0.1%,税收收入同比0.2%。一般公共预算支出前三季度同比增长1.0%,9月同比0.03%。政府性基金预算收入和支出均出现下降,但财政力度指数连续第二个月回升,显示广义支出增速-3.7%,收入增速-3.5%。
财政数据对行业发展趋势有何影响?
报告显示财政收入整体进入趋势性回落通道,增值税回升但消费税拖累,企业所得税等主体税种走弱,非税收入转负。支出端民生支出转负,基建降幅收窄,债务资金拨付加快。这些变化表明财政政策正从紧缩转向适度扩张,对相关行业如基建、民生服务等领域可能带来积极影响,但整体经济仍需关注收入端压力。
报告重点分析了哪些方向?
报告重点分析了收入和支出的结构性变化。收入端关注增值税、消费税、企业所得税等主体税种表现,以及非税收入的趋势;支出端则聚焦民生支出、基建投资和债务资金的使用效率。此外,报告还分析了广义财政缺口的变化,以及财政力度指数的回升情况,评估了财政政策对经济的支持力度和效果。
当前市场对财政数据的判断如何?
市场关注财政收支的K型分化趋势,以及支出增速是否有望继续回升。报告指出财政收支分化将收敛,支出增速可能继续回升,关键在于政府债资金的使用节奏和实物工作量形成情况。四季度只要支出增速达到4.2%以上,全年经济增速就能完成4.5%的目标。这表明市场对财政政策的后续发力方向有所期待。
这份报告有哪些风险提示?
报告提示的主要风险是海外市场动荡带来的不确定性。全球经济波动可能影响中国的财政收支状况,尤其是出口相关收入和外资流入等方面。此外,财政政策的效果也受制于国内经济恢复的力度和结构性问题,需要关注政策传导的效率和实际经济产出情况。这些外部和内部因素都可能对财政数据产生影响,需谨慎评估。
你可能感兴趣
2024年9月财政数据快评:财政收支回暖,力度指数提升
国信证券2024-10-28
2026年7月财政数据快评:财政力度继续收缩,增量政策窗口打开
国信证券2026-08-22
2026年6月财政数据快评:财政政策力度进一步收缩
金融国信证券2026-07-23
2024年4月财政数据快评:收入下行,支出回暖,财政政策力度指数有所回升
国信证券2024-05-21
2026年5月财政数据快评:收入修复延续,支出静待拐点
国信证券2026-06-22
2025年11月财政数据快评:财政力度继续下滑
房地产国信证券2025-12-18
2024年10月财政数据快评:收支两端继续回暖,政策力度再度提升
国信证券2024-11-19
2024年6月财政数据快评:支出转负,财政政策力度指数小幅回落
国信证券2024-07-23
2025年5月财政数据快评:收支两端同时走弱,财政力度指数回落
国信证券2025-06-21
2024年5月财政数据快评:收支仍弱,财政政策力度指数边际回落
国信证券2024-06-24