猜你想问
这份研报的核心内容是什么?
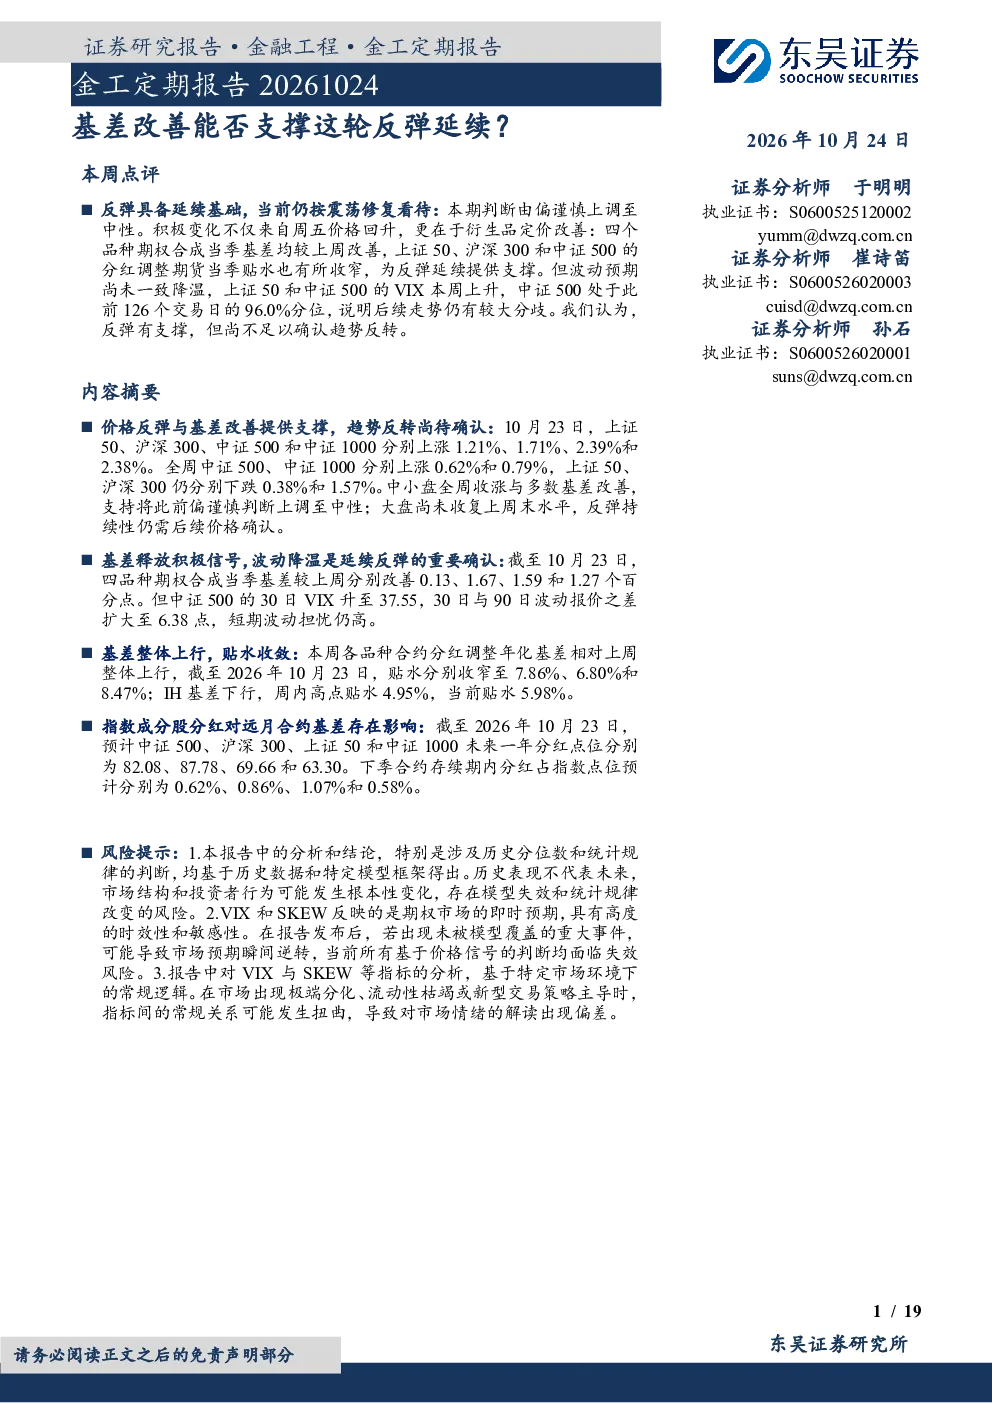
这份研报分析了基差改善对市场反弹的支撑作用。报告指出,四个品种期权合成当季基差均较上周改善,上证50、沪深300和中证500的分红调整期货当季贴水收窄,为反弹延续提供支撑。但报告也强调,波动预期尚未一致降温,上证50和中证500的VIX本周上升,说明后续走势仍有较大分歧。反弹有支撑,但尚不足以确认趋势反转。
报告对市场未来发展趋势有何分析?
报告将此前偏谨慎的判断上调至中性,主要基于价格回升和衍生品定价改善。报告认为,当前反弹具备延续基础,但仍按震荡修复看待。价格反弹与基差改善提供支撑,但趋势反转尚待确认。若大盘收复上周末水平,中小盘保持本周涨幅,且VIX期限结构连续两日回落、两类基差同步改善,可上调为中性偏多;若四宽基跌破本周低点并伴随VIX、PCR和基差共振走弱,则下调为偏谨慎。
报告重点分析了哪些方向?
报告重点分析了基差改善对反弹延续性的影响,以及市场波动情况。报告指出,本周各品种合约分红调整年化基差相对上周整体上行,贴水收窄,为反弹提供支撑。同时,报告也分析了VIX期限结构、两类基差的变化情况,以及期现对冲策略的表现。报告认为,波动分化是主要限制因素,需关注市场走势的持续性。
报告对当前市场现状有何判断?
报告认为,当前市场处于反弹阶段,但反弹持续性仍需后续价格确认。10月23日,上证50、沪深300、中证500和中证1000分别上涨1.21%、1.71%、2.39%和2.39%。全周中证500、中证1000分别上涨0.62%和0.79%,上证50、沪深300仍分别下跌0.38%和1.57%。中小盘全周收涨与多数基差改善,支持将此前偏谨慎判断上调至中性;大盘尚未收复上周末水平。
研报提到了哪些风险提示?
报告提示了三个主要风险:一是历史数据和模型框架得出的分析和结论存在模型失效和统计规律改变的风险;二是VIX和SKEW反映的期权市场即时预期具有高度时效性和敏感性,重大事件可能导致市场预期瞬间逆转;三是市场极端分化、流动性枯竭或新型交易策略主导时,指标间的常规关系可能发生扭曲。这些风险提示提醒投资者需谨慎对待市场变化,并做好风险管理。