猜你想问
这份研报的核心内容是什么?
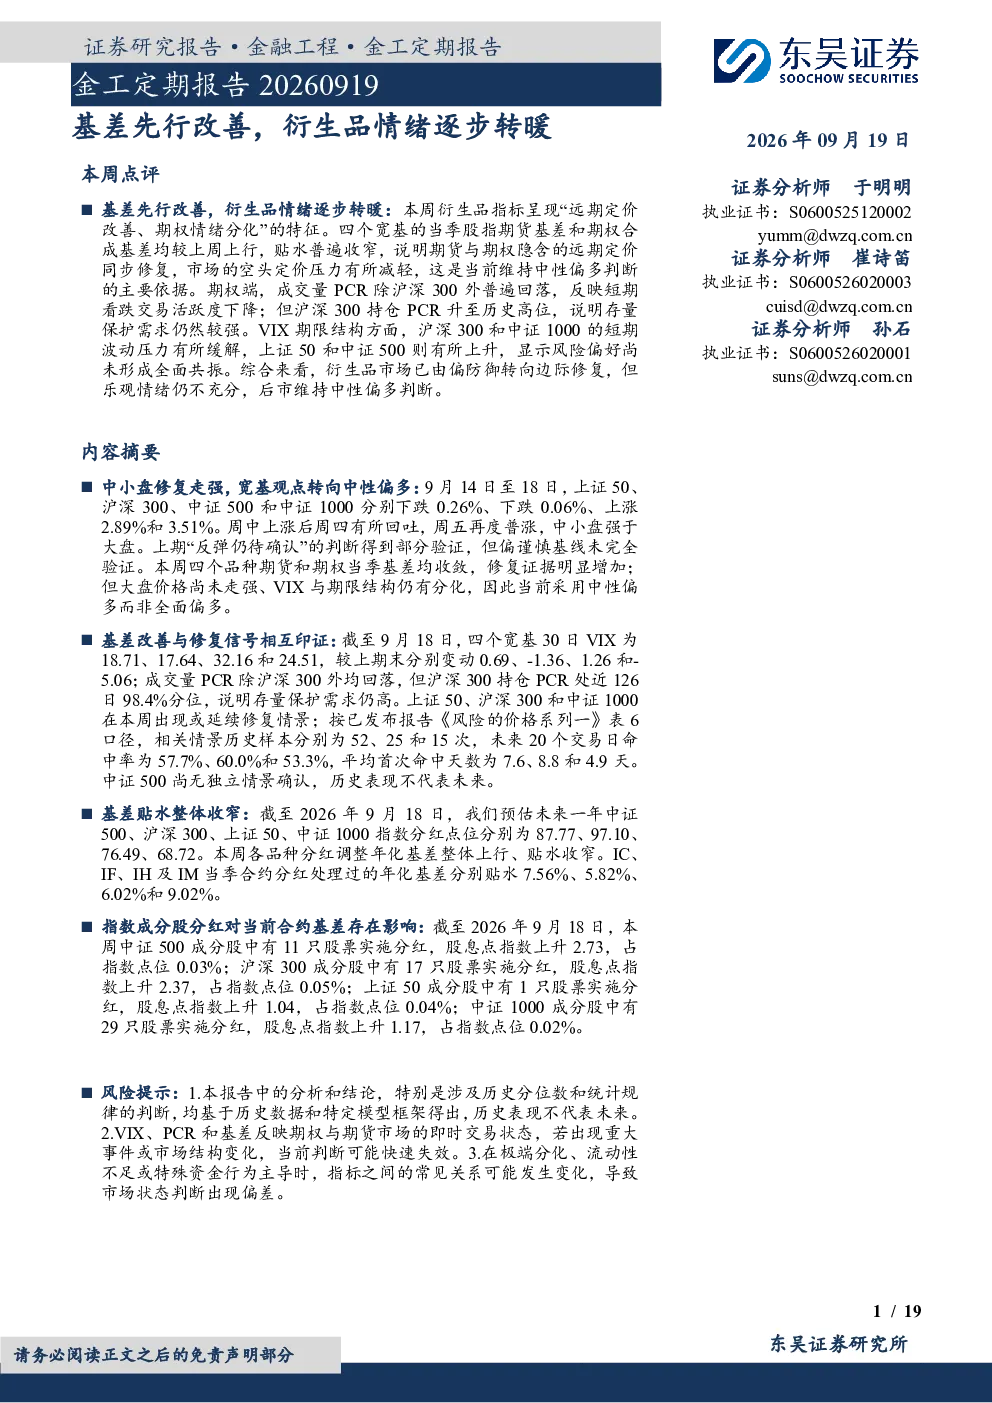
这份研报分析了市场表现与修复信号,指出中小盘强于大盘,但市场仍偏谨慎。同时,衍生品情绪指标显示期货与期权隐含的远期定价同步修复,空头定价压力减轻。期权情绪分化,成交量PCR普遍回落,但沪深300持仓PCR升至历史高位,显示存量保护需求仍强。VIX期限结构显示风险偏好尚未全面共振。基差改善与修复信号相互印证,30日VIX普遍变动,成交量PCR除沪深300外均回落,但沪深300持仓PCR处高位。指数成分股分红显示上证50、沪深300和中证1000出现或延续修复情景,未来20个交易日命中率为57.7%-60.0%。基差贴水整体收窄,各品种分红调整年化基差整体上行、贴水收窄。
报告对赛道/行业发展趋势有何分析?
报告分析了股指期货和期权的基差与合成基差变化,指出期货与期权隐含的远期定价同步修复,市场的空头定价压力有所减轻。同时,报告关注了期权情绪指标,成交量PCR除沪深300外普遍回落,反映短期看跌交易活跃度下降;但沪深300持仓PCR升至历史高位,说明存量保护需求仍然较强。此外,报告还分析了VIX期限结构,显示沪深300和中证1000的短期波动压力有所缓解,上证50和中证500则有所上升,显示风险偏好尚未形成全面共振。这些分析共同指向市场情绪逐步转暖,但乐观情绪仍不充分。
报告重点分析了哪些方向?
报告重点分析了市场表现与修复信号,衍生品情绪指标,期权情绪分化,VIX期限结构,基差改善与修复信号相互印证,指数成分股分红,以及基差贴水整体收窄。具体而言,报告指出中小盘强于大盘,但市场仍偏谨慎;期货与期权隐含的远期定价同步修复,空头定价压力减轻;成交量PCR普遍回落,但沪深300持仓PCR升至历史高位;沪深300和中证1000的短期波动压力有所缓解,上证50和中证500则有所上升;30日VIX普遍变动,成交量PCR除沪深300外均回落,但沪深300持仓PCR处高位;上证50、沪深300和中证1000出现或延续修复情景;各品种分红调整年化基差整体上行、贴水收窄。
报告对市场现状有何判断?
报告对市场现状的判断是,衍生品市场已由偏防御转向边际修复,但乐观情绪仍不充分,后市维持中性偏多判断。报告指出,上证50、沪深300和中证1000均出现或延续修复情景,属于低位或压力释放后的中短期修复观察,观察期为未来20个交易日。中证500本周上涨2.89%,但没有独立新情景确认,且截止日VIX处75.4%分位,故仍需观察。此外,报告还指出基于中证500、沪深300、上证50、中证1000股指期货的期现对冲策略本周出现回撤,进一步印证了市场情绪逐步转暖但乐观情绪仍不充分的判断。
研报有哪些风险提示?
研报提示了三方面风险:一是历史表现不代表未来,市场结构和投资者行为可能发生根本性变化,存在模型失效和统计规律改变的风险;二是VIX和SKEW反映的是期权市场的即时预期,具有高度的时效性和敏感性,若出现未被模型覆盖的重大事件,可能导致市场预期瞬间逆转,当前所有基于价格信号的判断均面临失效风险;三是报告中对VIX与SKEW等指标的分析,基于特定市场环境下的常规逻辑,在市场出现极端分化、流动性枯竭或新型交易策略主导时,指标间的常规关系可能发生扭曲,导致对市场情绪的解读出现偏差。这些风险提示强调了市场分析的局限性,提醒投资者需谨慎对待报告结论。