猜你想问
这份研报主要分析了什么内容?
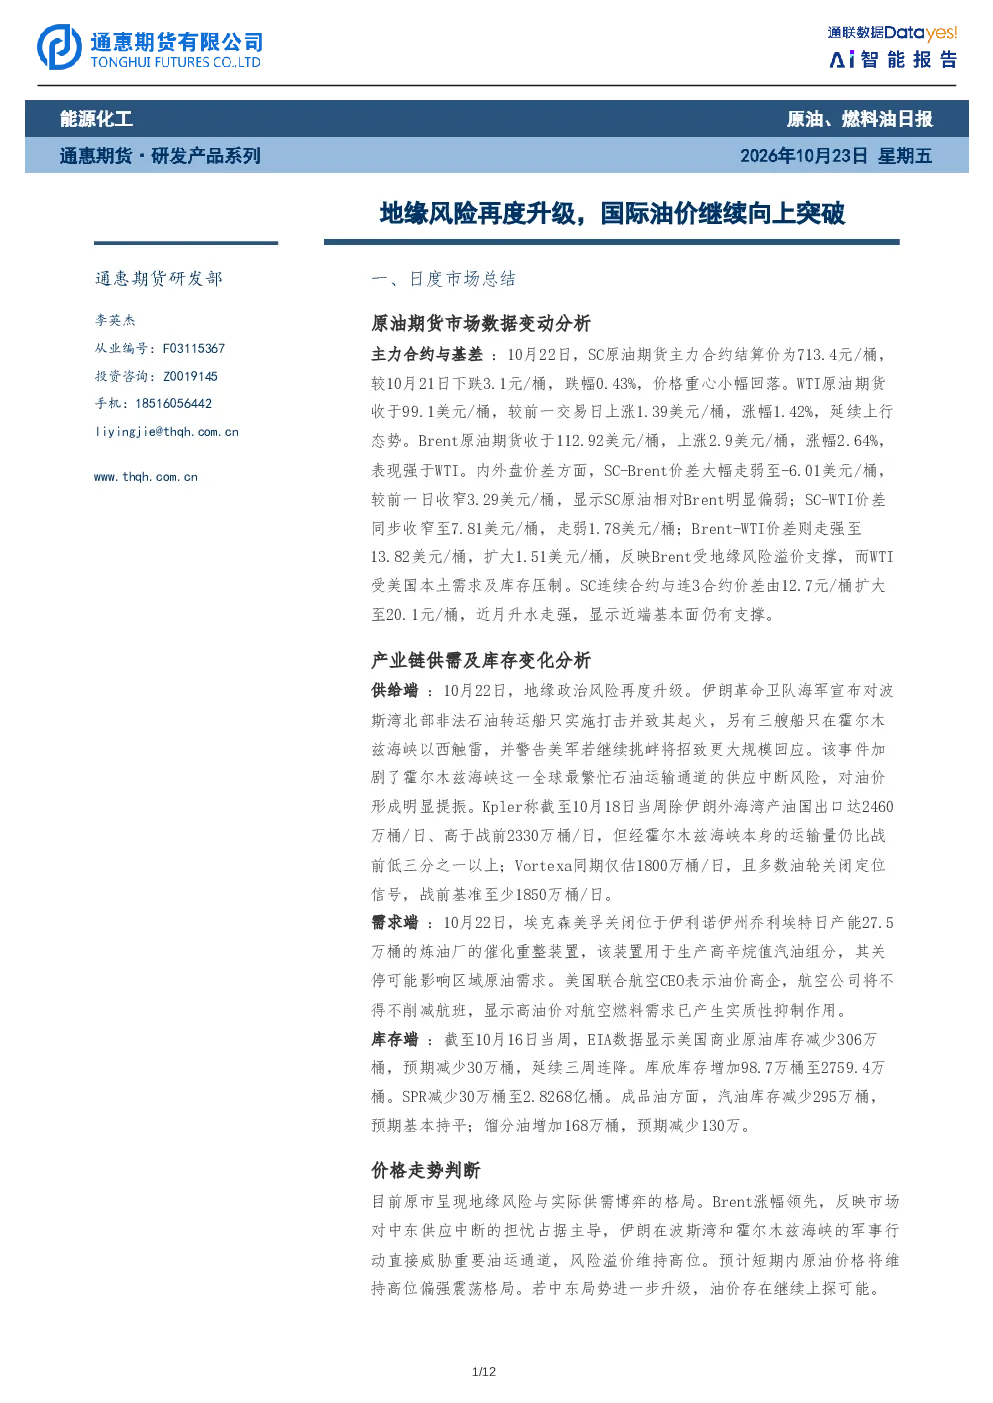
本报告分析了10月22日国际油价因地缘风险升级继续上涨的情况。SC原油期货主力合约结算价为713.4元/桶,WTI原油期货上涨1.42%,收于99.1美元/桶;Brent原油期货上涨2.64%,收于112.92美元/桶。报告还分析了内外盘价差变化,显示Brent受地缘风险溢价支撑,WTI受美国本土需求及库存压制。此外,报告探讨了伊朗革命卫队打击非法石油转运船只加剧霍尔木兹海峡供应中断风险,以及美国炼油厂关闭和航班削减对需求端的影响。EIA数据显示美国商业原油库存减少306万桶,汽油库存减少295万桶,馏分油增加168万桶。目前原油市场呈现地缘风险与实际供需博弈格局,Brent涨幅领先,反映市场对中东供应中断的担忧。预计短期内原油价格将维持高位偏强震荡格局,若中东局势进一步升级,油价存在继续上探可能。产业链价格监测显示LPG主力合约日内大跌2.87%;夜盘开盘,SC原油主力合约涨超2%
原油行业未来发展趋势如何?
原油行业未来发展趋势受地缘政治、供需关系及全球宏观经济多重因素影响。当前地缘风险持续升级,特别是中东地区的紧张局势,对全球原油供应构成潜在威胁,推动Brent原油价格涨幅领先。同时,美国本土的炼油需求及库存变化也影响WTI原油价格走势。从长期看,全球能源转型趋势下,原油需求增长可能放缓,但短期内地缘政治事件仍可能引发价格波动。此外,OPEC+的产量决策、新兴市场国家的能源需求变化以及技术创新(如CCUS技术发展)也将影响行业格局。投资者需关注主要产区的政治稳定性、全球经济增长前景以及替代能源发展动态,以把握行业长期趋势。
研报重点分析了哪些方向?
本报告重点分析了国际油价因地缘风险升级上涨的驱动因素及市场表现。具体包括:1)主要原油品种(SC、WTI、Brent)的价格变动及内外盘价差分析,揭示Brent与WTI价差变化反映的地缘风险溢价差异;2)供给端风险,如伊朗革命卫队打击非法石油转运船只加剧霍尔木兹海峡供应中断风险;3)需求端变化,包括美国炼油厂关闭和航空需求削减的影响;4)库存数据解读,EIA数据显示美国商业原油及成品油库存变化情况;5)产业链价格监测,LPG主力合约大跌及SC原油夜盘表现;6)产业动态,如印度从中东进口原油回升、伊拉克油田增产等。报告通过多维度数据解析地缘风险与供需关系对油价的影响。
当前原油市场现状如何判断?
当前原油市场呈现地缘风险与实际供需博弈的复杂格局。地缘政治因素是主要驱动力量,中东供应中断风险持续引发市场担忧,支撑Brent原油价格涨幅领先。同时,美国本土的炼油需求及库存变化对WTI原油价格形成制约。供需端数据显示,美国商业原油库存减少显示需求韧性,但馏分油库存增加反映部分领域需求疲软。SC原油期货主力合约结算价波动显示国内市场与国际市场联动增强。产业链价格监测显示LPG价格大幅下跌,反映天然气价格走弱对替代能源需求的影响。整体来看,短期内原油价格维持高位偏强震荡的可能性较大,但市场波动性显著增加。中东局势、美国经济政策及全球能源转型进程是影响市场短期走势的关键变量。
研报提示哪些风险?
本报告提示的主要风险包括:1)地缘政治风险,中东地区紧张局势可能进一步升级,引发原油供应中断或价格剧烈波动;2)供需失衡风险,全球经济增长放缓可能导致原油需求疲软,而OPEC+产量决策若不及时可能加剧市场供应过剩;3)库存波动风险,美国库存数据变化可能突然反转,影响市场预期;4)产业链联动风险,LPG等替代能源价格大幅波动可能间接影响原油需求;5)政策风险,主要国家能源政策调整可能改变市场供需格局。此外,极端天气事件、金融市场波动及地缘冲突升级也可能对原油市场产生突发性冲击。投资者需密切关注上述风险因素变化,动态调整投资策略。