猜你想问
洽洽食品前三季度业绩表现如何?
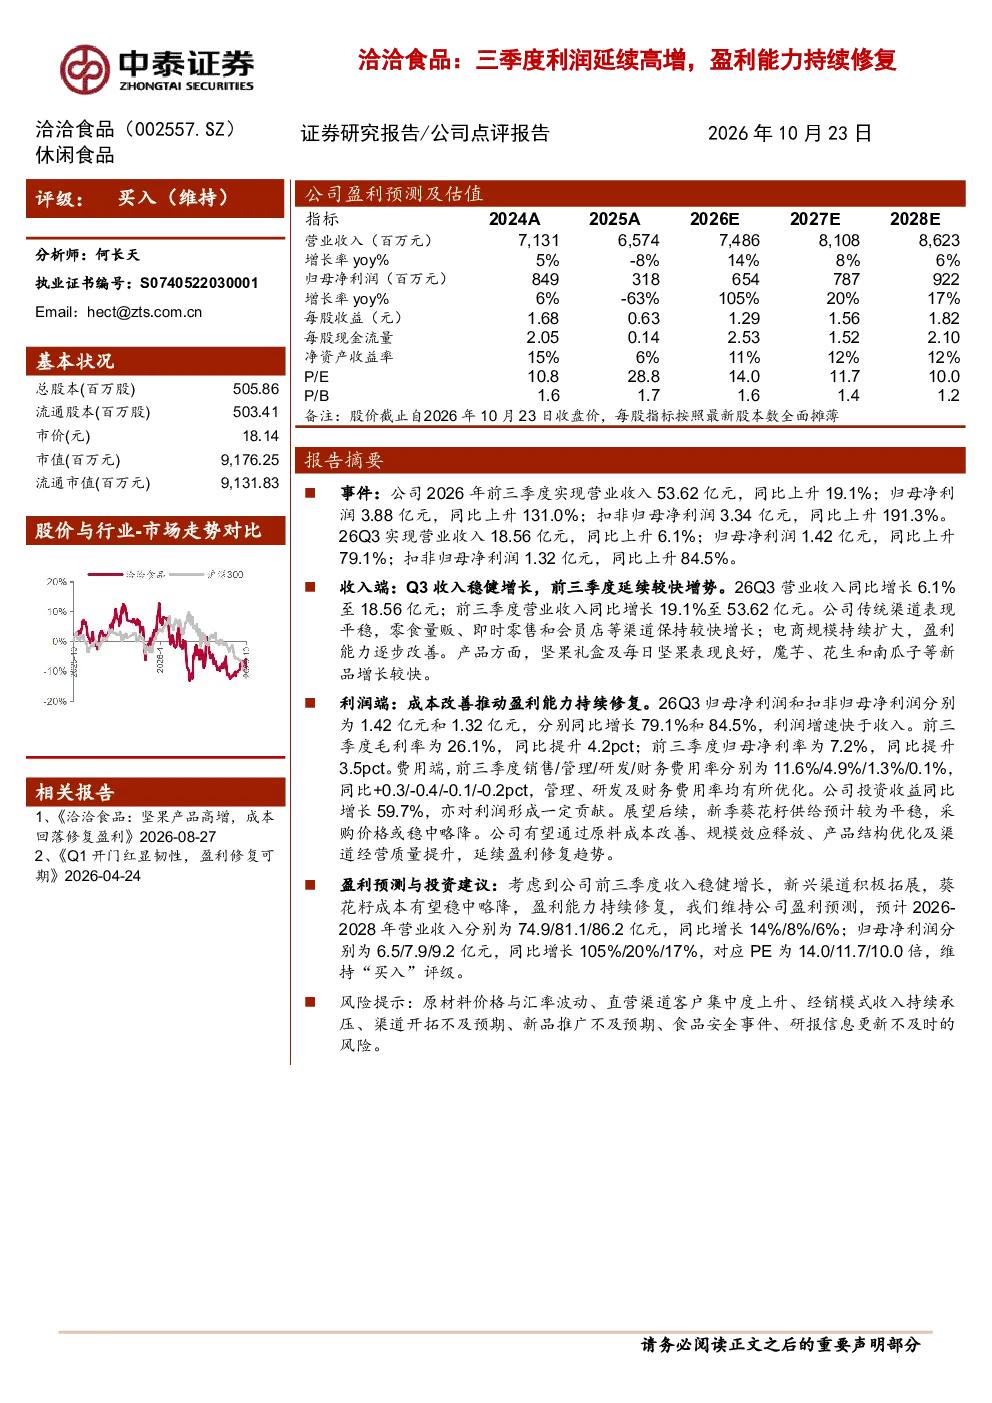
洽洽食品2026年前三季度业绩表现强劲,营收和净利润均实现显著增长。前三季度实现营业收入53.62亿元,同比增长19.1%;归母净利润3.88亿元,同比增长131.0%;扣非归母净利润3.34亿元,同比增长191.3%。26Q3单季表现稳健,营收同比增长6.1%至18.56亿元,归母净利润同比增长79.1%至1.42亿元,扣非归母净利润同比增长84.5%。
洽洽食品收入端增长点在哪里?
洽洽食品收入端增长主要来自新兴渠道和产品创新。传统渠道表现平稳,零食量贩、即时零售和会员店等新兴渠道保持较快增长;电商规模持续扩大,盈利能力逐步改善。产品方面,坚果礼盒及每日坚果表现良好,魔芋、花生和南瓜子等新品增长较快,推动整体收入增长。
洽洽食品利润端修复的主要因素是什么?
洽洽食品利润端修复主要得益于成本改善和费用优化。26Q3毛利率为26.1%,同比提升4.2个百分点;归母净利率为7.2%,同比提升3.5个百分点。费用端,销售、管理、研发及财务费用率均有所优化。此外,投资收益同比增长59.7%,对利润形成一定贡献。
洽洽食品市场现状如何?
洽洽食品市场现状呈现稳健增长态势。公司在收入端通过新兴渠道拓展和产品创新实现增长,利润端通过成本控制和费用优化持续修复。坚果礼盒及每日坚果等核心产品表现良好,新品增长较快。整体来看,洽洽食品在零食市场中保持较强竞争力,未来有望延续盈利修复趋势。
洽洽食品面临哪些风险?
洽洽食品面临的主要风险包括原材料价格与汇率波动、直营渠道客户集中度上升、经销模式收入持续承压、渠道开拓不及预期、新品推广不及预期、食品安全事件等。这些风险可能对公司业绩和盈利能力产生不利影响,需密切关注市场变化和政策调整。
你可能感兴趣
2026Q1利润端延续高增态势,盈利能力持续修复
太平洋证券2026-05-09
2025年三季报点评:三季度延续收入高增,盈利能力持续改善
电子设备民生证券2025-10-31
洽洽食品三季报点评:盈利能力持续修复,员工持股彰显信心
食品饮料东亚前海证券2022-10-27
洽洽食品:坚果产品高增,成本回落修复盈利
中泰证券2026-08-27
东吴商社 中宠股份26H1快评 收入延续高增 利润承压 关注盈利修复
未知机构2026-08-24
三季度业绩高增,盈利能力持续提升
轻工制造国金证券2024-10-29
杭州银行2022年三季度业绩快报点评:营收利润延续高增,资产质量持续亮眼
国泰君安证券2022-10-18
海博思创中报业绩符合预期 三季度有望持续高增 26Q2盈利能力符
未知机构2026-09-02
锐科激光 Q2业绩超预期 盈利能力持续修复 高管增持凸显信心
未知机构2026-07-21
2023年中报业绩点评:出口高增兑现,盈利能力持续修复
交通运输东吴证券2023-08-28