猜你想问
这份热卷月报的主要结论是什么?
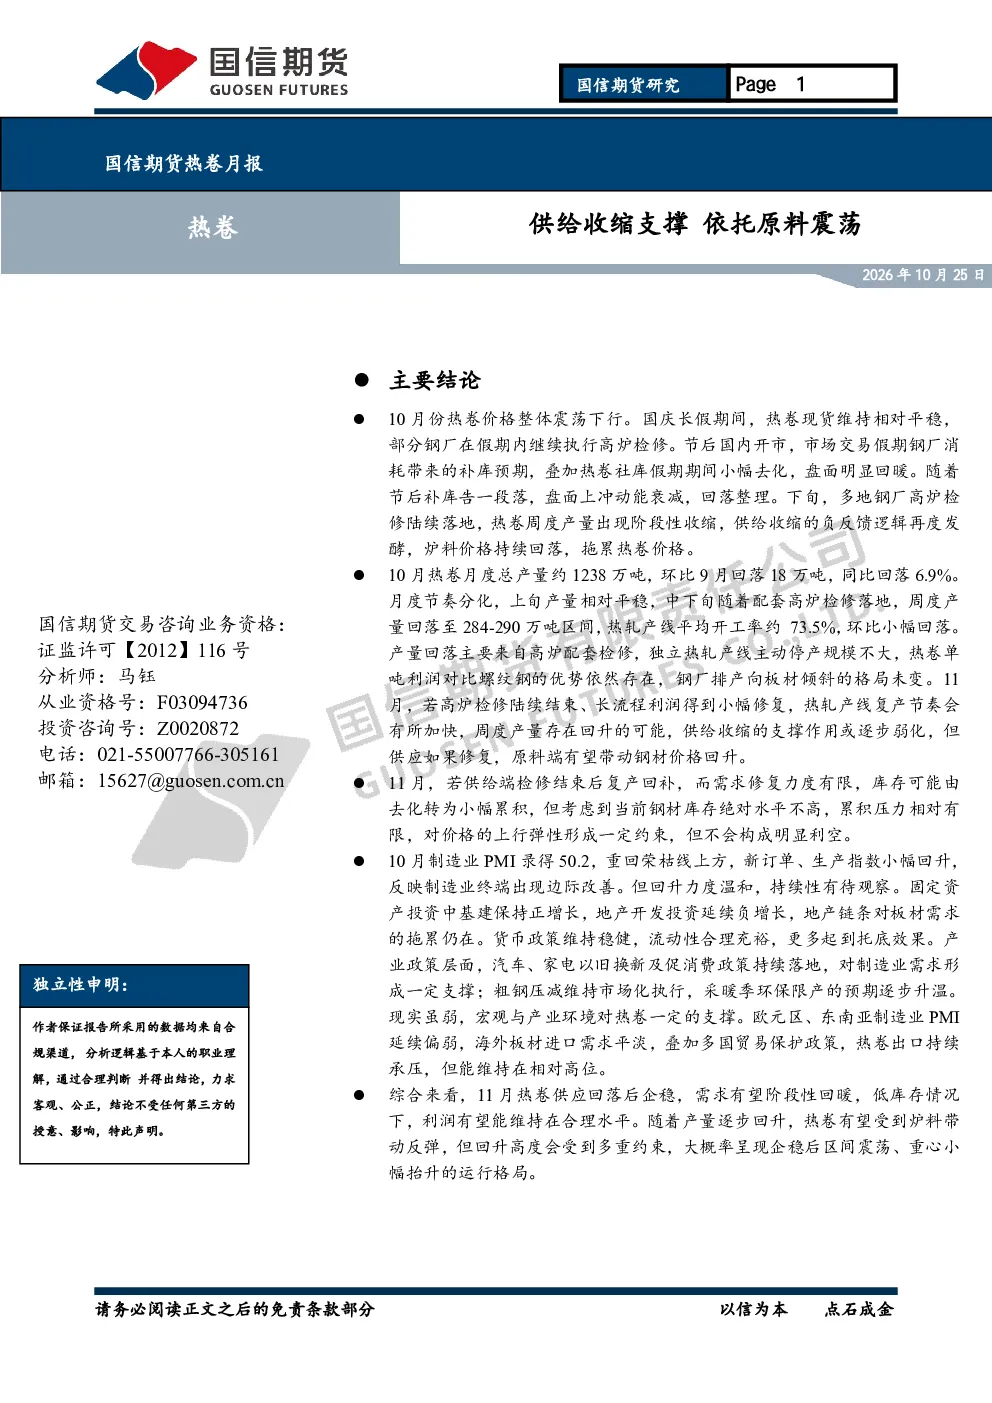
10月份热卷价格整体震荡下行。国庆长假期间,热卷现货维持相对平稳,部分钢厂在假期内继续执行高炉检修。节后国内开市,市场交易假期钢厂消耗带来的补库预期,叠加热卷社库假期期间小幅去化,盘面明显回暖。随着节后补库告一段落,盘面上冲动能衰减,回落整理。下旬,多地钢厂高炉检修陆续落地,热卷周度产量出现阶段性收缩,供给收缩的负反馈逻辑再度发酵,炉料价格持续回落,拖累热卷价格。综合来看,11月热卷供应回落后企稳,需求有望阶段性回暖,低库存情况下,利润有望能维持在合理水平。随着产量逐步回升,热卷有望受到炉料带动反弹,但回升高度会受到多重约束,大概率呈现企稳后区间震荡、重心小幅抬升的运行格局。
热卷行业未来发展趋势如何?
10月热卷月度总产量约1238万吨,环比9月回落18万吨,同比回落6.9%。月度节奏分化,上旬产量相对平稳,中下旬随着配套高炉检修落地,周度产量回落至284-290万吨区间,热轧产线平均开工率约73.5%,环比小幅回落。产量回落主要来自高炉配套检修,独立热轧产线主动停产规模不大,热卷单吨利润对比螺纹钢的优势依然存在,钢厂排产向板材倾斜的格局未变。11月,若高炉检修陆续结束、长流程利润得到小幅修复,热轧产线复产节奏会有所加快,周度产量存在回升的可能,供给收缩的支撑作用或逐步弱化,但供应如果修复,原料端有望带动钢材价格回升。
报告中重点分析了哪些方向?
报告重点分析了热卷的供需情况。供应端,10月热卷月度总产量约1238万吨,环比9月回落18万吨,同比回落6.9%。库存端,10月末,全国热卷社会库存约285万吨,较9月末小幅去化;钢厂厂库约79万吨,环比小幅回落,总库存延续去化,但去化节奏较前期放缓,库存水平同比处于相对偏高水平,对价格造成一定压力。需求端,10月制造业PMI录得50.2,重回荣枯线上方,新订单、生产指数小幅回升,反映制造业终端出现边际改善。但回升力度温和,持续性有待观察。固定资产投资中基建保持正增长,地产开发投资延续负增长,地产链条对板材需求的拖累仍在。货币政策维持稳健,流动性合理充裕,更多起到托底效果。产业政策层面,汽车、家电以旧换新及促消费政策持续落地,对制造业需求形成一定支撑;粗钢压减维持市场化执行,采暖季环保限产的预期逐步升温。欧元区、东南亚制造业PMI延续偏弱,海外板材进口需求平淡,叠加多国贸易保护政策,热卷出口持续承压,但能维持在相对高位。
当前热卷市场现状如何判断?
10月份热卷价格整体震荡下行。国庆长假期间,热卷现货维持相对平稳,部分钢厂在假期内继续执行高炉检修。节后国内开市,市场交易假期钢厂消耗带来的补库预期,叠加热卷社库假期期间小幅去化,盘面明显回暖。随着节后补库告一段落,盘面上冲动能衰减,回落整理。下旬,多地钢厂高炉检修陆续落地,热卷周度产量出现阶段性收缩,供给收缩的负反馈逻辑再度发酵,炉料价格持续回落,拖累热卷价格。10月末,全国热卷社会库存约285万吨,较9月末小幅去化;钢厂厂库约79万吨,环比小幅回落,总库存延续去化,但去化节奏较前期放缓,库存水平同比处于相对偏高水平,对价格造成一定压力。10月制造业PMI录得50.2,重回荣枯线上方,新订单、生产指数小幅回升,反映制造业终端出现边际改善。但回升力度温和,持续性有待观察。固定资产投资中基建保持正增长,地产开发投资延续负增长,地产链条对板材需求的拖累仍在。货币政策维持稳健,流动性合理充裕,更多起到托底效果。产业政策层面,汽车、家电以旧换新及促消费政策持续落地,对制造业需求形成一定支撑;粗钢压减维持市场化执行,采暖季环保限产的预期逐步升温。欧元区、东南亚制造业PMI延续偏弱,海外板材进口需求平淡,叠加多国贸易保护政策,热卷出口持续承压,但能维持在相对高位。
这份热卷月报有哪些风险提示?
报告指出,11月若供给端检修结束后复产回补,而需求修复力度有限,库存可能由去化转为小幅累积,但考虑到当前钢材库存绝对水平不高,累积压力相对有限,对价格的上行弹性形成一定约束,但不会构成明显利空。随着产量逐步回升,热卷有望受到炉料带动反弹,但回升高度会受到多重约束,大概率呈现企稳后区间震荡、重心小幅抬升的运行格局。欧元区、东南亚制造业PMI延续偏弱,海外板材进口需求平淡,叠加多国贸易保护政策,热卷出口持续承压,但能维持在相对高位。此外,货币政策维持稳健,流动性合理充裕,更多起到托底效果,但宏观与产业环境对热卷的支撑力度有限。粗钢压减维持市场化执行,采暖季环保限产的预期逐步升温,但实际执行力度存在不确定性。因此,需关注国内外宏观经济变化、产业政策调整以及市场情绪波动等因素对热卷价格的影响。