猜你想问
这份热卷月报的主要结论是什么?
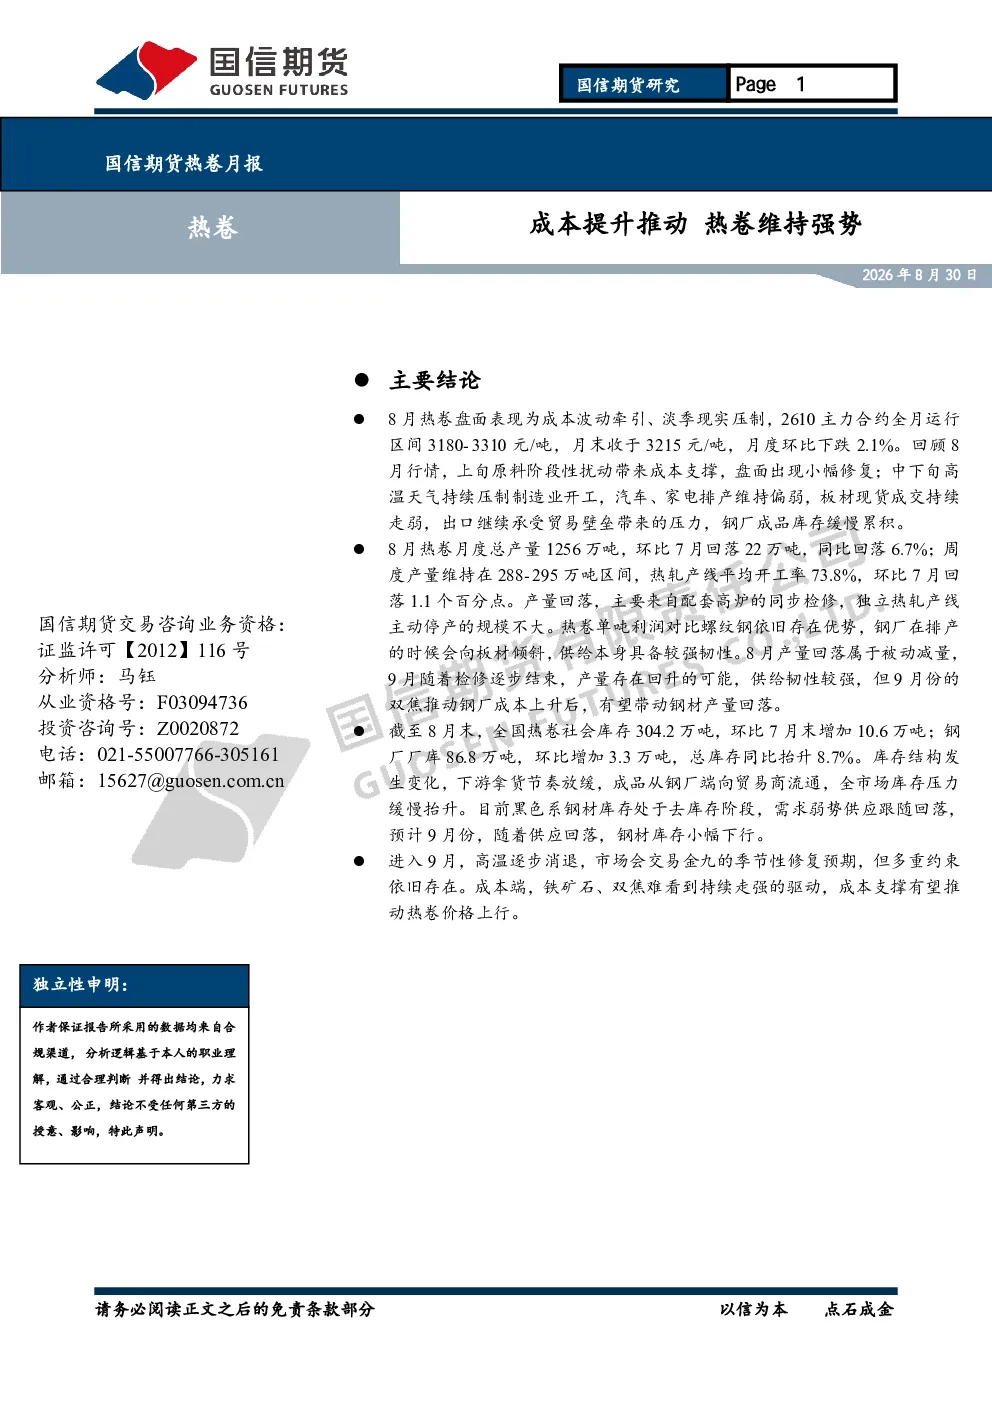
8月热卷盘面表现为成本波动牵引、淡季现实压制,2610主力合约全月运行区间3180-3310元/吨,月末收于3215元/吨,月度环比下跌2.1%。上旬原料阶段性扰动带来成本支撑,中下旬高温天气持续压制制造业开工,汽车、家电排产维持偏弱,板材现货成交持续走弱,出口继续承受贸易壁垒带来的压力,钢厂成品库存缓慢累积。
热卷行业未来发展趋势如何?
进入9月,高温逐步消退,市场会交易金九的季节性修复预期,但多重约束依旧存在。供给端,若钢厂利润得到小幅修复,热轧产线复产节奏会有所加快,供给韧性较强;需求端,制造业存在季节性回暖,但地产链条持续偏弱,海外贸易壁垒很难快速消解,内外需求很难同步大幅改善;库存端,在供给韧性叠加需求修复力度有限的背景下,库存继续累积的可能性不能忽视;成本端,铁矿石、双焦难看到持续走强的驱动,成本支撑有望推动热卷价格上行。
报告中重点分析了哪些方向?
报告重点分析了热卷的供需情况。供应方面,8月热卷月度总产量1256万吨,环比7月回落22万吨,同比回落6.7%;库存方面,截至8月末,全国热卷社会库存304.2万吨,环比7月末增加10.6万吨;需求方面,汽车、家电、工程机械、地产钢结构等行业用热卷需求均环比走弱,8月国内热卷出口预估402万吨,环比7月回落23万吨。
当前热卷市场现状如何判断?
当前热卷市场处于成本波动牵引与淡季现实压制的状态。2610主力合约全月运行区间3180-3310元/吨,月末收于3215元/吨,月度环比下跌2.1%。原料阶段性扰动带来成本支撑,但高温天气持续压制制造业开工,汽车、家电排产维持偏弱,板材现货成交持续走弱,出口继续承受贸易壁垒带来的压力,钢厂成品库存缓慢累积。
这份研报有哪些风险提示?
报告提示多重约束依旧存在。供给端,若钢厂利润得到小幅修复,热轧产线复产节奏会有所加快,供给韧性较强;需求端,制造业存在季节性回暖,但地产链条持续偏弱,海外贸易壁垒很难快速消解,内外需求很难同步大幅改善;库存端,在供给韧性叠加需求修复力度有限的背景下,库存继续累积的可能性不能忽视;成本端,铁矿石、双焦难看到持续走强的驱动,成本支撑有望推动热卷价格上行。