猜你想问
CoreWeave的CDS飙升意味着什么?
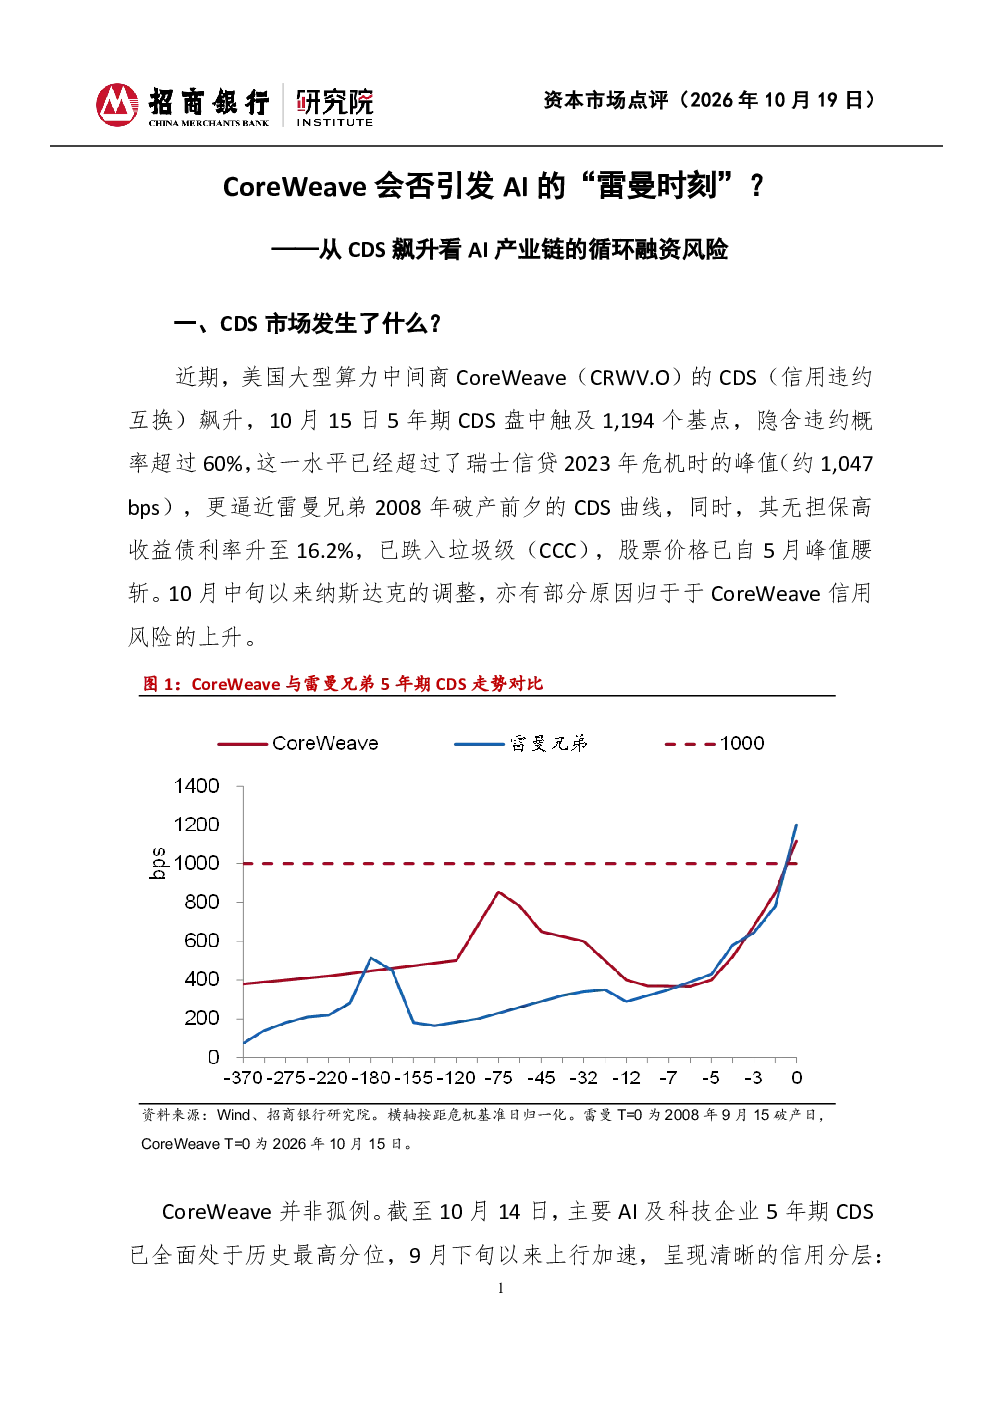
CoreWeave的CDS飙升反映其违约风险显著增加,5年期CDS盘中触及1,194个基点,隐含违约概率超60%,超过瑞士信贷危机峰值,逼近雷曼兄弟破产前水平。这表明市场对其债务偿还能力的担忧加剧,尤其关注其高额债务(约520亿美元)和负自由现金流(2026至2028年累计-710亿美元)。尽管其违约风险有限,原因包括SPV隔离结构、GPU抵押品有真实需求支撑、英伟达直接敞口有限(约0.2%)、客户集中度改善、市场差异化定价,但这一事件仍暴露了AI产业链独特的“循环融资”模式风险。
AI产业链的循环融资模式有何风险?
AI产业链的循环融资模式风险在于其自我强化的闭环:英伟达等核心企业通过股权投资(约40亿美元)、订单兜底(63亿美元至2032年)、反向租赁(13亿美元)等方式向CoreWeave等NeoCloud企业注入资金,NeoCloud再以长期算力合同为抵押举债。这种模式依赖终端推理收入验证,若AI推理收入增速无法支撑当前资本开支预期(当前AI产业链处于“信用泡沫先行、技术价值待验证”阶段),将引发系统性危机。目前英伟达累计向AI生态投入990亿美元股权投资,并联合六家机构搭建5,000亿美元融资平台,进一步加剧了潜在的信用分层风险。
本报告重点分析了哪些方面?
本报告重点分析了CoreWeave的CDS飙升事件及其对AI产业链信用风险的传导影响。报告从CDS市场变化、CoreWeave危机原因、违约风险及影响、AI产业链信用风险、金融市场传导情景五个维度展开,揭示了AI算力中间商依赖债务融资支撑Capex扩张的脆弱性,以及英伟达等核心企业通过循环融资模式对生态企业资金支持的潜在风险。报告强调,CoreWeaveCDS飙升反映局部风险,而非整体否定AI产业链,但若AI推理收入增速不及预期,可能引发系统性危机。
当前AI市场现状如何判断?
当前AI市场呈现信用分层和局部风险暴露的态势。AI及科技企业CDS全面处于历史高位,微软最低(53bps),Alphabet、亚马逊居中(60-75bps),Meta(106bps),英伟达(91bps),甲骨文(288bps),CoreWeave(1,194.5bps)。无担保高收益债利率升至16.2%(CCC级),股票价格腰斩。AI产业链存在“信用子循环”,英伟达信用为锚,但若终端推理收入无法支撑资本开支,将引发系统性危机。当前阶段处于“信用泡沫先行、技术价值待验证”阶段,CoreWeave违约可能只是第一张倒下的多米诺骨牌。
本报告有哪些风险提示?
本报告提示,CoreWeaveCDS飙升虽反映局部风险,但AI产业链独特的“循环融资”模式存在潜在系统性风险。若AI推理收入增速无法支撑当前资本开支预期,将引发系统性危机。此外,金融市场传导可能影响美股成长、价值板块轮动,对A股科技板块以短期情绪扰动为主,不构成持续性利空,但若出现非理性下跌,可能为基本面扎实的标的提供配置窗口。投资者需关注AI产业链信用泡沫与技术价值验证的平衡,以及核心企业对生态企业的资金支持风险。