猜你想问
这份研报的核心内容是什么?
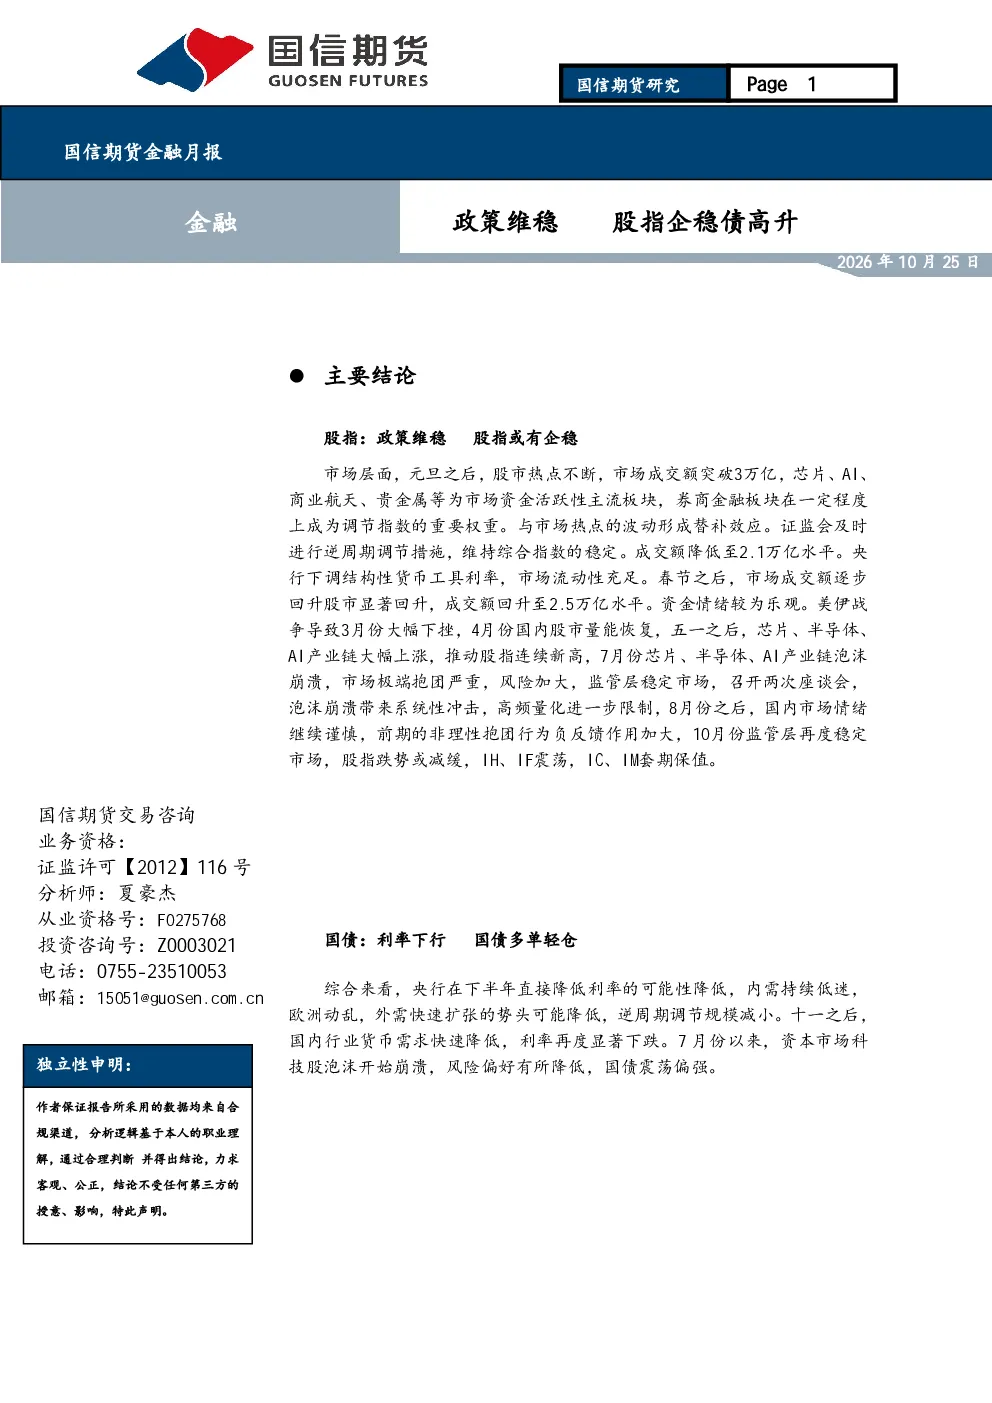
这份研报分析了股指政策维稳下的企稳情况,以及国债利率的走势。报告指出,股指在政策支持下或有企稳,市场层面元旦后热点活跃,成交额突破3万亿,芯片、AI等板块资金活跃。同时,国债方面,央行降息保障流动性,十一后国内行业货币需求降低,利率下跌,建议国债多单轻仓操作。
报告对哪些赛道/行业的发展趋势进行了分析?
报告重点分析了沪深300、中证500、中证1000等指数的波动情况,以及行业强弱转换趋势。2025年这些指数经历波动,2026年1月市场乐观,3月受战争影响下挫,4月反弹,5月创高后高位震荡,7月科技股泡沫破裂,监管层召开座谈会稳定市场。行业反转强度整体较低,医药、金融板块全周期ALPHA为正,多数板块周期ALPHA不一致。
报告主要分析了哪些方向?
报告主要分析了股指波动和贴水情况、行业ALPHA风险收益、国债利率走势、经济结构差异、货币投放增速、货币政策和利率等多个方向。其中,股指方面IF、IH合约震荡,IC、IM合约用于套期保值;国债方面,本轮利率下行周期较长,国债到期收益率持续下滑;货币政策方面,2022年以来央行多次降息降准,2025年推出多项金融政策支持实体经济。
当前市场现状如何判断?
当前市场现状表现为股指政策维稳或有企稳,成交额从元旦后的3万亿回落至春节后的2.5万亿,资金情绪乐观。但美伊战争导致3月股市下挫,7月科技股泡沫破裂,监管层多次召开座谈会稳定市场,高频量化受限,8月后市场情绪谨慎,10月监管层再度稳定市场,跌势减缓。经济结构差异巨大,2024年GDP增速波动,2025年增速放缓,CPI持续回升,工业PPI好转。
研报有哪些风险提示?
研报提示,股指从一致到分化,IH、IF震荡,IC、IM套期保值,但行业反转强度整体较低。货币政策方面,央行下半年直接降低利率可能性降低,内需持续低迷,外需扩张势头减弱,逆周期调节规模减小。国债方面,7月科技股泡沫破裂,风险偏好降低,国债震荡偏强,建议多单轻仓操作。经济结构差异巨大,2024年GDP增速波动,2025年增速放缓,需关注经济下行风险。