猜你想问
这份研报的核心内容是什么?
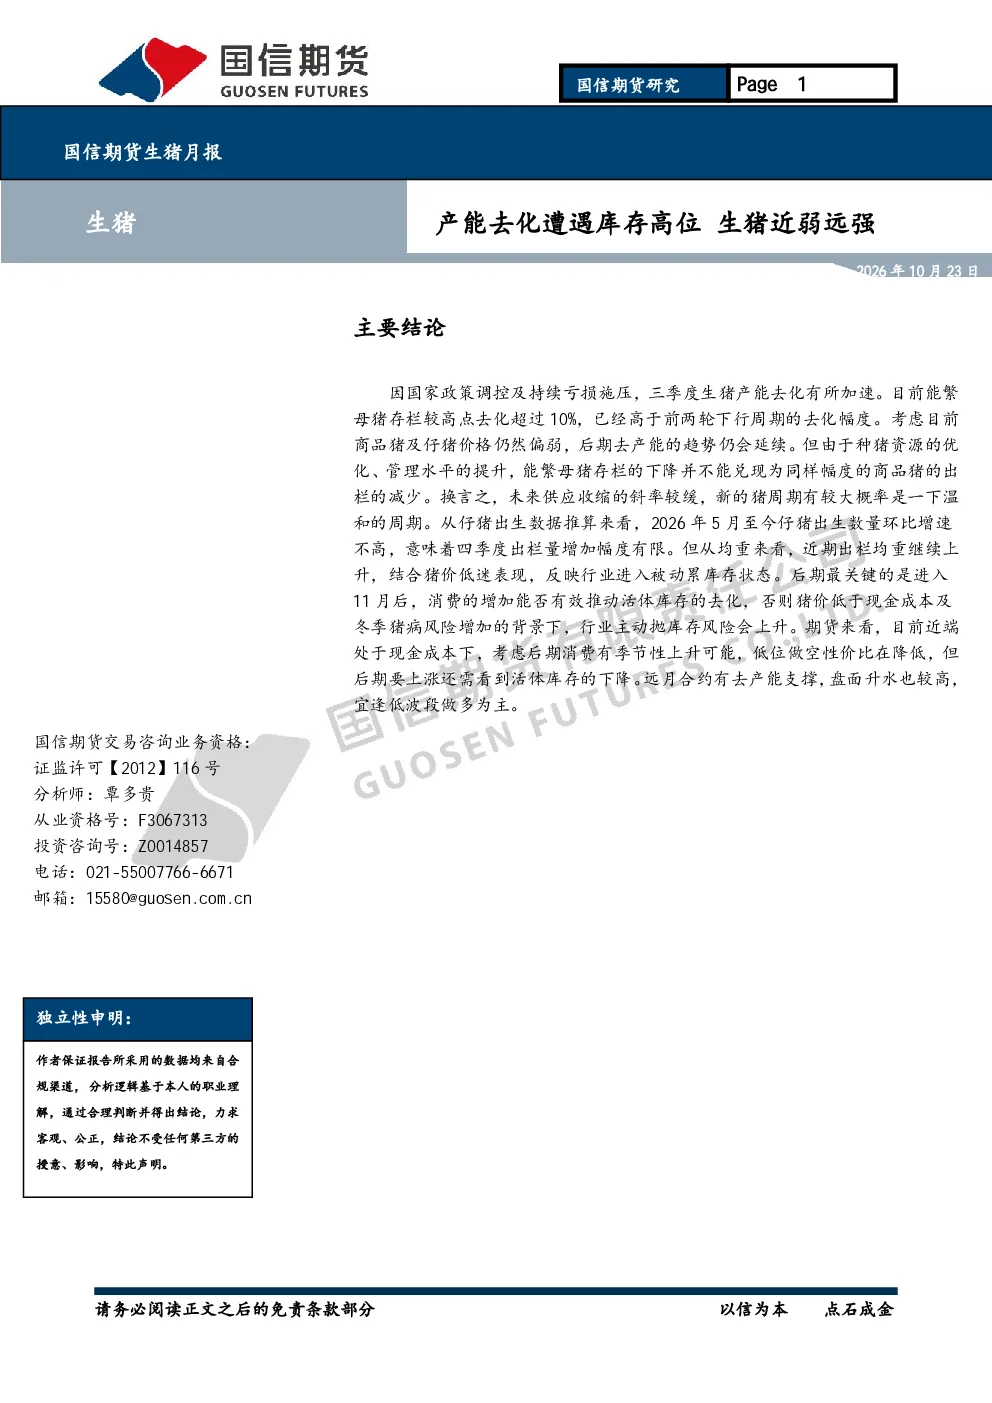
这份研报指出,受国家政策调控及持续亏损双重压力,三季度生猪产能去化加速,能繁母猪存栏已去化超10%。报告分析认为,由于种猪资源优化和管理水平提升,能繁母猪存栏下降无法完全对应商品猪出栏减少,未来供应收缩斜率较缓,新一轮猪周期可能为温和周期。此外,四季度仔猪出生数据显示理论出栏量增加幅度有限,行业进入被动累库存状态,消费能否有效推动活体库存去化成为关键因素。
生猪行业未来发展趋势如何?
生猪行业未来将延续去产能趋势,但供应收缩斜率较缓。报告分析认为,规模化、管理水平及猪种资源升级导致大型企业减产能不减产量或减产幅度较小。同时,仔猪出生量高位小增预示供应压力不减,但11、12、1月为全年需求最佳时段,价格上涨仍需供应显著收缩。
研报重点分析了哪些方向?
研报重点分析了生猪产能去化驱动因素,包括能繁母猪存栏同比减少10.7%、仔猪及生猪养殖持续亏损导致资金压力上升、政策层面多次推动产能调控等。此外,报告还分析了效率抵消减产的现象,即大型企业通过淘汰低效母猪、保留高产种群甚至逆周期扩张,导致减产能不减产量或减产幅度较小。
当前生猪市场现状如何判断?
当前生猪市场处于供需失衡状态。报告指出,近期出栏均重上升,结合猪价低迷,反映行业进入被动累库存状态。肥标猪价差高位走弱,二育补栏相对克制,样本育肥舍利用率低,行业活体库存回升至高位。10月屠宰量下降,猪价下跌,屠宰毛利走弱,冻品库存高位,显示需求短期偏弱但季节性上升。
研报提示了哪些风险?
研报提示,进入11月后,消费能否有效推动活体库存去化是关键。若消费无效,猪价可能低于现金成本及冬季猪病风险增加,行业主动抛库存风险上升。此外,报告指出期货近端处于现金成本,低位做空性价比降低,远月合约有去产能支撑,宜逢低波段做多,但未涉及具体投资建议。
你可能感兴趣
国信期货生猪月报:后期出栏或有恢复,猪价高位震荡
国信期货2024-08-26
国信期货生猪月报:供应压力逐步增加 关注降体重节奏
农林牧渔国信期货2025-05-25
国信期货生猪月报:去产能速度加快,远期供应压力减轻
国信期货2023-11-01
供应预期充足 盘面维持弱势——国信期货生猪周报
农林牧渔国信期货2025-09-07
国信期货生猪季报:延续底部周期 猪市上方空间有限
农林牧渔国信期货2025-06-28
国信期货生猪周报:供需改善有限,近期仍难乐观
国信期货2024-01-03
国信期货生猪周报:猪价涨势减缓,短期调整风险加大
国信期货2024-08-19
国信期货生猪周报:需求预计回落,近端合约承压
国信期货2025-12-19
国信期货生猪周报:需求不及预期,生猪期现同跌
国信期货2026-01-30
国信期货生猪周报:期现走势背离,预期支撑盘面
农林牧渔国信期货2025-08-11