猜你想问
OpenAI端侧硬件产品路线图有哪些核心内容?
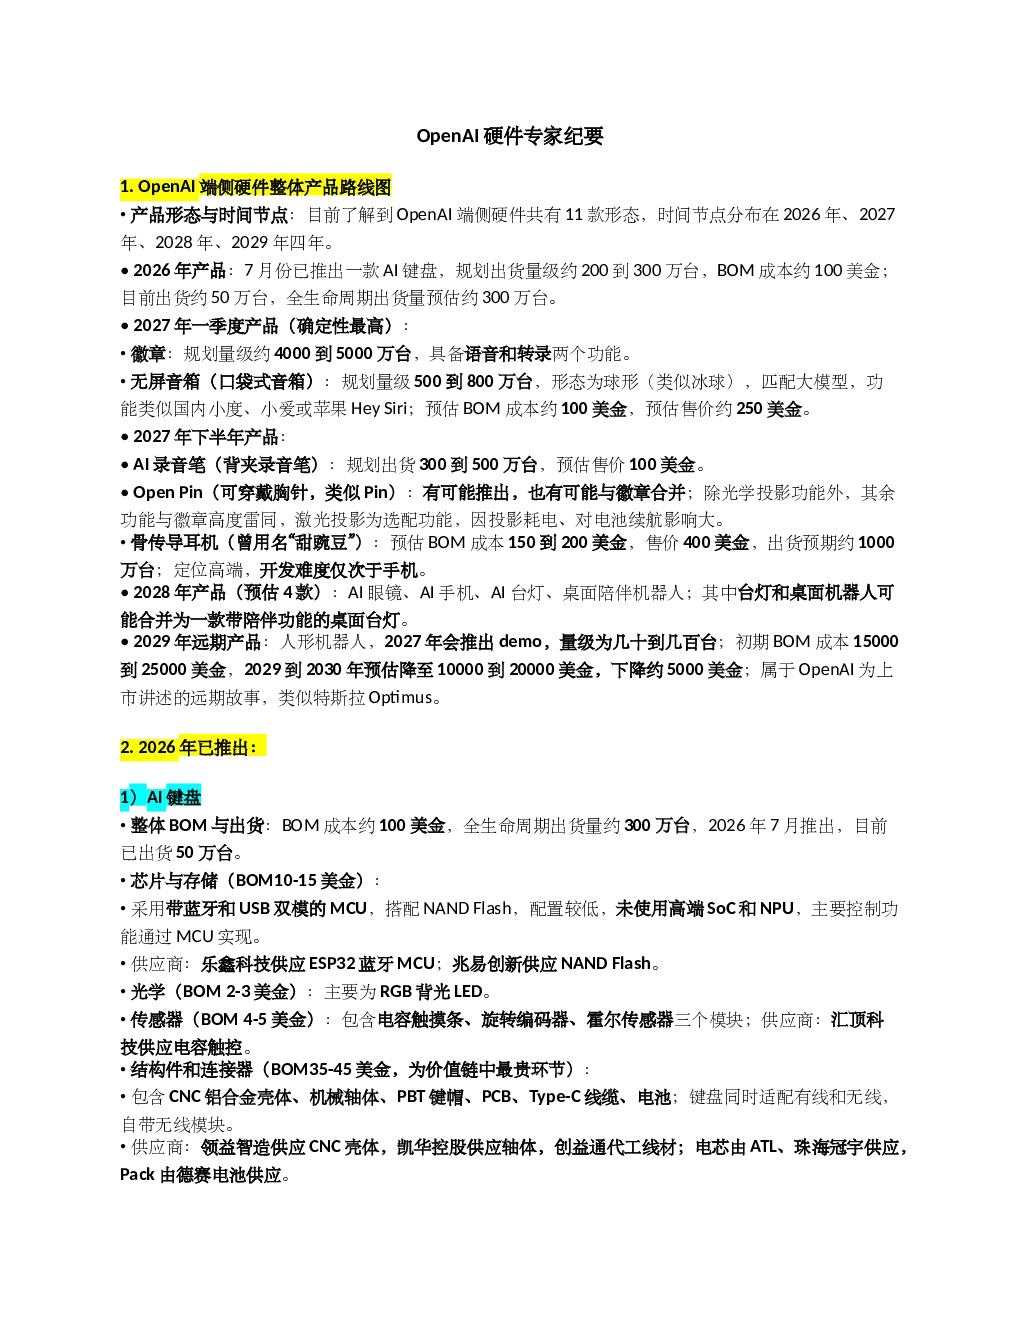
OpenAI端侧硬件产品路线图规划了11款形态,覆盖2026年至2029年。2026年推出AI键盘,BOM成本约100美金,全生命周期预估300万台。2027年一季度推出徽章(4000-5000万台)和无屏音箱(500-800万台)。2027年下半年规划AI录音笔、Open Pin、骨传导耳机等产品。2028年推出AI眼镜、AI手机、AI台灯、桌面陪伴机器人。远期产品为人形机器人,2027年推出demo,初期BOM成本15000-25000美金。
AI端侧硬件赛道的发展趋势如何?
AI端侧硬件赛道呈现快速迭代趋势,产品形态从2026年的AI键盘扩展至2029年的人形机器人。高通W5、骁龙wear系列等芯片成为主流,国产方案如瑞芯微、恒玄等在AI台灯等产品中应用。供应链方面,歌尔股份、舜宇光学等声学、光学器件供应商地位突出,结构件以钛合金、不锈钢为主。人形机器人作为远期目标,初期成本高但有望下降,推动行业持续创新。
本报告重点分析了哪些方向?
本报告重点分析了OpenAI端侧硬件的产品路线图、成本构成及供应链布局。2026年AI键盘采用ESP32+NAND Flash方案,2027年一季度徽章使用高通W5+DDR5/eMMC/UFS/NAND Flash,价值量最高。2027年下半年骨传导耳机采用三星2纳米SoC+DDR5高速NAND/UFS。AI眼镜、AI手机等2028年产品则采用高通AR系列芯片和联发科天玑9600。供应链方面,乐鑫科技、兆易创新等MCU、存储供应商,以及领益智造、立讯精密等结构件厂商均有涉及。
当前AI硬件市场现状如何?
当前AI硬件市场呈现多元化发展态势,2026年AI键盘已出货50万台,2027年一季度徽章、无屏音箱等产品出货量预期巨大。骨传导耳机作为2027年下半年重点产品,预估出货1000万台。AI眼镜、AI手机等2028年产品则处于研发阶段。整体来看,AI硬件市场从单品类向多品类演进,芯片与存储方案持续升级,供应链整合度提高,为行业带来广阔发展空间。
本报告提示哪些风险?
本报告提示AI硬件市场存在技术迭代快、供应链波动等风险。高端芯片如高通AR系列、联发科天玑9600等供应稳定性可能影响产品量产进度。光波导、微显示等AR眼镜关键光学器件良率较低,可能制约市场推广。此外,钛合金等高端结构件成本较高,可能影响产品定价策略。人形机器人作为远期目标,初期BOM成本高昂,商业化落地存在不确定性。