猜你想问
中信特钢000708.SZ季度业绩同比走弱的原因是什么?
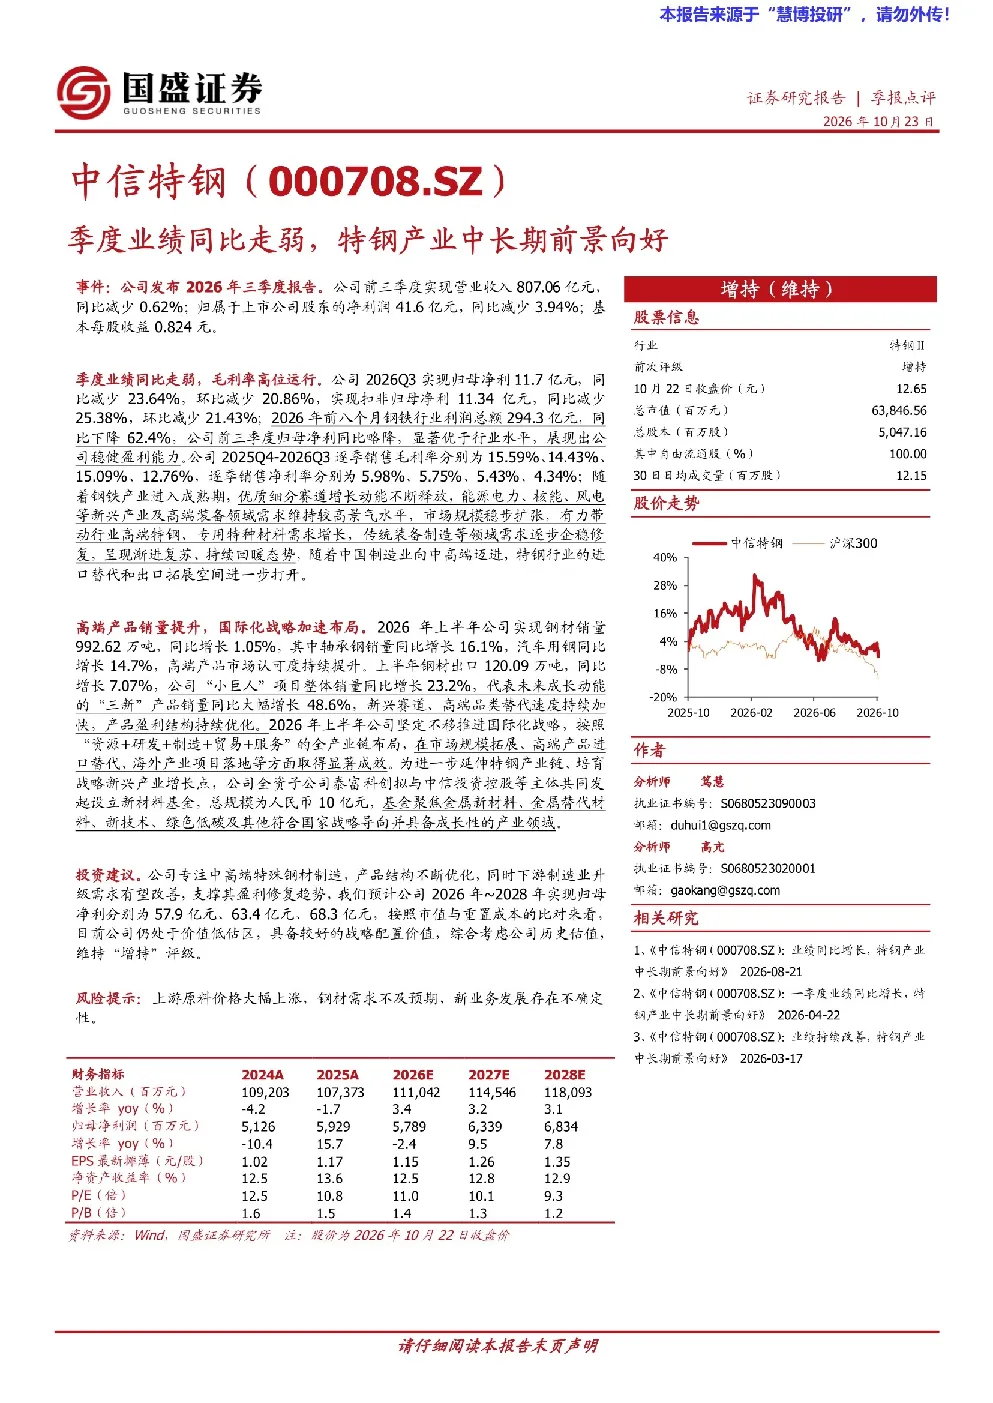
公司2026年Q3实现归母净利11.7亿元,同比减少23.64%,环比减少20.86%;扣非归母净利11.34亿元,同比减少25.38%,环比减少21.43%。前三季度归母净利同比略降,但显著优于行业水平(钢铁行业利润总额同比下降62.4%),展现出公司稳健盈利能力。逐季销售毛利率为15.59%、14.43%、15.09%、12.76%,逐季销售净利率为5.98%、5.75%、5.43%、4.34%
特钢产业中长期发展前景如何?
随着钢铁产业进入成熟期,能源电力、核能、风电等新兴产业及高端装备领域需求维持较高景气水平,市场规模稳步扩张,带动高端特钢、专用特种材料需求增长。传统装备制造等领域需求逐步企稳修复,呈现渐进复苏态势。中国制造业向中高端迈进,特钢行业的进口替代和出口拓展空间进一步打开
报告重点分析了中信特钢的哪些方面?
报告重点分析了中信特钢的季度业绩表现,特别是2026年Q3的归母净利同比减少23.64%的情况,以及公司毛利率和净利率的变化趋势。同时,报告还分析了公司高端产品销量提升、国际化战略加速布局的情况,以及公司在新兴赛道、高端品类替代速度持续加快,产品盈利结构优化方面的进展
当前特钢行业市场现状如何?
当前特钢行业市场现状呈现结构性分化,一方面,随着钢铁产业进入成熟期,传统装备制造等领域需求逐步企稳修复,呈现渐进复苏态势;另一方面,能源电力、核能、风电等新兴产业及高端装备领域需求维持较高景气水平,市场规模稳步扩张,带动高端特钢、专用特种材料需求增长
研报提示了哪些风险?
研报提示了上游原料价格大幅上涨、钢材需求不及预期、新业务发展存在不确定性等风险。这些风险可能对公司业绩产生不利影响,需要投资者密切关注市场变化,谨慎评估投资风险
你可能感兴趣
季度业绩同比走弱,特钢产业中长期前景向好
钢铁国盛证券2026-10-23
一季度业绩同比增长,特钢产业中长期前景向好
钢铁国盛证券2026-04-22
业绩同比增长,特钢产业中长期前景向好
钢铁国盛证券2026-08-21
年报点评报告:业绩持续改善,特钢产业中长期前景向好
钢铁国盛证券2026-03-17
国盛钢铁特钢业绩持续改善特钢产业中长期前景向好事件公司
未知机构2026-03-18
季报点评:季度业绩回落,特钢需求前景向好
钢铁国盛证券2024-10-26
季报点评:一季度业绩同比增长,特钢需求前景向好
钢铁国盛证券2025-04-19
年报点评报告:业绩降幅有限,特钢需求前景向好
钢铁国盛证券2025-03-20
行业信息跟踪:12月挖掘机销量预期向好,明年1月家电排产同比走弱
民生证券2024-12-31
季报点评:扣非净利环比回升,特钢需求前景向好
钢铁国盛证券2024-04-23