猜你想问
Steel Dynamics 2026年季度报告核心内容有哪些?
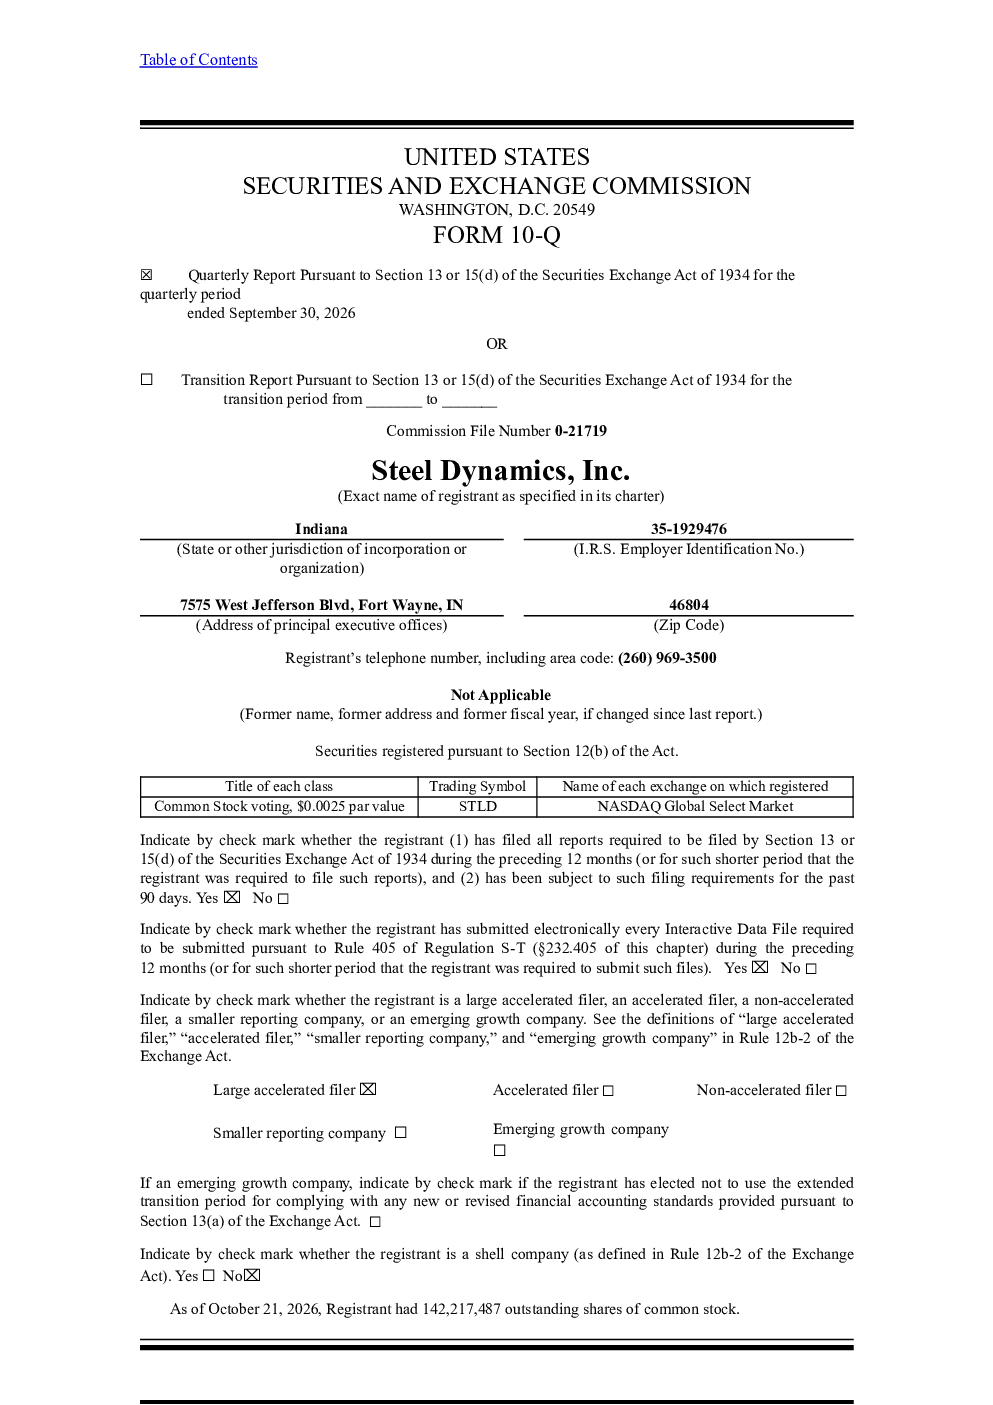
报告显示Steel Dynamics在2026年第三季度和前九个月业绩强劲增长。钢铁业务产量创新高,收入增长24%;金属回收业务收入增长11%;钢结构件业务收入增长24%;铝业务收入激增373%。综合来看,第三季度经营收入增长98%,净利润增长87%,前九个月相应增长93%和84%
钢铁行业发展趋势如何?
报告指出国内钢铁需求保持强劲,钢铁价格上涨25%,金属价差扩大35%。钢结构件需求来自商业建筑、制造业等领域,订单积压增加50%。这表明钢铁行业持续受益于国内需求,但需关注价格波动和政策影响
报告重点分析了哪些业务方向?
报告重点分析了钢铁、金属回收、钢结构件和铝业务。钢铁业务产量和收入创新高,金属回收业务受益于价差扩大,钢结构件订单积压显著,铝业务亏损改善明显。公司多元化业务结构和对循环制造模式的实践是业绩增长的关键
当前市场对Steel Dynamics的判断是什么?
市场观察到Steel Dynamics凭借多元化业务和循环制造模式实现显著增长。公司财务状况改善,现金储备充足,且积极进行股息支付和股票回购。未来增长潜力主要来自国内钢铁需求、铝业务发展和持续的成本控制
报告提示了哪些风险?
报告未明确提示具体风险,但分析中提到需关注钢铁价格波动、金属回收市场价格变化、铝业务盈利能力持续性以及宏观经济环境对下游需求的影响
你可能感兴趣
Steel Dynamics Inc. 2025年第一季度报告
美股财报2025-04-22
Grid Dynamics Holdings Inc. 2026年季度报告
美股财报2026-04-30
Steel Dynamics Inc 2025年第三季度报告
美股财报2025-07-21
Worthington Steel Inc 2026年季度报告
美股财报2026-01-08
Steel Dynamics Inc 2024年度报告
美股财报2025-03-13
Steel Dynamics:2025年四年度报告
美股财报2025-01-22
Steel Dynamics Inc美股招股说明书(2025-11-19版)
美股招股说明书2025-11-19
Grid Dynamics Holdings Inc 2025年季度报告
美股财报2025-05-01
Olympic Steel Inc 2025年季度报告
美股财报2025-08-01
Reliance Steel & Aluminum Co 2025年季度报告
美股财报2025-07-30