猜你想问
这份研报的核心内容是什么?
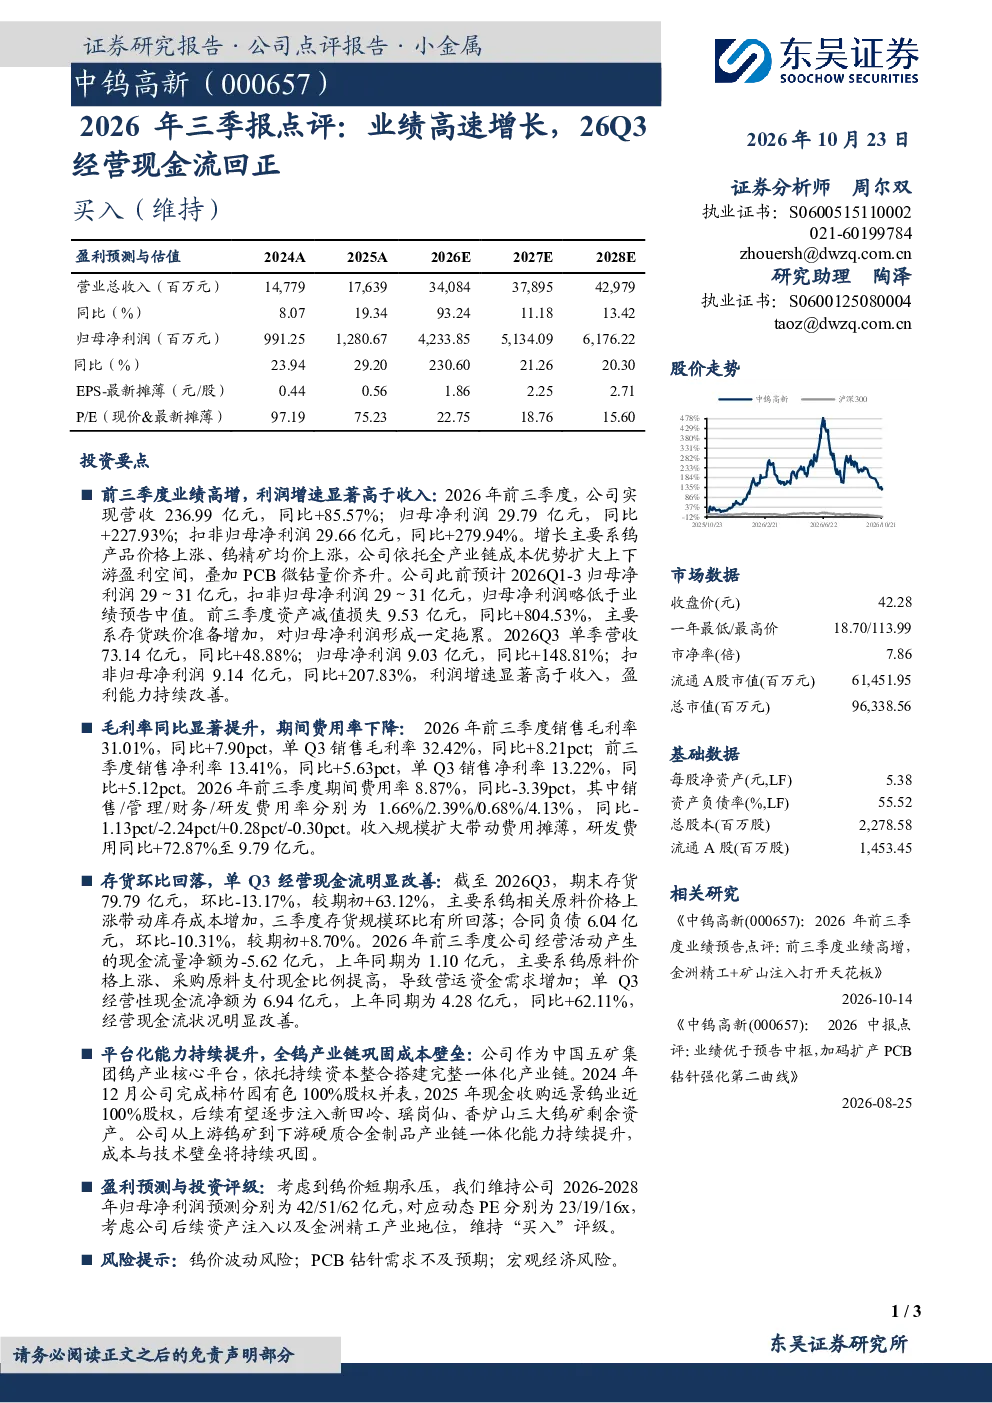
这份研报主要点评了2026年前三季度公司业绩高速增长,归母净利润同比大幅提升227.93%。增长主要得益于钨产品价格上涨、钨精矿均价上涨,以及公司全产业链的成本优势。2026年Q3单季营收和利润均实现显著增长,利润增速明显快于收入增速,显示盈利能力持续改善。但需注意,前三季度资产减值损失同比大幅增加804.53%,主要系存货跌价准备增加。
钨行业的发展趋势如何?
钨行业发展趋势方面,公司依托中国五矿集团平台,持续整合资源搭建全产业链,通过柿竹园有色、远景钨业等收购,并有望注入新田岭、瑶岗仙等钨矿资产,进一步巩固成本和技术壁垒。行业整体来看,钨作为关键战略金属,其价格受供需关系影响波动,同时下游应用如硬质合金、PCB钻针等领域需求稳定增长,但需关注宏观经济波动对行业景气度的影响。
研报重点分析了哪些方面?
研报重点分析了公司业绩高速增长的原因,包括钨产品价格上涨、全产业链成本优势扩大盈利空间等。同时,报告关注了毛利率和净利率的显著提升,以及期间费用率的下降,显示公司运营效率改善。此外,报告还分析了存货规模变化和经营性现金流状况,指出Q3经营现金流明显改善,但前三季度仍为负值,主要系原料价格上涨导致现金支付增加。
当前市场对钨行业的判断是什么?
当前市场对钨行业的判断显示,行业景气度受钨价波动影响较大,但公司通过产业链整合和成本控制,具备较强的抗风险能力。钨价上涨利好公司业绩,但需警惕价格回调风险。下游应用领域如硬质合金和PCB钻针需求稳定,为行业提供支撑。宏观经济环境变化也可能影响行业整体表现,需持续关注相关动态。
研报提到了哪些风险提示?
研报提示的主要风险包括钨价波动风险,由于钨作为战略金属,其价格易受供需关系、地缘政治等因素影响而波动,可能直接影响公司业绩。其次,PCB钻针需求不及预期风险,钨在PCB钻针领域应用广泛,若下游需求疲软,可能影响公司产品销售。最后,宏观经济风险也不容忽视,经济下行压力可能传导至钨行业,影响企业盈利和现金流状况。