猜你想问
这份研报的核心内容是什么?
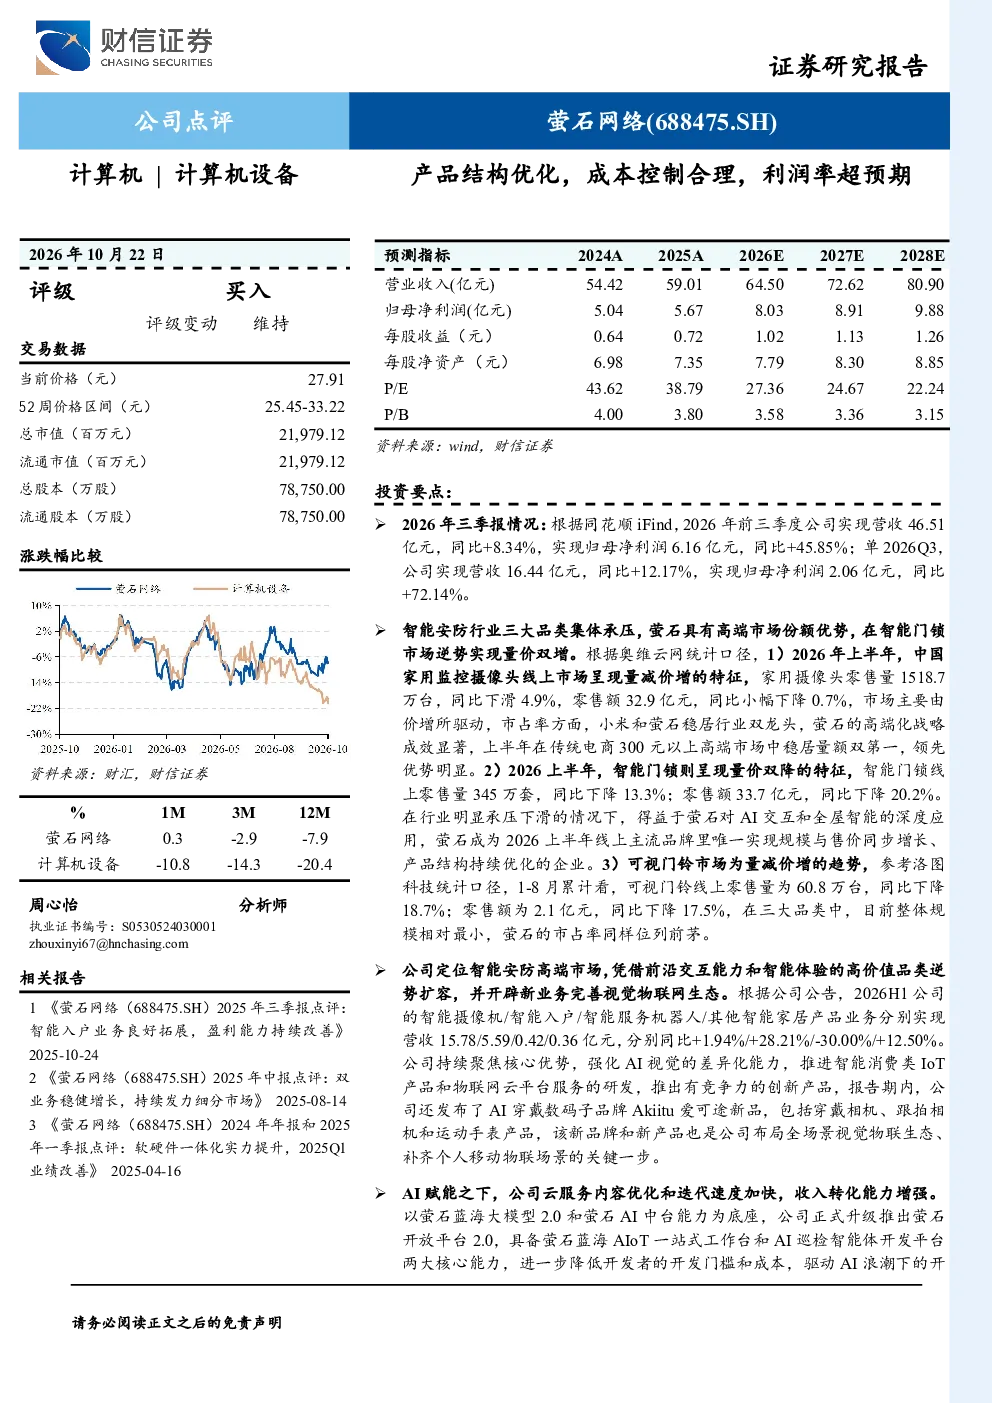
该研报分析了萤石网络2026年前三季度的业绩表现,营收和净利润均实现显著增长。报告重点探讨了智能安防行业三大品类(家用监控摄像头、智能门锁、可视门铃)的市场表现,指出萤石在高端市场具备领先地位。此外,报告还介绍了公司业务结构优化、AI赋能与云服务布局,以及毛利率提升和成本控制策略。
智能安防行业的发展趋势如何?
智能安防行业整体面临大盘承压,但萤石凭借产品竞争力和溢价权表现突出。家用监控摄像头市场量减价增,萤石稳居高端市场;智能门锁和可视门铃市场虽量减但价增,萤石市占率领先。行业未来发展趋势将围绕AI赋能、全屋智能应用和出海进程加速,萤石通过软硬件一体化和新技术布局有望进一步扩张市场份额。
研报重点分析了萤石的哪些方面?
研报重点分析了萤石的网络结构优化、成本控制及利润率提升策略,指出其毛利率提升得益于业务结构优化和核心零部件备货。报告还深入剖析了萤石在智能安防行业的三大品类表现,包括家用监控摄像头、智能门锁和可视门铃的市场地位和增长点。此外,报告关注了萤石AI赋能与云服务能力,以及其发布AI穿戴数码子品牌Akiitu爱可途的战略布局。
当前智能安防市场的现状如何?
当前智能安防市场整体面临增长压力,但高端市场表现相对稳健。家用监控摄像头市场量减价增,萤石在高端市场占据领先地位;智能门锁和可视门铃市场则呈现量减价增趋势,萤石市占率保持前列。行业竞争激烈,萤石凭借AI交互、全屋智能应用等优势维持竞争力。同时,公司存货端增幅较大,经营现金流净额下滑,需关注潜在风险。
研报提到了哪些风险提示?
研报提示了萤石面临的主要风险,包括存货减值风险,因公司存货端增幅较大可能存在跌价风险;市场竞争加剧风险,智能安防行业竞争激烈可能导致价格战或市场份额下降;终端需求不及预期风险,若市场需求疲软可能影响公司业绩;以及产品迭代和技术迭代速度不及预期风险,若公司无法持续创新可能削弱竞争优势。
你可能感兴趣
全年业绩超预期,产品结构优化促进利润率攀升
交通运输太平洋证券2021-03-09
3季度业绩超预期因素仍将维持,公司未来3年成本和产品结构优化优势同时显现
有色金属中国建投2010-10-25
2020年中报点评:业绩超预期,产品结构持续优化&原材料成本下降提升毛利率,产能渠道不断完善
轻工制造华创证券2020-08-07
业绩增长超预期,受益于产品结构优化及成本下行
中邮证券2023-01-03
大冶特钢(000708)09年报点评:产品结构优化,成本控制得当
钢铁东吴证券2010-03-09
中国东方教育2024年中期业绩点评:业绩超预期,强化成本管控利润率优化
国泰君安证券2024-08-25
1季度音乐订阅超预期;收入结构变化及成本优化驱动利润率提升
交银国际2023-05-17
2021年报及关联交易点评报告:业绩增长符合预期;产品结构优化利润率提升
民生证券2022-04-03
2023年业绩快报点评:业绩符合预期,产品结构优化提升利润率
医药生物国泰君安证券2024-02-23
2024年业绩符预期;旗舰店、产品结构优化和成本管控为2025年重点
交银国际2025-03-24