猜你想问
FCT SP 2026财年报告核心内容是什么?
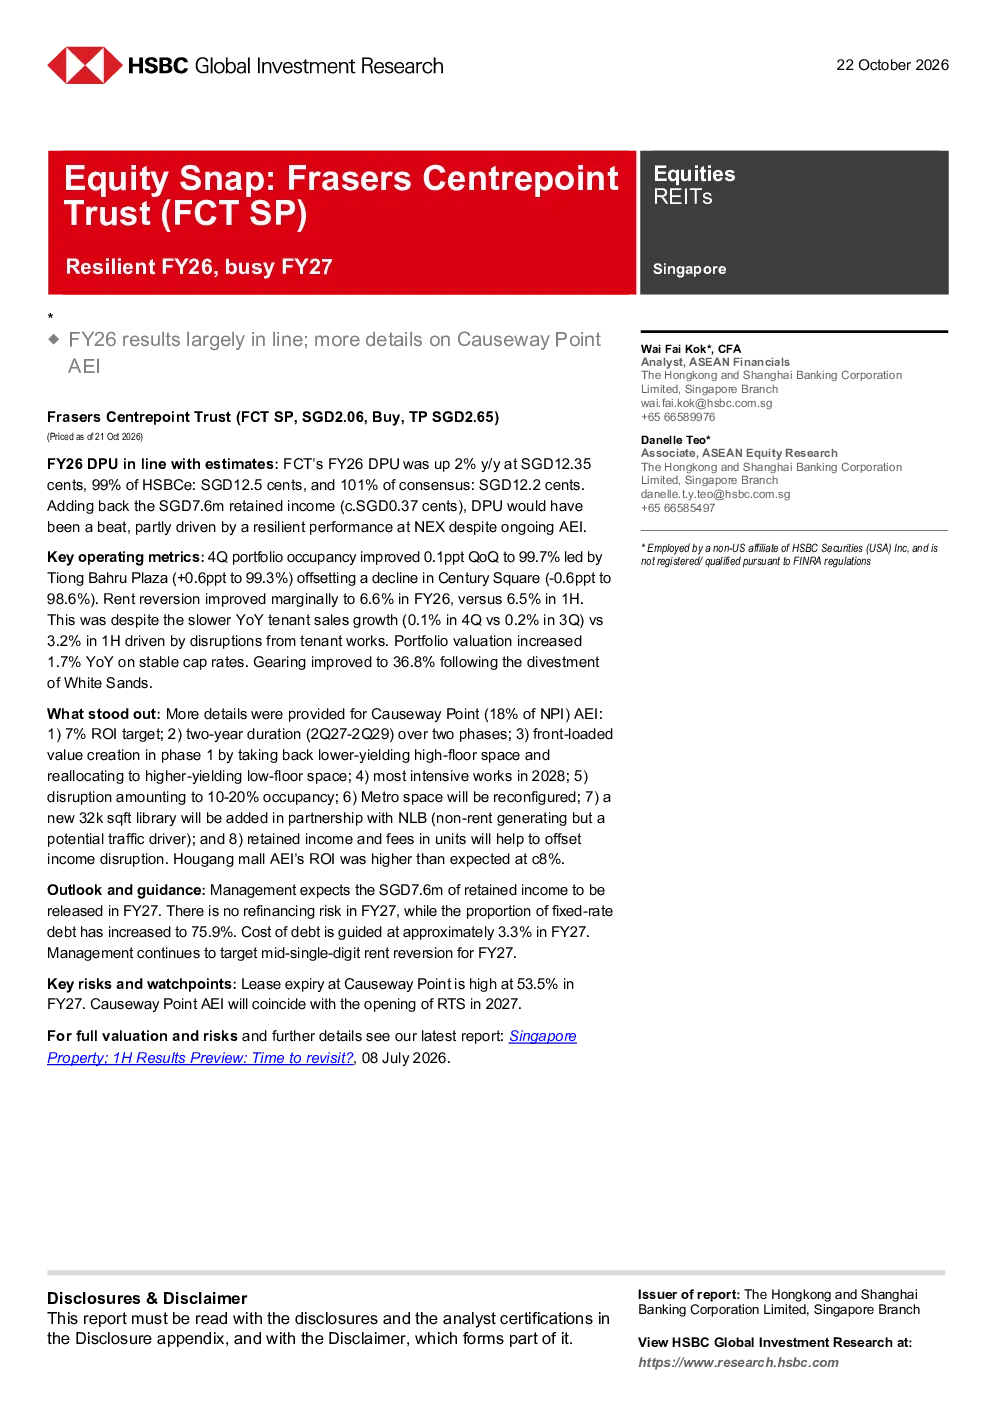
FCT SP 2026财年表现符合预期,DPU上升2%至SGD12.35分,主要受NEX稳健表现推动。4Q资产组合出租率提升至99.7%,租金重置率小幅上升至6.6%,资产估值年增长1.7%。公司通过剥离White Sands改善了杠杆率至36.8%。
商业信托行业发展趋势如何?
商业信托行业发展趋势受宏观经济和区域市场影响,FCT SP通过持续优化资产组合和进行资产增强计划,如Causeway Point和Hougang商场的AEI,以提升长期价值和收入稳定性。
报告重点分析了哪些方面?
报告重点分析了FCT SP的运营表现、资产增强计划(AEI)的进展和潜在影响,以及财务健康状况。特别是Causeway Point和Hougang商场的改造计划细节,包括ROI目标、改造期、出租率中断和成本控制措施。
当前市场现状如何?
当前市场状况下,FCT SP展现出稳健的运营指标和良好的财务状况。资产出租率和估值增长表明市场对优质商业地产的需求持续,但需关注租约到期和资产增强计划带来的短期波动。
研报提示了哪些风险?
研报提示的主要风险包括Causeway Point 53.5%的租约即将到期,可能带来租金重置压力;以及资产增强计划(AEI)与2027年RTS开放可能同时进行,可能对出租率和收入造成短期中断。
你可能感兴趣
2026财年基金收入状况——实际结果
金融国际货币基金组织2026-08-01
2026财年第三季度结果
埃森哲2026-06-18
2026财年预算执行结果
金融国际货币基金组织2026-07-30
2025财年基金收入状况——实际结果(英)
金融国际货币基金组织2025-09-01
2024财年基金的收益状况——实际结果
国际货币基金组织2024-11-21
基金2022财年的收入状况—实际结果
国际货币基金组织2022-12-16
基金2020财年收入状况 - 实际结果
国际货币基金组织2020-12-04
基金 2021 财年的收入状况 - 实际结果
金融国际货币基金组织2021-11-24
2025财年基金收入状况——实际结果
金融国际货币基金组织2025-09-15
2025财年基金收入状况——实际结果
国际货币基金组织2025-09-08