猜你想问
光迅科技这家公司主要做什么业务?
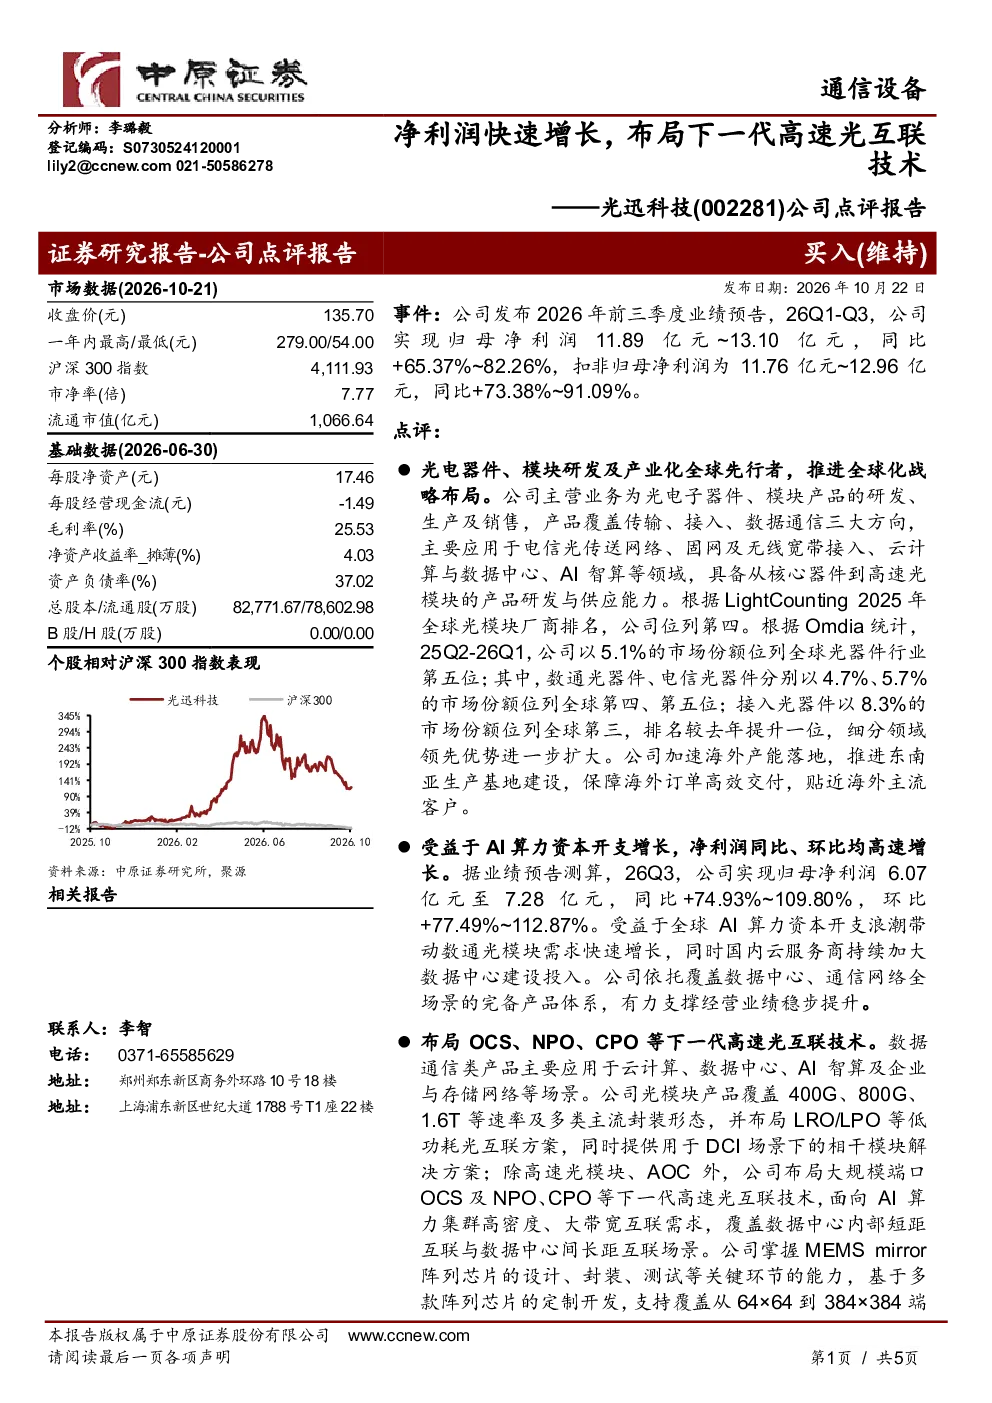
光迅科技作为光电器件、模块研发及产业化全球先行者,持续推进全球化战略布局。公司产品覆盖传输、接入、数据通信三大方向,主要应用于电信光传送网络、固网及无线宽带接入、云计算与数据中心、AI智算等领域,具备从核心器件到高速光模块的产品研发与供应能力。根据LightCounting和Omdia统计,公司在全球光器件及细分领域市场份额领先,排名持续提升。
光迅科技近期的业绩表现如何?
2026年前三季度,公司实现归母净利润11.89亿~13.10亿元,同比+65.37%~82.26%;扣非归母净利润11.76亿~12.96亿元,同比+73.38%~91.09%。26Q3单季度归母净利润预计6.07亿~7.28亿元,同比+74.93%~109.80%,环比+77.49%~112.87%。业绩高速增长主要受益于全球AI算力资本开支浪潮带动数通光模块需求快速增长,以及国内云服务商加大数据中心建设投入。
光迅科技在下一代高速光互联技术方面有哪些布局?
公司布局OCS、NPO、CPO等下一代高速光互联技术,覆盖数据中心内部及间长距互联场景。掌握MEMS mirror阵列芯片设计、封装、测试等关键环节,支持全系列OCS产品需求。根据Cignal AI测算,2025年全球OCS市场规模约4亿美元,预计2029年将突破25亿美元,CAGR为58%。海内外CSP厂商逐步加大资本开支投入,光互联占全球AI资本开支的占比有望从2025年的约5%提升至长期约10%。
当前光互联市场的现状如何?
根据灼识咨询预测,2026-2030年全球光互联市场规模CAGR为31.6%,预计2030年将达到1110亿美元。全球AI算力资本开支持续增长,推动数据中心建设,光互联需求旺盛。公司凭借其技术领先性和市场地位,有望受益于这一趋势。
投资光迅科技需要注意哪些风险?
需关注AI发展不及预期、技术迭代风险、行业竞争加剧、供应链风险以及国际贸易争端风险。这些因素可能对公司业绩和未来发展产生影响,投资者需谨慎评估。