猜你想问
这份研报的核心内容是什么?
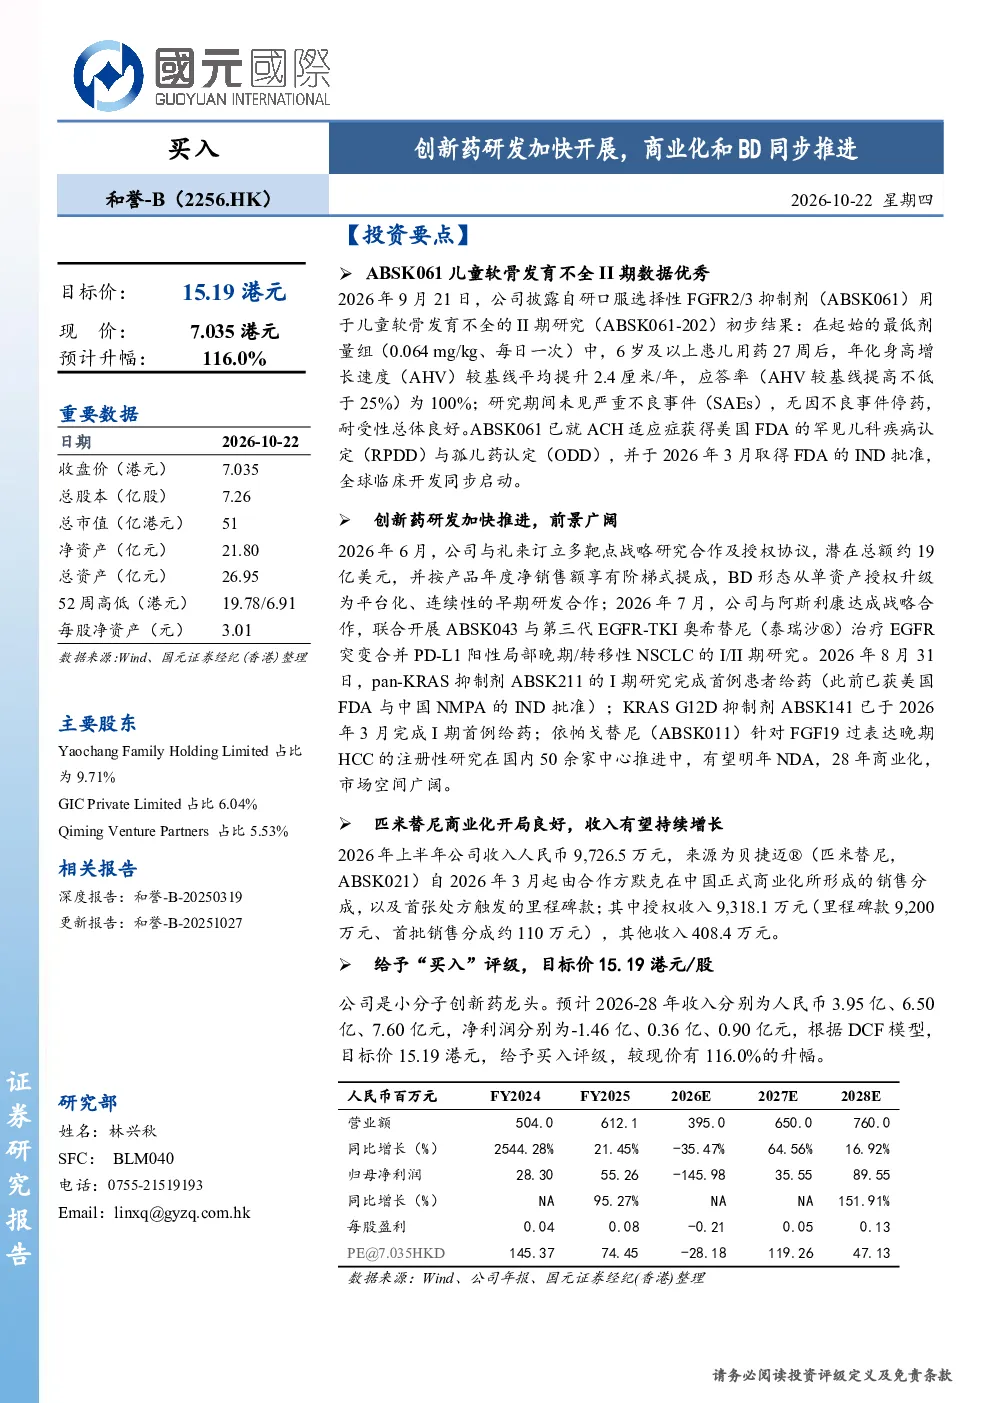
本研报主要关注公司创新药研发进展,重点介绍了ABSK061用于儿童软骨发育不全的II期数据,以及与礼来、阿斯利康的合作,还有匹米替尼的商业化情况。此外,还分析了依帕戈替尼的注册性研究进展和市场空间。报告最后对公司进行了财务预测和风险评估。
当前创新药赛道的发展趋势如何?
创新药赛道正加速发展,公司通过多靶点合作和自主研发,在FGFR、KRAS、FGF19等靶点取得进展。与大型药企的合作有助于加速研发进程,同时国内创新药企商业化能力也在提升,如匹米替尼的市场表现。未来,创新药研发将继续向精准医疗和个性化治疗方向发展。
研报重点分析了哪些方向?
研报重点分析了公司核心产品ABSK061的II期临床数据,包括其在儿童软骨发育不全治疗中的效果和安全性;同时关注了公司在肿瘤领域的布局,如ABSK061联合PD-L1抑制剂的研究;此外,还重点分析了匹米替尼的商业化进展和依帕戈替尼的注册性研究。
目前公司的市场现状如何?
公司市场现状呈现研发与商业化双线推进的态势。一方面,公司持续推出创新药产品,如ABSK061、ABSK211等进入临床阶段;另一方面,匹米替尼已实现商业化,收入贡献稳定增长。公司通过战略合作和自主研发,逐步扩大产品管线和市场覆盖。
研报提到了哪些风险提示?
研报提示了新产品研发进度可能低于预期、产品商业化进展不达预期以及国际形势复杂度超预期等风险。这些风险主要涉及创新药研发的不确定性、市场竞争的激烈程度以及国际政策环境的变化。公司需要密切关注这些风险因素,并制定相应的应对策略。
你可能感兴趣
创新药板块2026H1总结分析:研发实力持续验证,BD与商业化共驱行业向上
医药生物国盛证券2026-09-28
生物制品行业跟踪报告:2025H1:港股创新药业绩向好,BD和商业化驱动资产重估
医药生物万联证券2025-09-03
公司简评报告:商业化+BD驱动高增长,创新研发快速推进
东海证券2026-04-02
医药周报20260412:港股创新药2025年业绩总结:商业化和BD许可双轮驱动
医药生物国联民生证券2026-04-12
东北医疗大健康医药2026中报总结及下半年投资展望创新药BD和商业化持续兑现CXO超预期兑现传统板块筑底拐点
未知机构2026-09-09
创新药研发推进顺利,BD合作空间广阔
国元国际2024-09-02
医药行业:美拟允许多数中国药品授权继续开展,创新药BD政策风险边际缓和
医药生物浦银国际2026-09-21
苑东生物:新产品贡献显著,加快推进创新药研发
医药生物太平洋证券2025-04-29
医药生物行业跟踪周报:创新药通过商业化或BD实现盈利,跨越到新阶段
医药生物东吴证券2024-08-25
创新药棋手 亚虹医药 希维她商业化启航 海外BD有望落地 口服IBD管线数据催化共振
未知机构2026-07-13