猜你想问
Meta26Q3财报核心内容有哪些?
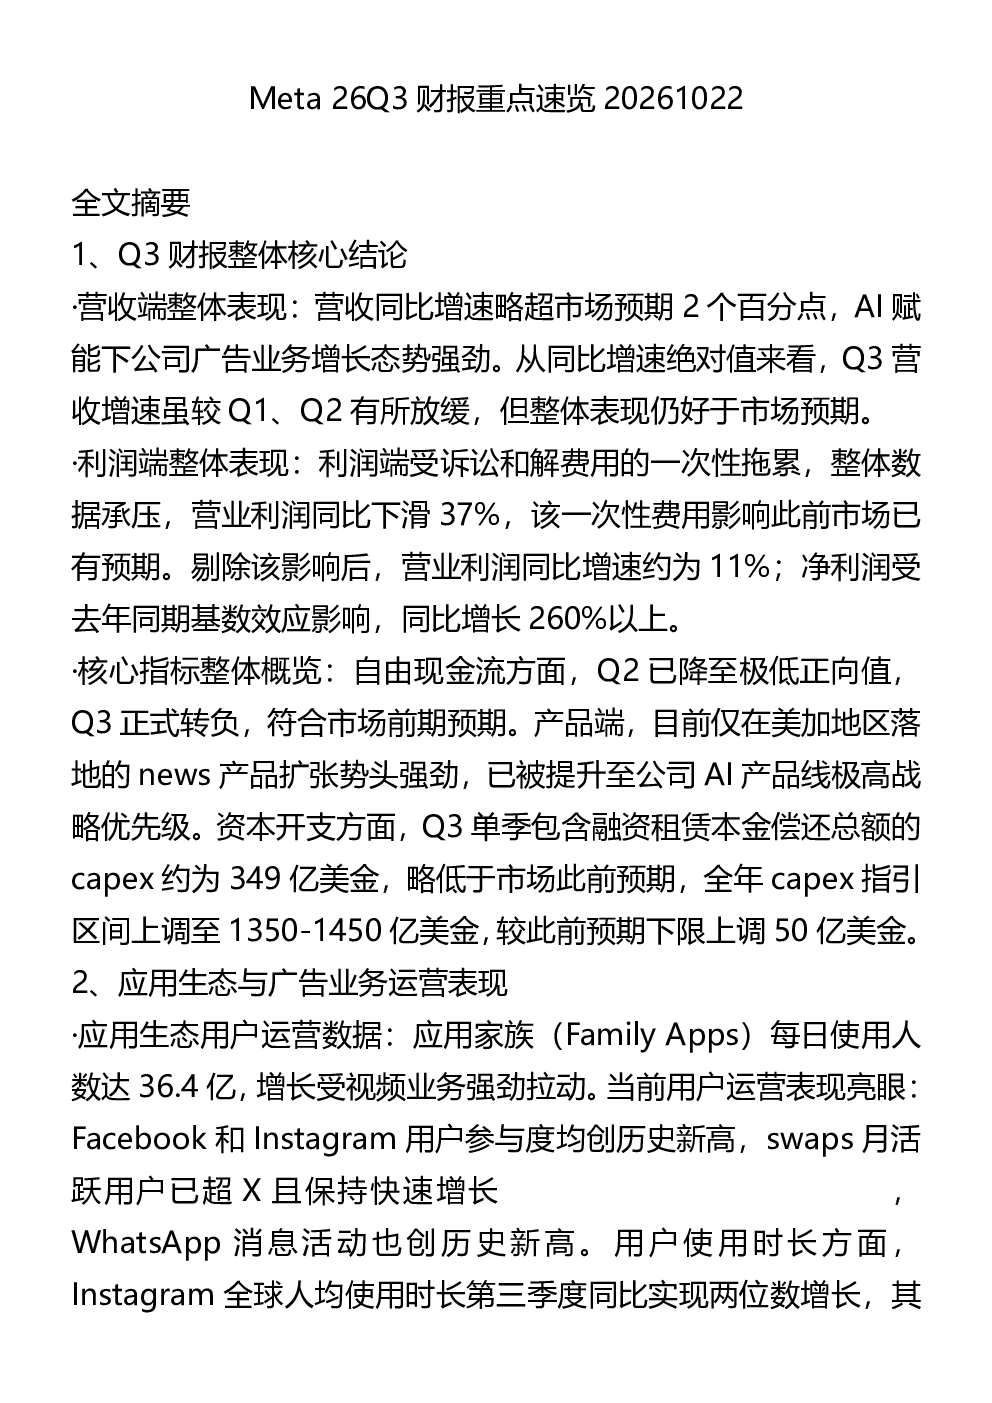
Meta26Q3财报显示,Q3营收同比增速略超预期2个百分点,AI赋能下广告业务增长强劲,但绝对增速较Q1、Q2有所放缓。营业利润同比下滑37%,剔除诉讼和解费用影响后增速约11%。净利润因基数效应同比增长260%以上,但Q3自由现金流转负。资本开支Q3约349亿美金,全年指引1350-1450亿美金。应用家族日活达36.4亿,AI赋能内容推荐和广告业务表现突出,生成式AI工具使用量环比增长25%。RealityLabs收入同比下滑5.7%,亏损收窄7个百分点。Muse产品在美加地区注册用户超1000万,日活迈向250-300万。
AI赛道未来发展趋势如何?
AI赛道未来发展趋势显示,Meta在AI赋能广告业务方面表现强劲,生成式推荐产品提升目标群体转化率约2个百分点,近1000万广告主使用生成式AI广告创意工具。AI赋能内容推荐拉动Reels观看时长增长,内容理解模型迁移至自有muse模型系列,单位内容处理成本降低超80%。Meta持续推进大模型研发,MissWonder模型表现优异,MetaAI人群参与度增长一倍以上。未来将重点发展个人超级智能,目标未来1年计算成本效率提升10倍以上,中长期服务超10亿人。Muse产品定位为个人超级智能,将接入Meta眼镜,支持音乐、通话、记录等功能加成,MetaOne订阅及试用用户已超1500万。
Meta26Q3财报重点分析方向是什么?
Meta26Q3财报重点分析方向聚焦AI赋能业务增长与成本优化。AI赋能广告业务方面,生成式推荐产品提升目标群体转化率约2个百分点,GM广告排序模型站外转化广告增幅达1.7%,应用广告转化增加69.6%。AI赋能内容推荐方面,生成式检索框架和内容语义表述功能拉动Reels观看时长增长,内容理解模型迁移至自有muse模型系列,单位内容处理成本降低超80%。成本优化方面,短期措施包括利用闲置算力、部署小模型、优化推理及产品效率;长期通过自我优化与商业化推进赛跑,逐步形成稳定的商业模式闭环。Muse产品在美加地区注册用户超1000万,日活迈向250-300万,25%周活用户使用购物功能,平均每笔购物金额超200美元。
当前市场对Meta的表现有何判断?
当前市场对Meta的表现判断显示,Meta在AI赋能业务方面展现出强劲增长潜力,Q3营收同比增速略超预期2个百分点,AI赋能下广告业务增长强劲。应用家族日活达36.4亿,Facebook和Instagram用户参与度创历史新高,swaps月活用户超X且快速增长,WhatsApp消息活动创历史新高。但同时,Meta也面临诉讼和解费用拖累(98.9亿美元)、营业成本高增(算力折旧、AI推理成本)、研发费用高增(人员薪酬、前沿模型研发)等挑战,导致营业利润同比下滑31%。Q3自由现金流转负,符合市场预期。Muse产品在美加地区注册用户超1000万,日活迈向250-300万,但长期商业模式仍需持续验证。
Meta26Q3财报存在哪些风险提示?
Meta26Q3财报存在以下风险提示:诉讼和解费用拖累显著,总对价上限185.9亿美金,分保底127亿美金(10年分期)和附条件支付59亿美金(竞品满足条件时支付);产品整改要求18岁以下账号每日使用上限2小时,午夜至凌晨6点禁止登录,可能影响用户增长。营业成本高增,算力折旧、AI推理成本、研发费用(人员薪酬、前沿模型研发)持续上升,导致利润率下滑。自由现金流转负,Q3为-21.2亿美金,未来可能影响资本开支和投资能力。VR业务优先级滞后于AI整体战略,资源优先投向个人超级智能等AI领域,VR业务发展可能受影响。Muse产品长期商业模式仍需持续验证,短期内仍依赖Meta生态流量支持。