猜你想问
这三家公司26年三季报的主要财务数据有哪些?
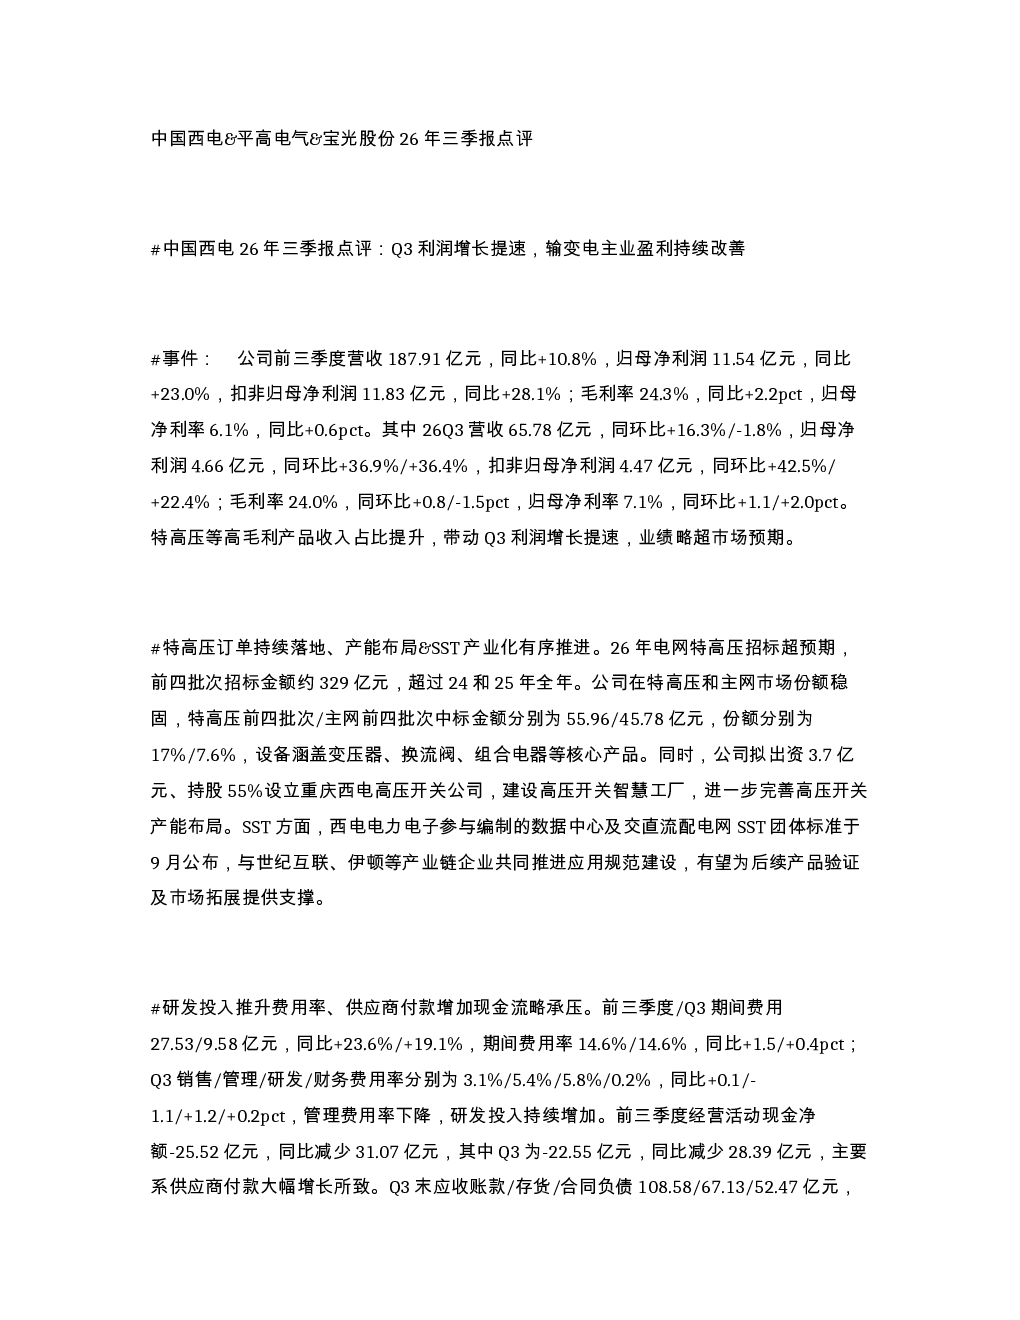
中国西电前三季度营收187.91亿元,同比+10.8%,归母净利润11.54亿元,同比+23.0%;毛利率24.3%,同比+2.2pct,归母净利率6.1%。平高电气营收81.53亿元,同比-3.4%,归母净利润12.31亿元,同比+25.3%;毛利率29.9%,同比+4.8pct,归母净利率15.1%。宝光股份营收10.35亿元,同比+8.7%,归母净利润0.60亿元,同比+20.6%;毛利率21.8%,同比+2.3pct,归母净利率5.8%。特高压等高毛利产品收入占比提升带动利润增长,平高电气超特高压交付支撑盈利,宝光股份高端产品放量改善盈利能力。
这三家公司所在的赛道/行业发展趋势如何?
这三家公司均处于电力设备行业,特高压建设持续推进,带动相关设备需求增长。中国西电和宝光股份在高压开关设备领域市场份额稳固,平高电气在超特高压领域具备优势。SST产业化有序推进,高端灭弧室和金属化陶瓷等新兴应用拓展有望形成第二增长曲线。行业竞争加剧,但龙头企业凭借技术积累和订单优势仍将保持领先地位。
研报对这三家公司的重点分析方向是什么?
研报重点分析了中国西电在特高压领域的市场份额和产能布局,平高电气超特高压订单保障和GIL增量潜力,宝光股份高端产品放量及第二增长曲线。报告关注了各公司毛利率和净利率变化,高毛利产品收入占比提升对盈利能力的影响,以及研发投入、费用率、现金流等财务指标。同时对比了各公司营收和净利润的同比变化情况。
这三家公司目前的市场现状如何?
中国西电市场地位稳固,特高压订单持续落地,但现金流承压。平高电气盈利能力持续改善,高毛利订单增长超预期,但合同负债增长较快。宝光股份业绩符合预期,高端产品放量带动盈利改善,在手订单充沛。整体来看,电力设备行业受益于电网投资,但市场竞争激烈,各公司需关注成本控制和订单稳定性。
研报提示了哪些风险?
研报提示电网投资及项目交付不及预期风险,这对电力设备行业景气度有直接影响。平高电气还面临国际业务亏损幅度超预期的风险。宝光股份需关注价格传导不及预期和竞争加剧的风险。此外,研发投入增加和供应商付款增加导致现金流承压,合同负债持续增长也需关注。