猜你想问
宝光股份2026年三季报核心内容有哪些?
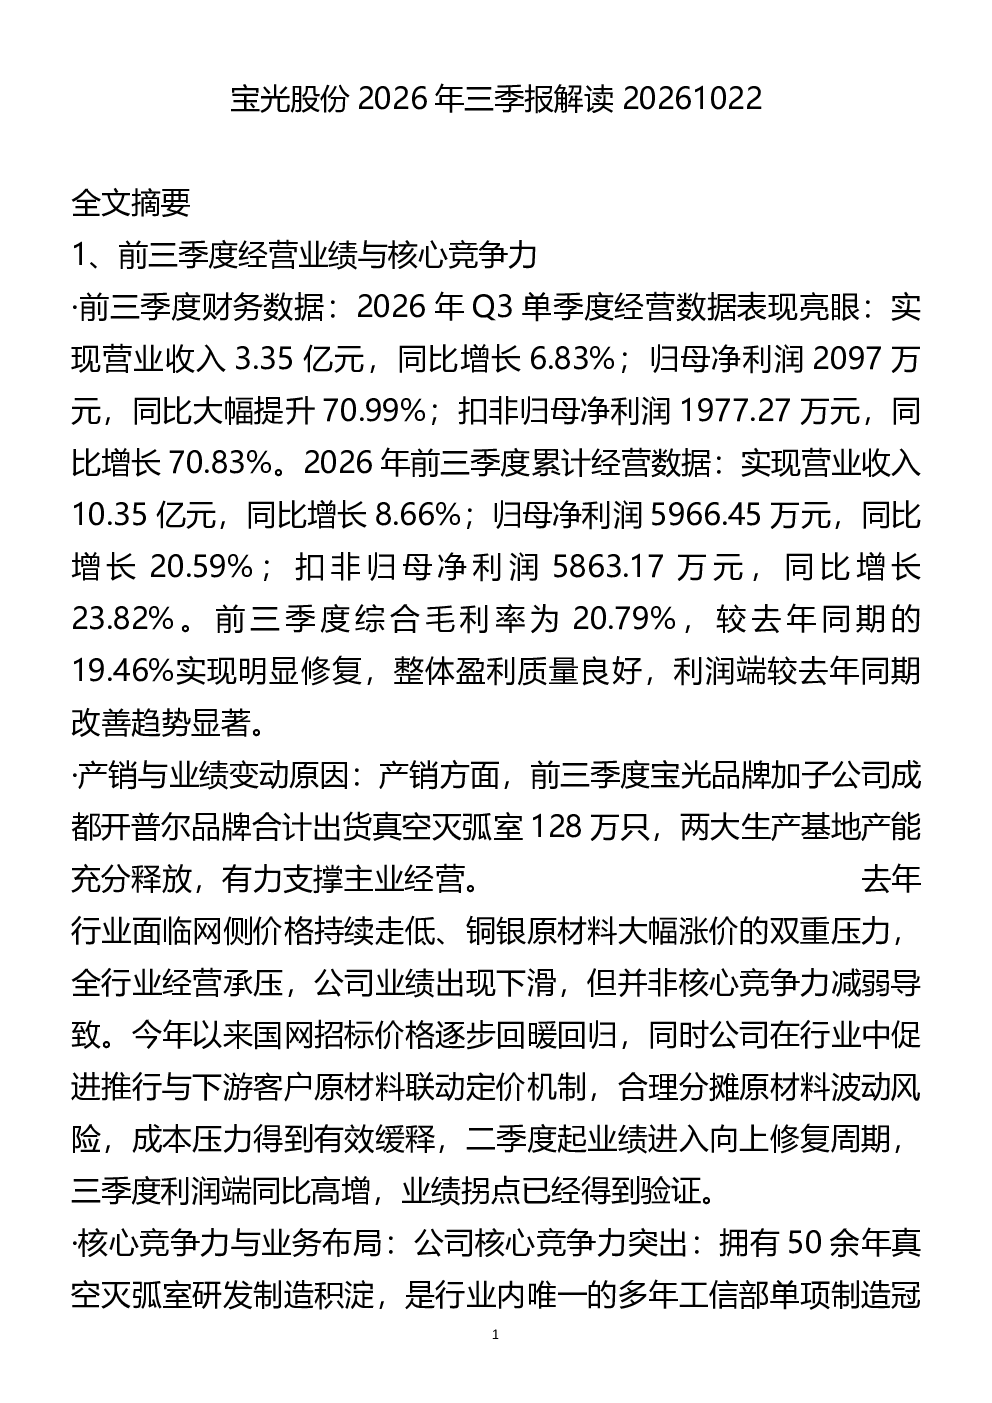
宝光股份2026年前三季度实现营业收入10.35亿元,同比增长8.66%;归母净利润5966.45万元,同比增长20.59%。公司前三季度合计出货真空灭弧室128万只,产销两旺。业绩下滑主要受行业价格压力影响,国网招标价格回暖及原材料联动定价机制有效缓释成本压力,二季度起业绩修复。公司拥有50余年研发制造积淀,市占率稳居龙头,全产业链自研自产,国央企背景聚焦国产替代,已在特种场景实现技术突破。
高压与特种场景业务发展趋势如何?
欧洲2028年起禁用六氟化硫,国内高压场景替换加速,宝光股份72.5-126kV产品已出货100余台,国内增量市场带来业绩翻倍空间。抽蓄等特种场景此前被海外垄断,公司技术突破,预计2030年前营收达亿元级别,毛利率30%-50%。出海业务占比目标提升至30%-40%,上半年欧洲市场订单出货翻倍,已进入澳洲、意大利等核心市场,直销模式对接海外客户,海外高压市场空间大于国内。
报告重点分析了哪些方向?
报告重点分析了宝光股份前三季度经营业绩与核心竞争力,包括财务数据、产销与业绩变动、核心竞争力等。同时,报告详细解读了高压与出海业务规划及空间,毛利率与盈利水平展望,以及金属化陶瓷业务布局与规划,涵盖医疗/X射线领域、半导体领域等具体应用场景。
当前市场现状如何判断?
宝光股份市场现状表现为业绩拐点已验证,核心竞争力突出。公司受益于无氟化替代趋势和金属化陶瓷业务拓展,未来将实现“双轮驱动”高质量发展。传统主业毛利率稳在20%左右,盈利提升核心来自出海业务占比提升、高压产品放量及金属化陶瓷业务拓展。
研报是否存在风险提示?
研报提示,业绩下滑非核心竞争力减弱所致,而是受行业价格压力影响。原材料联动定价机制有效对冲风险,但需关注原材料价格波动及国际贸易摩擦等潜在风险。此外,金属化陶瓷业务尚处发展初期,产能规划及市场拓展存在不确定性。
你可能感兴趣
宝光股份:2026年第三季度报告
财报2026-10-22
长江电新 宝光股份2026年中报分析
未知机构2026-08-20
长江电新 宝光股份2026年中报分析业绩环比
未知机构2026-08-20
宝光股份:宝光股份2026年第一季度报告
财报2026-04-11
中国西电 平高电气 宝光股份26年三季报点评
未知机构2026-10-22
宝光股份26年三季报点评 高端产品放量驱动盈利改善 金属化陶瓷打开第二增长曲线
未知机构2026-10-22
松原安全2026年三季报电话会20261022
未知机构2026-10-22
宝光股份:宝光股份2025年第一季度报告
财报2025-04-11
宝光股份:宝光股份2022年第三季度报告
财报2022-10-28
宝光股份:宝光股份2022年半年度报告
财报2022-08-17