猜你想问
这份研报的核心内容是什么?
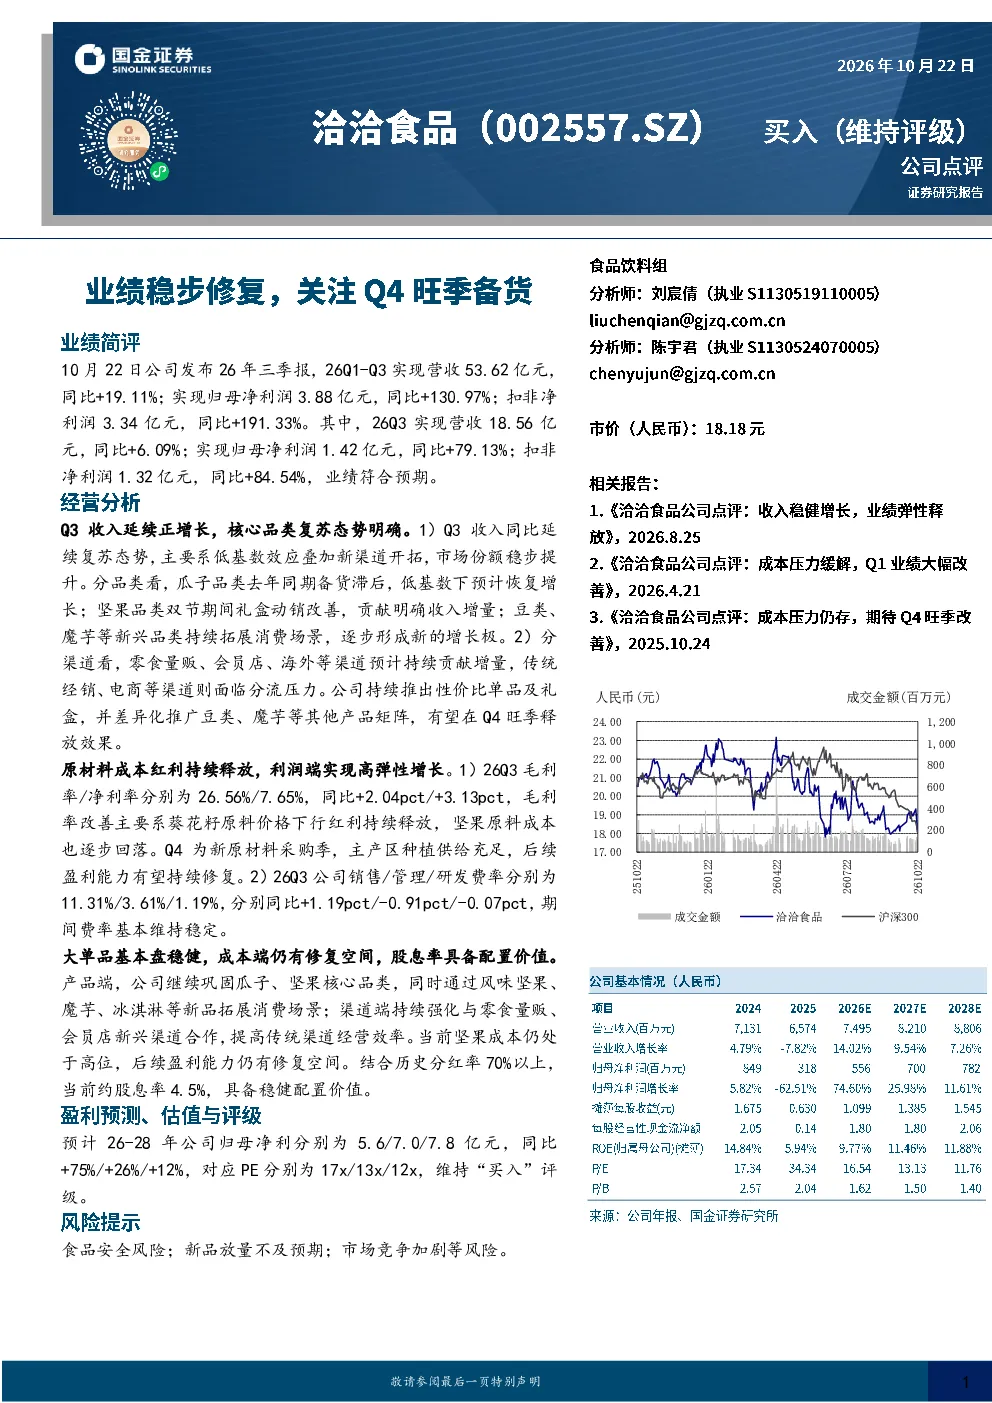
这份研报分析了2026年前三季度洽洽食品的业绩表现,显示营收同比增长19.11%至53.62亿元,归母净利润同比增长130.97%至3.88亿元,扣非净利润同比增长191.33%至3.34亿元。Q3单季营收同比增长6.09%至18.56亿元,归母净利润同比增长79.13%至1.42亿元,扣非净利润同比增长84.54%至1.32亿元。报告指出,瓜子品类预计恢复增长,坚果品类双节期间礼盒动销改善,豆类、魔芋等新兴品类逐步形成新的增长极。零食量贩、会员店、海外渠道持续贡献增量,传统经销、电商渠道面临分流压力。毛利率和净利率分别提升2.04pct和3.13pct,主要因葵花籽原料价格下行,坚果原料成本逐步回落。期间费用率基本稳定。
食品饮料行业的发展趋势如何?
食品饮料行业正经历消费升级和渠道变革。低基数效应和新渠道开拓推动收入增长,市场份额稳步提升。传统经销、电商渠道面临零食量贩、会员店等新兴渠道的分流压力,但传统渠道仍具韧性。健康化、细分化成为品类发展趋势,瓜子、坚果等核心品类通过新品拓展消费场景。豆类、魔芋等新兴品类逐步形成新的增长极,企业需持续创新以应对市场竞争。坚果成本仍处高位,但主产区种植供给充足,后续盈利能力有望持续修复。
这份报告重点分析了哪些方向?
报告重点分析了洽洽食品的业绩表现、收入增长、利润端改善及期间费用率。业绩方面,公司前三季度营收和利润均实现显著增长,Q3单季表现符合预期。收入增长主要来自低基数效应和新渠道开拓,市场份额稳步提升。利润端改善得益于原料成本下行,毛利率和净利率同比提升。报告还分析了产品与渠道策略,公司巩固瓜子、坚果核心品类,拓展消费场景,强化新兴渠道合作,提高传统渠道经营效率。此外,报告预测了2026-2028年归母净利润及PE估值,维持“买入”评级。
当前食品饮料市场的现状如何?
当前食品饮料市场呈现多元化和竞争格局。传统经销、电商渠道面临零食量贩、会员店等新兴渠道的分流压力,但传统渠道仍具韧性。健康化、细分化成为品类发展趋势,瓜子、坚果等核心品类通过新品拓展消费场景。豆类、魔芋等新兴品类逐步形成新的增长极,企业需持续创新以应对市场竞争。坚果成本仍处高位,但主产区种植供给充足,后续盈利能力有望持续修复。食品安全、新品放量不及预期、市场竞争加剧是主要风险点。
这份研报有哪些风险提示?
报告提示了三方面风险:食品安全风险,食品行业监管趋严,企业需加强品控以防范食品安全事件;新品放量不及预期,新兴品类需持续投入,若市场接受度低于预期可能影响增长;市场竞争加剧,零食量贩、会员店等新兴渠道崛起,传统经销、电商渠道面临分流压力,企业需提升竞争力以应对市场变化。此外,原料价格波动也可能影响盈利能力,需密切关注主产区种植供给情况。