猜你想问
这份研报主要讲了什么内容?
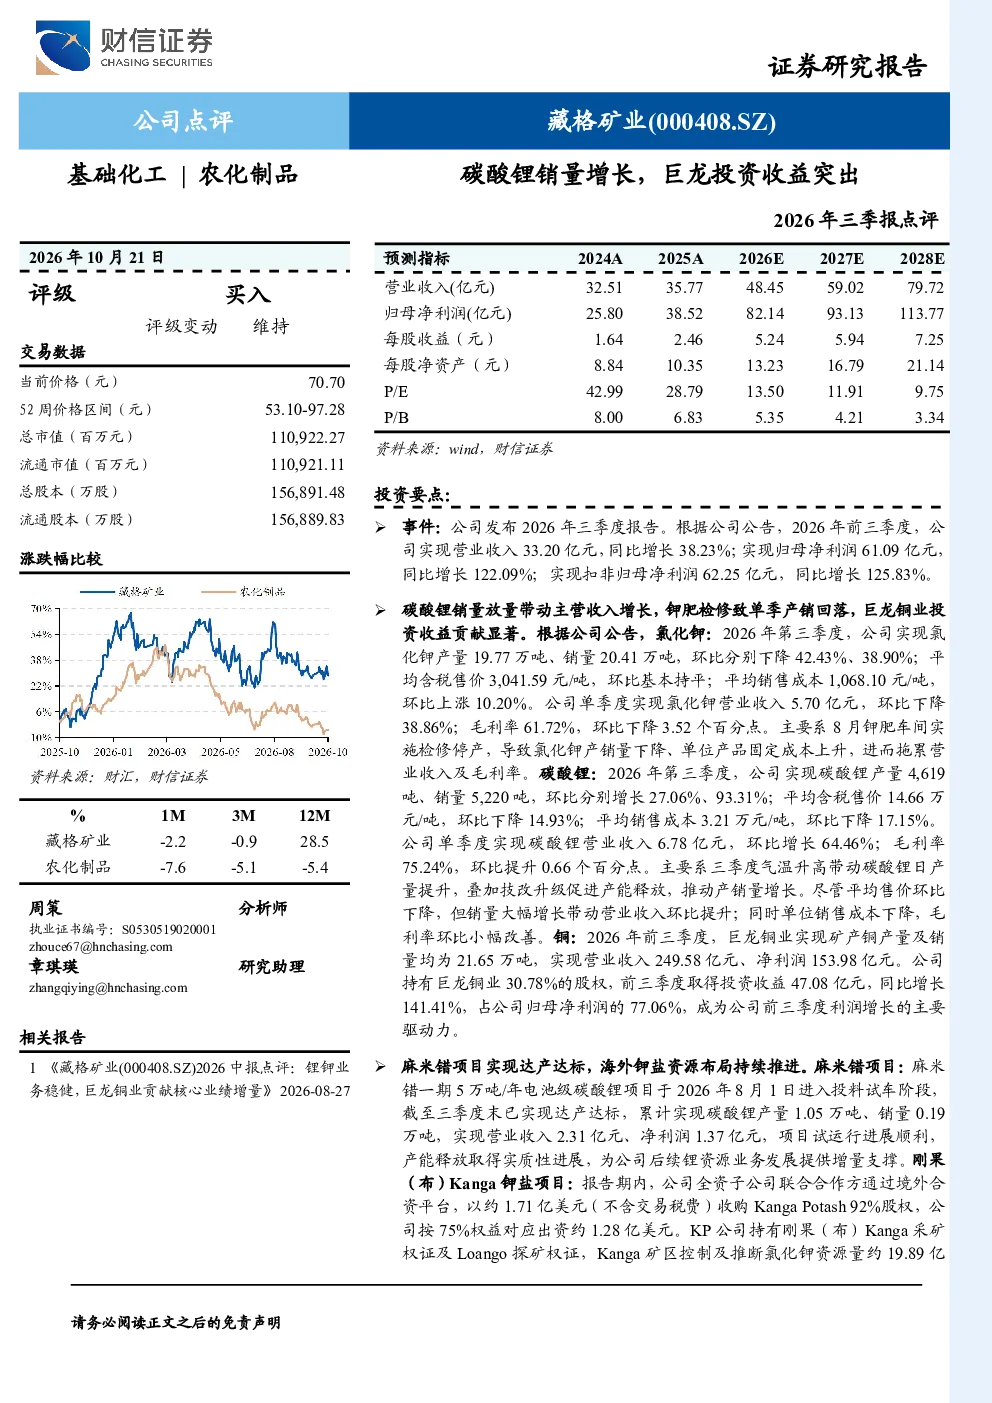
这份研报主要分析了2026年前三季度某基础化工公司(藏格矿业)的业绩表现。报告指出公司营收和净利润均实现大幅增长,其中碳酸锂业务销量显著提升,毛利率提高。同时,巨龙铜业投资收益成为利润增长的主要驱动力。此外,报告还提到了公司在海外资源布局的进展。
碳酸锂行业未来发展趋势如何?
根据研报,碳酸锂行业未来发展趋势向好。公司碳酸锂业务销量和营收均大幅增长,毛利率提升,主要受气温升高和技改升级推动。预计未来几年,随着行业需求增长和技术进步,碳酸锂价格有望保持稳定或上涨,为公司带来持续增长动力。
报告重点分析了哪些方面?
报告重点分析了公司业绩增长、碳酸锂业务发展、钾肥业务经营以及海外资源布局。其中,碳酸锂业务增长是报告的核心亮点,钾肥业务因检修导致短期下滑,而巨龙铜业投资收益贡献显著。海外布局方面,麻米错项目已达产,刚果(布)项目完成收购,拓展了公司资源基础。
当前市场对该公司有何评价?
当前市场对该公司评价积极。报告显示公司业绩增长强劲,碳酸锂业务放量增长,钾肥业务盈利保持韧性,巨龙铜业投资收益显著。公司未来几年业绩预测乐观,PE估值处于合理区间。这些因素共同支撑了市场对该公司的正面评价。
研报提示了哪些风险?
研报提示了几个主要风险:产品价格下跌可能导致公司业绩下滑;项目进展不及预期会影响公司扩张计划;下游需求不及预期也会对公司销售造成压力。此外,公司经营还面临行业竞争加剧、安全生产等一般性风险。投资者需关注这些风险因素。
你可能感兴趣
巨龙铜业投资收益持续增长,看好碳酸锂长期发展趋势
德邦证券2024-08-12
藏格矿业2026年三季报点评:三季报业绩高增长符合预期,巨龙铜业贡献核心利润
西部证券2026-10-21
2026年中报点评 COR水平继续改善 权益投资收益表现突出
未知机构2026-08-29
2025年三季报点评:财富管理优势显著,自营投资收益增势突出
金融东吴证券2025-10-31
2026年中报点评:COR水平继续改善,权益投资收益表现突出
金融东吴证券2026-08-29
巨龙铜业投资收益大幅增长,巨龙二期稳步推进
基础化工德邦证券2025-03-31
巨龙铜业投资收益大幅增长;结则茶卡与龙木错盐湖项目进展顺利
基础化工德邦证券2024-10-25
公司事件点评报告:巨龙铜矿投资收益再进一步,归母净利润提升
有色金属华鑫证券2025-10-29
公司事件点评报告:巨龙铜矿投资收益进一步提升,公司半年业绩同比大增
基础化工华鑫证券2026-08-17
公司事件点评报告:巨龙铜矿投资收益持续增长,麻米错项目达产达标
基础化工华鑫证券2026-10-20