猜你想问
这份研报主要分析了什么内容?
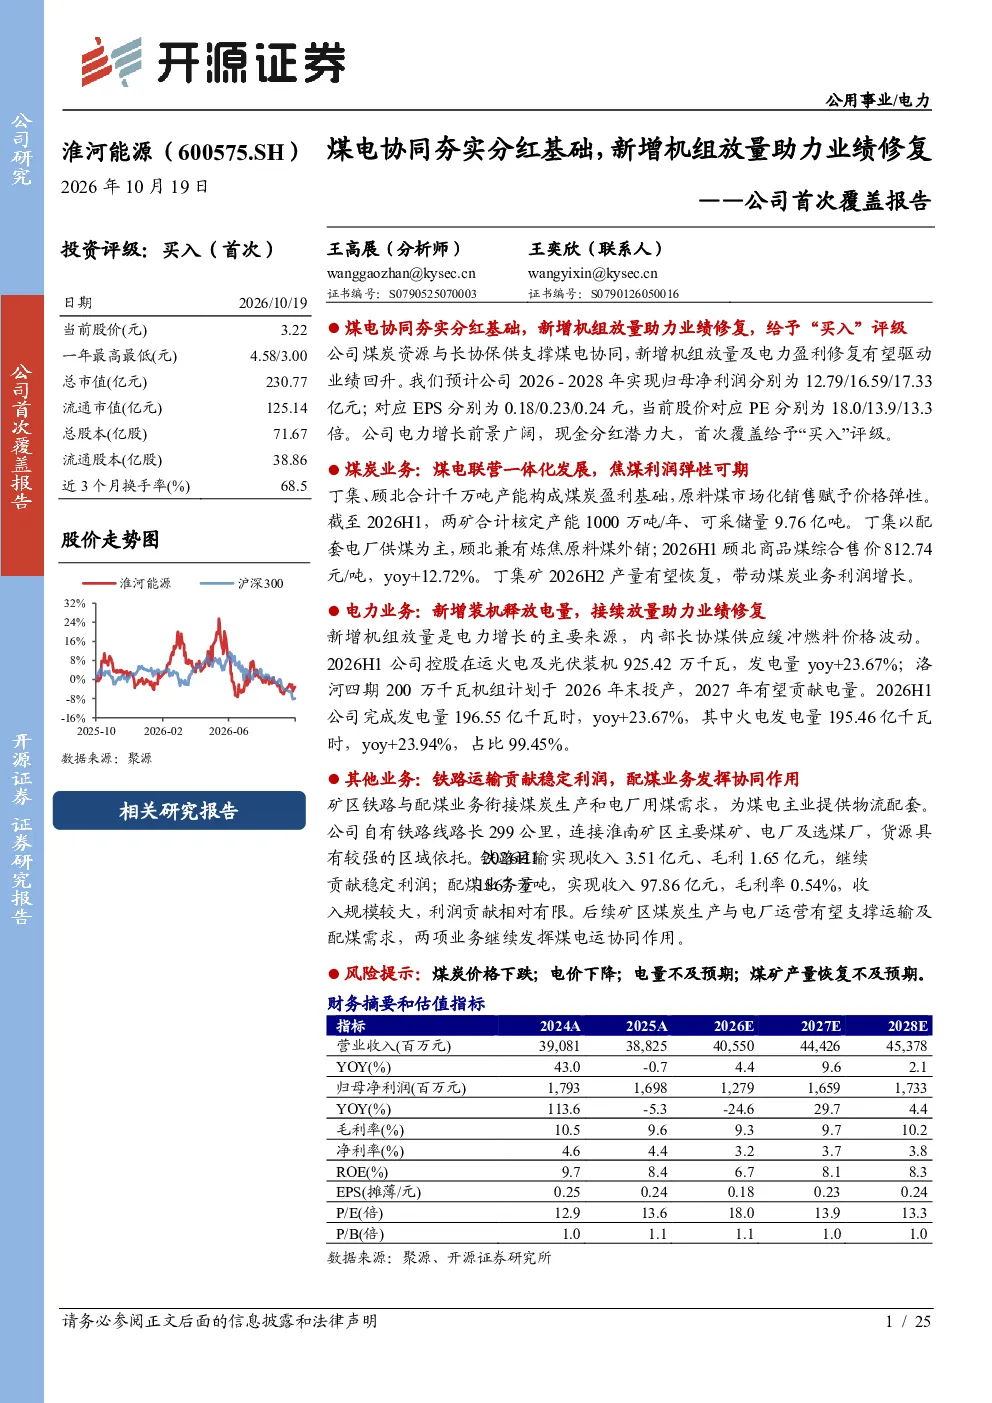
这份研报主要分析了淮河能源的煤电一体化业务模式,包括煤炭业务提供盈利支撑、电力业务贡献成长增量,以及铁路运输和配煤业务的协同配套作用。报告重点探讨了公司2025年现金分红比例的提高和未来三年现金分红规划,同时分析了新增机组投产对电力业务增长的影响,以及煤炭和运输业务的盈利情况。此外,还评估了公司未来几年的盈利预测和投资评级。
煤电协同对淮河能源的业务发展有何重要意义?
煤电协同对淮河能源的业务发展具有重要意义。公司依托淮南矿区丰富的煤炭资源,形成了煤电一体化的发展模式,其中煤炭业务为电力业务提供稳定的燃料供应和盈利支撑,而电力业务则贡献了主要的成长增量。这种协同效应使得公司能够有效控制燃料成本,提升整体盈利能力。同时,铁路运输和配煤业务进一步增强了这种协同性,为煤炭生产和电力供应提供了配套服务,进一步巩固了公司的竞争优势。
报告如何评估淮河能源的电力业务增长前景?
报告评估淮河能源的电力业务增长前景主要基于新增机组投产的预期。洛河四期200万千瓦机组计划于2026年末投产,预计2027年将开始贡献电量,这将显著提升公司的电力装机容量和发电量。此外,皖电东送项目虽然面临2026年江浙沪皖代理购电均价下移的压力,但仍是公司电量的重要组成部分。公司约90%的燃煤由自有煤矿及集团长协煤保障,燃料成本波动相对有限,进一步支撑了电力业务的稳定增长。
当前市场环境下,淮河能源面临哪些主要风险?
当前市场环境下,淮河能源面临的主要风险包括:煤炭价格下跌风险,这可能影响公司煤炭业务的盈利能力;电价下降风险,特别是皖电东送长协电价下降,对上半年盈利造成压力;项目投产与电量不及预期风险,如洛河四期机组投产进度或发电量可能存在不确定性;以及煤矿产量风险,包括丁集和顾北煤矿的产量稳定性。这些风险需要公司密切关注并采取相应措施加以应对。
报告对淮河能源的长期投资价值有何看法?
报告对淮河能源的长期投资价值持积极看法。公司煤电一体化业务模式稳定,电力业务增长前景广阔,新增机组投产将进一步提升公司盈利能力。同时,公司经营现金流改善,2025年现金分红比例提高至80.21%,并制定了明确的未来三年现金分红规划,每股现金红利不低于0.19元,显示出公司较强的股东回报意愿。此外,公司股权结构稳定,安徽省国资委为实际控制人,进一步增强了公司的经营稳定性。综合来看,淮河能源具备较好的长期投资价值。