猜你想问
国债期货震荡上行报告主要分析了哪些内容?
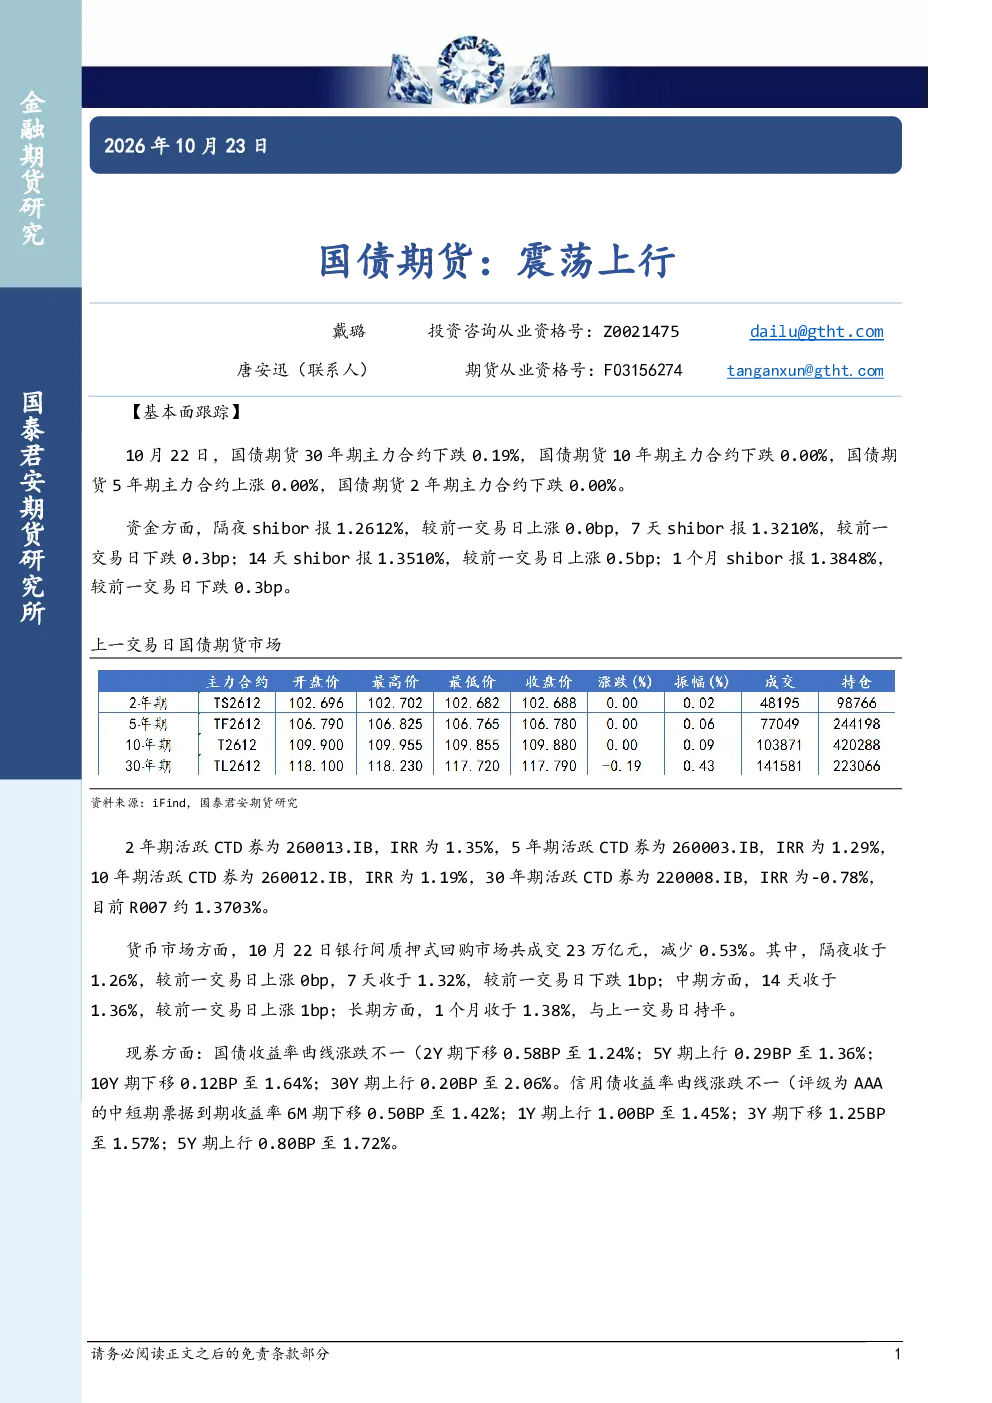
本报告主要分析了国债期货各期限主力合约的表现,包括30年期下跌0.19%,10年期持平,5年期和2年期均持平的情况。同时,报告还关注了资金面变化,如shibor整体小幅波动,7天和1个月shibor分别下跌0.3bp和0.3bp,14天shibor上涨0.5bp;R007报1.3703%。此外,报告还考察了现券收益率曲线和信用债收益率曲线的涨跌情况,例如2年期下行0.58bp至1.24%,5年期上行0.29bp至1.36%等数据。这些分析有助于投资者理解当前国债期货市场的动态和潜在趋势。
国债期货行业发展趋势如何?
国债期货行业发展趋势方面,中办、国办发文推动高质量建设债券市场“科技板”,这表明政策层面正积极支持债券市场创新和发展。从市场表现来看,国债期货各期限合约表现不一,显示市场仍存在结构性分化。现券收益率曲线涨跌不一,也反映出市场情绪的复杂性。未来,随着政策支持和市场参与者的深入互动,国债期货市场有望迎来更多元化的发展机遇,但同时也需关注宏观经济环境和资金流动的变化。
报告重点分析了国债期货的哪些方面?
报告重点分析了国债期货各期限合约的走势差异,特别是30年期、10年期、5年期和2年期的表现,以及shibor和R007等关键资金利率的变化。此外,报告还详细考察了现券收益率曲线和信用债收益率曲线的变动情况,如2年期收益率下行0.58bp至1.24%,5年期收益率上行0.29bp至1.36%等。这些分析有助于投资者全面把握国债期货市场的现状和潜在变化。
当前国债期货市场现状如何判断?
当前国债期货市场现状表现为各期限合约表现不一,30年期下跌,10年期持平,5年期和2年期均持平,显示市场存在结构性分化。资金方面,shibor整体小幅波动,7天和1个月shibor下跌,14天shibor上涨,R007报1.3703%,表明市场流动性仍保持一定压力。现券和信用债收益率曲线涨跌不一,进一步印证了市场情绪的复杂性。综合来看,国债期货市场短期波动较大,投资者需密切关注政策动向和资金流动情况。
投资国债期货需注意哪些风险?
投资国债期货需注意多重风险。首先,市场波动风险,国债期货各期限合约表现不一,显示市场存在不确定性。其次,政策风险,中办、国办发文推动债券市场“科技板”等政策变化可能影响市场供需关系。再次,资金流动性风险,shibor和R007等指标的变化可能影响市场资金成本。此外,现券和信用债收益率曲线的变动也可能对国债期货价格产生影响。投资者需全面评估风险,谨慎决策。