猜你想问
这份研报主要分析了什么?
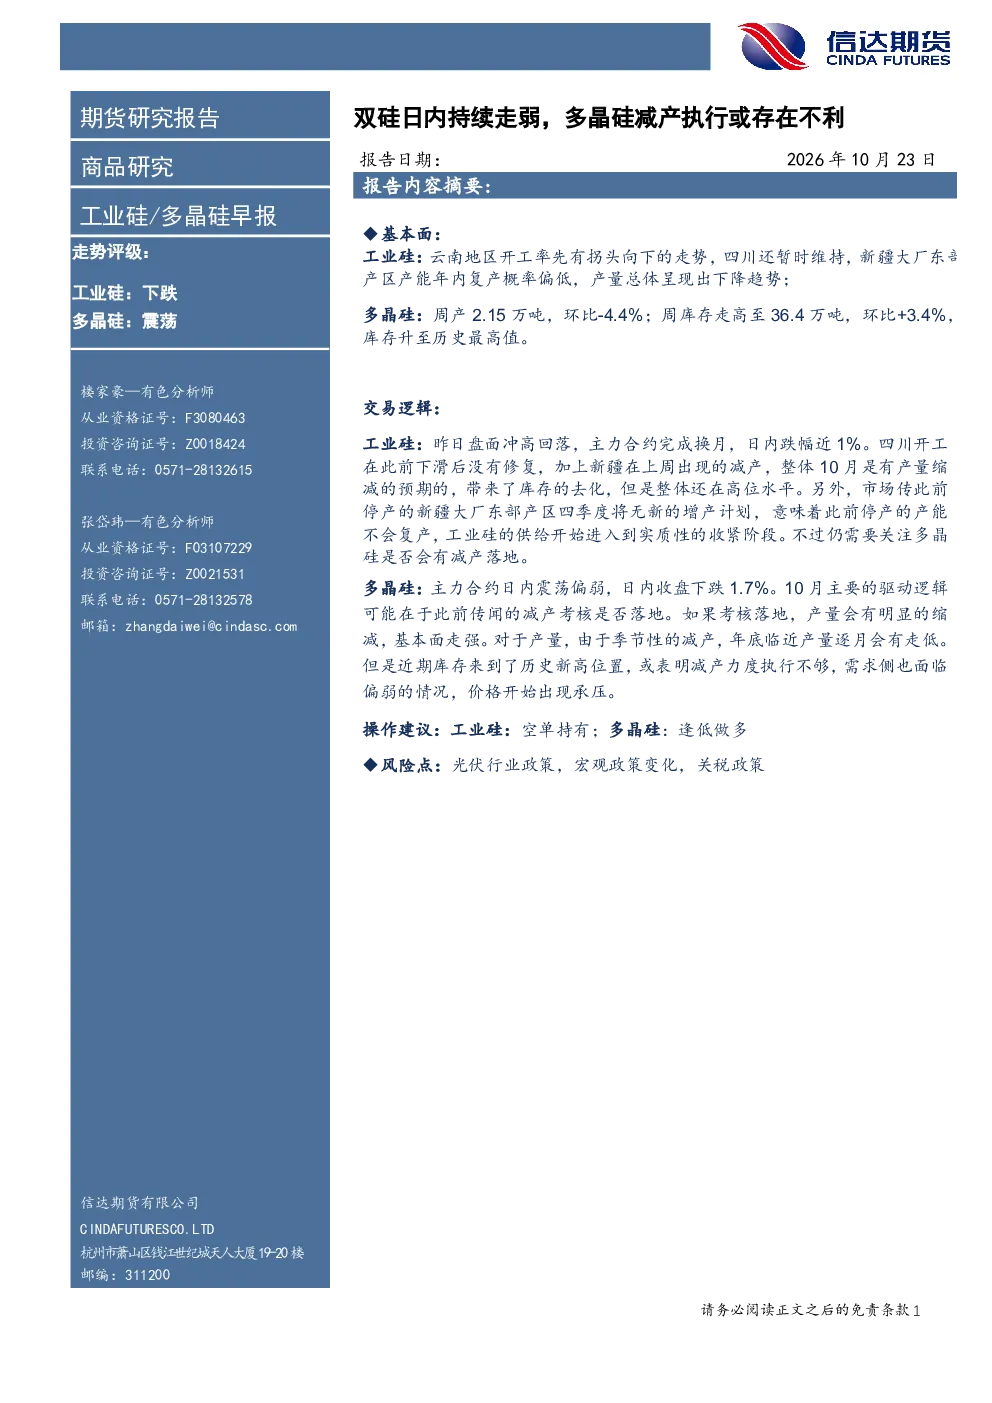
这份研报分析了工业硅和多晶硅的走势。工业硅走势评级为下跌,主要因云南地区开工率下降,四川开工未修复,新疆大厂产能恢复概率低,整体产量下降。多晶硅走势评级为震荡,主要因周产量环比下降4.4%,库存升至36.4万吨的历史高位,减产传闻或影响市场。
工业硅和多晶硅的行业发展趋势如何?
工业硅行业趋势显示整体产量呈下降趋势,云南、四川、新疆地区的开工率和产能变化是关键因素。多晶硅行业面临库存高企和减产传闻的双重影响,季节性减产力度不足,需求侧偏弱,价格承压。
研报重点分析了哪些方面?
研报重点分析了工业硅和多晶硅的供应端与需求端。工业硅关注云南、四川、新疆的开工率、产能及产量变化。多晶硅则分析了产量环比下降、库存上升以及减产传闻对市场的影响。
当前市场现状如何判断?
当前工业硅市场因四川开工未修复、新疆减产等因素,整体产量下降,库存仍高位。多晶硅市场则面临产量下降和库存高企的双重压力,减产传闻或影响市场情绪。
研报提示了哪些风险点?
研报提示的风险点包括光伏行业政策变化、宏观政策调整以及关税政策变动。这些因素可能对工业硅和多晶硅的市场供需及价格产生影响。
你可能感兴趣
工业硅/多晶硅早报:双硅日内双双大跌,多晶硅减产执行或存在不利
信达期货2026-10-22
工业硅/多晶硅早报:双硅日内走弱,多晶硅等待周内是否政策落地
信达期货2026-06-16
工业硅/多晶硅早报:双硅日内走弱,丰水期供给增加成本下行拖累基本面
信达期货2026-06-29
工业硅/多晶硅早报:双硅日内走势不一,季节性减产工业硅基本面稍强
信达期货2026-10-20
工业硅/多晶硅早报:双硅日内走势不一,季节性减产工业硅基本面稍强
信达期货2026-10-21
工业硅/多晶硅早报:双硅日内均有较大跌幅,多晶硅减产似为落实利多出尽
信达期货2026-10-16
工业硅/多晶硅早报:双硅日内双双大跌,丰水期预期成本下行
信达期货2026-05-13
工业硅/多晶硅早报:反内卷重要会议召开,双硅日内冲高回落
信达期货2026-04-22
工业硅/多晶硅早报:双硅日内走势震荡,丰水期供给抬升驱动减弱
信达期货2026-05-27
工业硅/多晶硅早报:双硅昨日日内止跌,工业硅纳入工信部节能监察名单
信达期货2026-05-14