猜你想问
工业硅和多晶硅的近期走势如何?
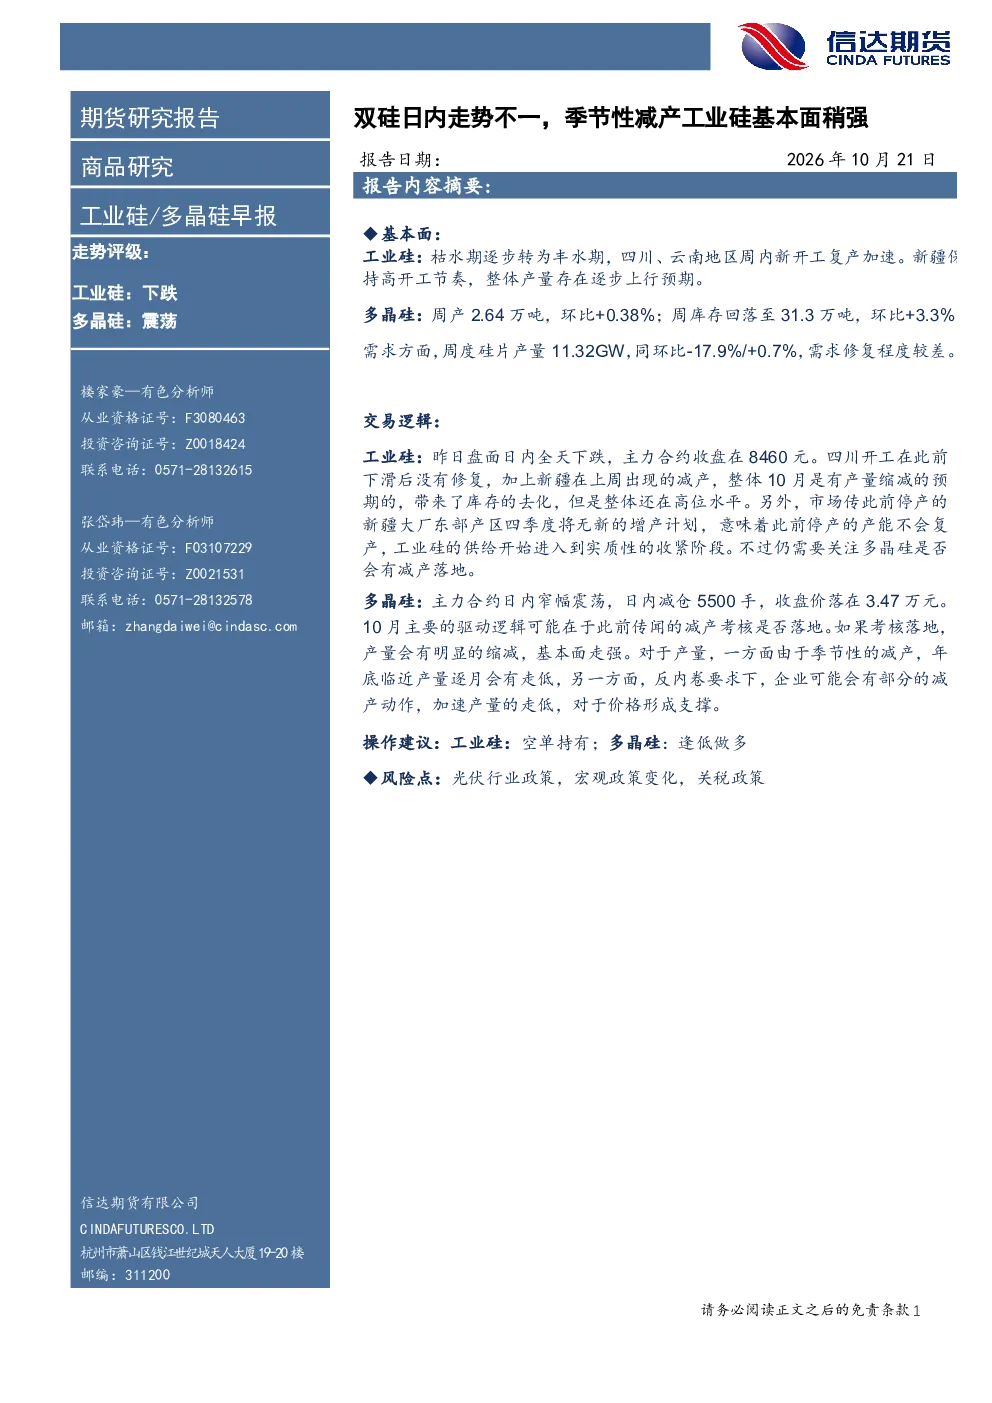
根据研报分析,工业硅走势评级为下跌,主要由于枯水期结束导致四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行。多晶硅走势评级为震荡,尽管周产量环比微增0.38%,但库存环比增加3.3%,且需求修复较差,硅片产量同环比下降17.9%。市场传新疆大厂四季度无增产计划,供给实质性收紧,同时季节性减产和反内卷要求或加速产量走低,支撑价格。
工业硅和多晶硅的行业发展趋势是什么?
工业硅方面,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,但新疆大厂可能无增产计划,供给实质性收紧。多晶硅方面,季节性减产和反内卷要求或加速产量走低,支撑价格。光伏行业政策、宏观政策变化、关税政策是主要风险点。供应端分析包括开工率、产量变化等,需求端分析需关注硅片产量变化。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的基本面与走势评级。工业硅因四川、云南开工加速及新疆减产导致产量上行压力,走势评级为下跌。多晶硅因库存增加和需求修复较差,走势评级为震荡,但季节性减产和反内卷要求或加速产量走低,支撑价格。报告还分析了交易逻辑、操作建议和风险点,包括工业硅空单持有、多晶硅逢低做多,以及光伏行业政策、宏观政策变化、关税政策等风险。
当前市场现状如何判断?
当前工业硅市场因四川、云南开工加速及新疆减产导致产量上行压力,盘面全天下跌至8460元,库存去化但仍在高位。多晶硅市场主力合约窄幅震荡至3.47万元,10月主要驱动为减产考核落地,季节性减产和反内卷要求或加速产量走低,支撑价格。周产环比微增0.38%,但库存环比增加3.3%,需求修复较差,硅片产量同环比下降17.9%。
研报有哪些风险提示?
研报提示的主要风险点包括光伏行业政策变化、宏观政策变化、关税政策变化。此外,工业硅方面需关注新疆大厂增产计划,多晶硅方面需关注减产落地情况。报告基于公开信息撰写,不保证准确性,不构成投资建议,仅供参考。供应端分析包括开工率、产量变化等,需求端分析需关注硅片产量变化。