猜你想问
印尼镍减产对镍价影响多大?
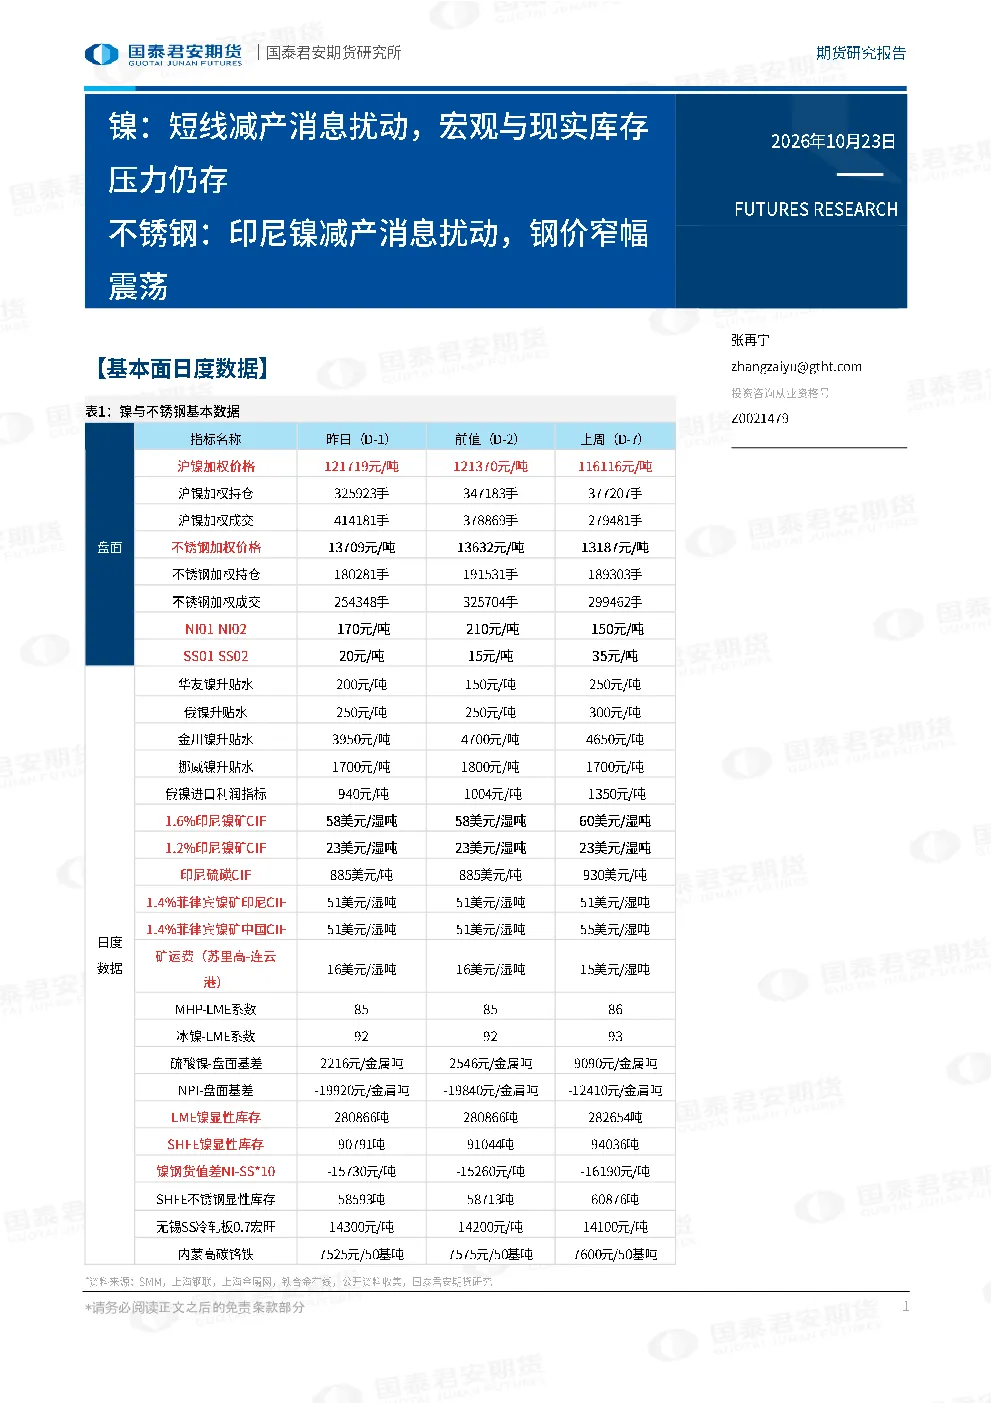
印尼镍减产消息对镍价造成短线扰动,但宏观与现实库存压力仍存。10月16日数据显示中国精炼镍库存减少1519吨至120574吨,LME镍仓单库存减少2874吨至279990吨,显示全球库存压力可控。印尼政策调整后,2027年矿产和煤炭行业维持年度报告机制,而非三年期方案,长期减产预期仍需观察。当前镍铁全产业链库存周环比持平至13.1万吨,月度环比4%,不锈钢厂库158万吨,月同环比+4%/-1%,社会库存环比-3%至92.1万吨,钢联数据周环比减少2.71%,库存压力总体稳定。
不锈钢行业发展趋势如何?
不锈钢行业发展趋势需关注印尼镍减产及全球库存变化。印尼镍减产短期内或支撑镍价,但不锈钢价格受供需关系影响。10月15日数据显示SMM镍铁全产业链库存周环比持平,9月不锈钢厂库158万吨,月环比-1%,社会库存92.1万吨,环比-3%,显示供需相对平衡。但印尼能矿部监控镍冶炼厂电力供应,厄尔尼诺威胁或影响镍加工和精炼运营,需关注供应端变化。美国经济数据显示8月核心PCE同比3.4%,低于预期,9月非农就业2.9万人,弱于预期,市场计价10月加息概率下降,12月加息预期仍有韧性,宏观环境变化对不锈钢需求有潜在影响。
本报告重点分析了哪些方向?
本报告重点分析了镍和不锈钢产业链的库存变化及印尼政策影响。数据显示,10月16日中国精炼镍库存减少1519吨,LME镍仓单库存减少2874吨,库存压力有所缓解。SMM硫酸镍上下游及一体化产线库存天数持平,前驱体库存周环比+0.1至12.0天,三元材料库存持平。镍铁全产业链库存周环比持平至13.1万吨,月度环比4%。不锈钢厂库158万吨,月环比-1%;社会库存92.1万吨,环比-3%。印尼政策调整后,2027年矿产和煤炭行业维持年度报告机制,而非三年期方案,长期镍供应格局或受影响。此外,印尼商品交易所计划2027年1月4日开市,锡和镍铁将纳入交易,或提升市场透明度。
当前镍和不锈钢市场现状如何?
当前镍和不锈钢市场现状显示供需相对平衡,但存在不确定性。10月16日数据显示中国精炼镍库存减少1519吨,LME镍仓单库存减少2874吨,库存压力有所缓解。SMM硫酸镍上下游及一体化产线库存天数持平,前驱体库存周环比+0.1至12.0天,三元材料库存持平。镍铁全产业链库存周环比持平至13.1万吨,月度环比4%。不锈钢厂库158万吨,月环比-1%;社会库存92.1万吨,环比-3%,显示需求端略有改善。印尼镍减产消息对市场情绪造成扰动,但全球库存压力总体可控。印尼能矿部监控镍冶炼厂电力供应,厄尔尼诺威胁或影响镍加工和精炼运营,需关注供应端变化。美国经济数据显示通胀压力有所缓解,市场计价10月加息概率下降,12月加息预期仍有韧性,宏观环境变化对市场有潜在影响。
本报告有哪些风险提示?
本报告观点仅供专业投资者参考,不构成投资建议,投资者需自行承担风险。报告信息来源于公开资料,准确性、完整性或可靠性不作保证,不构成投资建议。需关注印尼镍减产政策变化对市场预期的影响,印尼能矿部监控镍冶炼厂电力供应,厄尔尼诺威胁或影响镍加工和精炼运营,需警惕供应端风险。美国经济数据变化或影响宏观环境,进而对镍和不锈钢需求产生影响。此外,印尼商品交易所计划2027年1月4日开市,锡和镍铁将纳入交易,或提升市场透明度,但初期市场运行风险需关注。IMIP园区水资源缺口扩大,镍铁产量或降负45%半个月,显示部分供应端存在不确定性。