猜你想问
这份研报主要分析了什么内容?
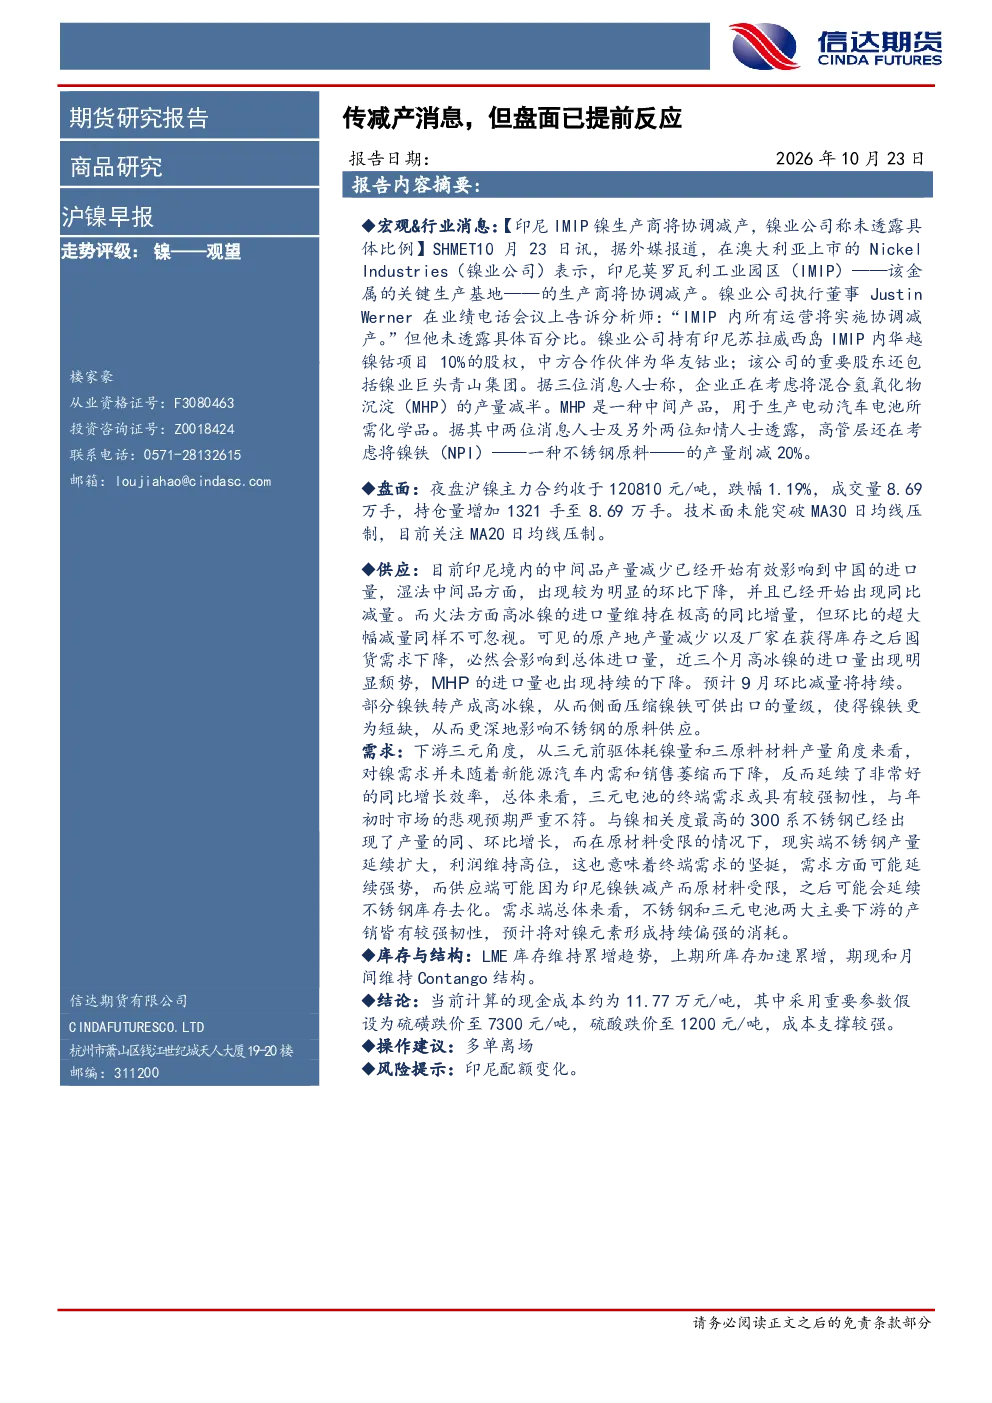
这份研报主要分析了沪镍的盘面与技术面表现,包括主力合约价格变动、成交量持仓量变化以及关键均线压制情况。同时,深入探讨了供应端印尼产量变化对中国进口的影响,需求端三元电池和不锈钢的产销韧性,库存与结构变化,以及成本支撑情况。最后,基于基本面分析提出了操作建议和风险提示。
镍行业未来发展趋势如何?
镍行业未来发展趋势显示供应端受限,印尼产量变化持续影响进口量,镍铁进口可能减量。需求端,三元电池和不锈钢行业对镍的需求保持韧性,前驱体耗镍量和正极材料产量持续增长,不锈钢产量同环比增长。整体来看,镍供需关系预计将保持紧张态势。
报告重点分析了哪些方向?
报告重点分析了沪镍的盘面技术面表现,包括价格、成交量、持仓量及均线压制情况。同时,深入剖析了供应端印尼产量变化对镍进口的影响,包括湿法中间品、火法高冰镍和MHP的进口量变化趋势。此外,还分析了需求端三元电池和不锈钢的产销情况,以及库存结构和成本支撑情况。
当前镍市场现状如何判断?
当前镍市场现状显示供应端受限,印尼产量减少已影响中国进口量,镍铁进口可能减量。需求端,三元电池和不锈钢行业对镍的需求保持韧性,产销均有较强支撑。库存方面,LME和上期所库存均呈现累增趋势,期现和月间维持Contango结构。成本方面,当前现金成本约为11.77万元/吨,假设硫磺和硫酸价格下跌,成本支撑较强。
研报提示了哪些风险?
研报提示的主要风险是印尼配额变化。印尼作为镍的重要生产国,其配额政策的变化可能对全球镍供应产生重大影响,进而影响中国镍进口量和镍价走势。此外,虽然报告未明确提及,但镍价的波动还可能受到国际宏观经济环境、下游行业需求变化等因素的影响。
你可能感兴趣
PVC日报:盘面提前反应潜在减产预期,实际仍需等待测试外购电石法氯碱成本的减产弹性
华泰期货2019-03-28
工业硅周报:下游多晶硅减产仍无确定性消息,盘面提前兑现
信达期货2025-05-18
工业硅周报:下游多晶硅减产仍无确定性消息,盘面提前兑现
信达期货2025-05-25
LLDPE早报:传神华货交割问题解决,关注盘面反应
浙商期货2014-04-23
碳酸锂早报:传视下窝复产几近落地,消息出尽盘面大幅上涨
信达期货2026-07-01
工业硅/多晶硅早报:多晶硅传减产承诺书上交,盘面持续上涨
信达期货2026-09-23
沪镍早报:未得消息证实,但市场或有下注,谨慎持有多单
信达期货2026-08-04
融达期货铁合金日报-锰矿累库,传宁夏锰硅厂计划减产消息
华融融达期货2025-04-29
3月11日PVC烧碱市场消息传目前乙烯法情况大沽已经减产
未知机构2026-03-12
铁合金日报-硅铁传降电价消息,锰硅减产仍不及预期
华融融达期货2024-08-09