猜你想问
鸿仕达深度报告主要分析了哪些内容?
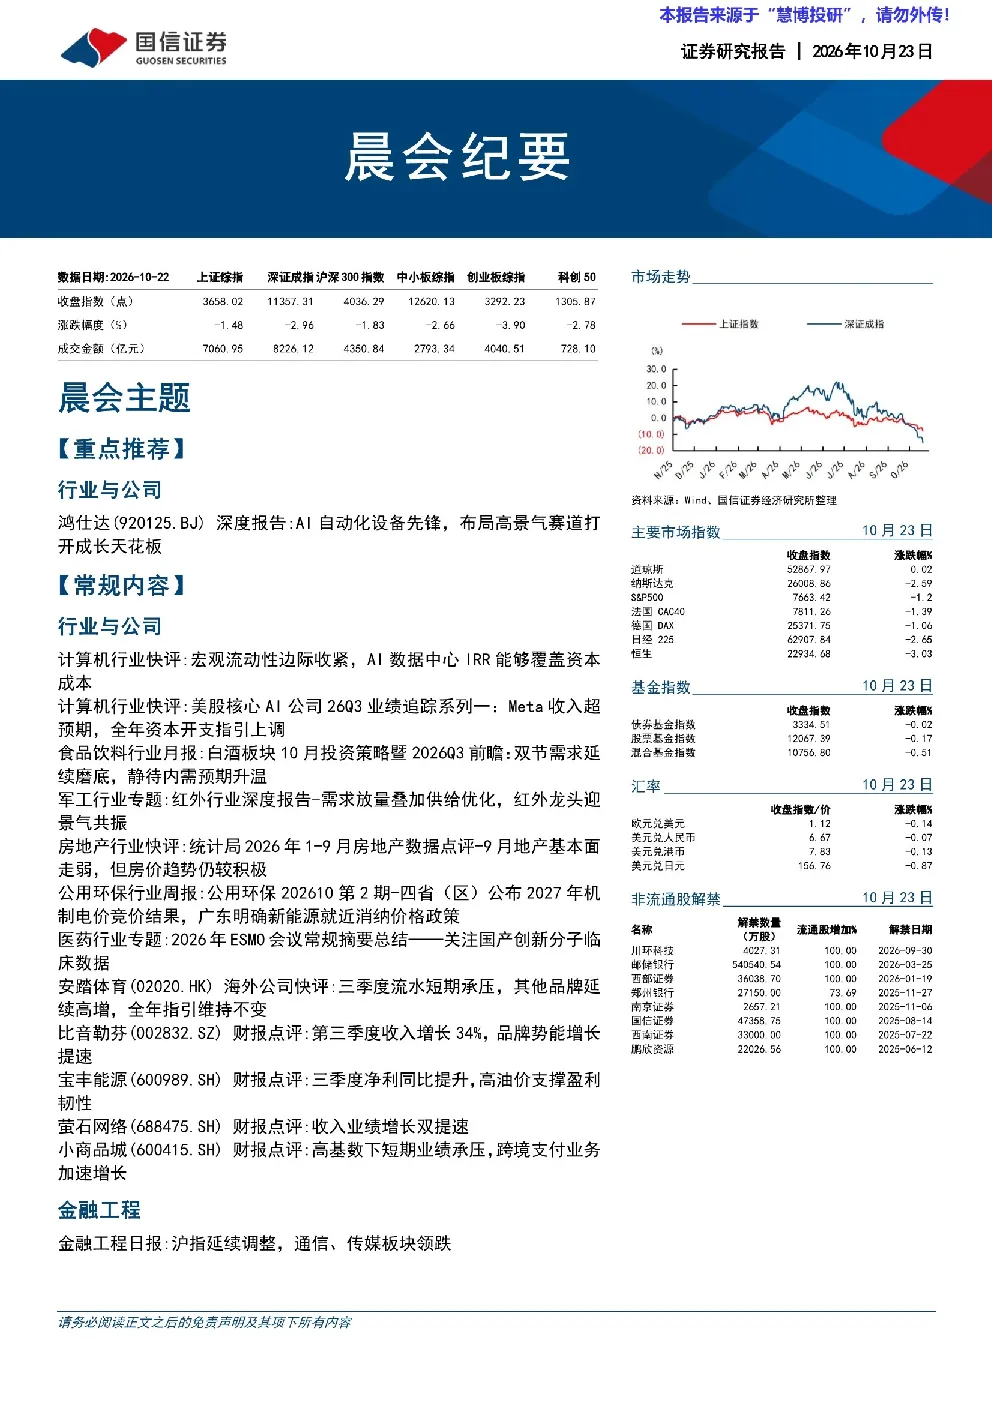
鸿仕达深度报告主要分析了公司概况、消费电子业务、泛半导体业务、盈利预测与估值以及风险提示。报告指出鸿仕达作为国家级专精特新'小巨人'企业,主营智能自动化设备,下游覆盖消费电子、新能源、泛半导体三大领域。消费电子业务来自苹果产业链收入占比超60%,已进入立讯精密、富士康等核心客户供应体系。泛半导体业务成为核心增长引擎,2026年上半年收入同比+421.44%,毛利率52.43%。报告预测2026-2028年公司营收将同比61.58%/63.88%/43.07%,归母净利润同比127.29%/125.55%/60.02%
报告关注的赛道/行业发展趋势是什么?
报告关注AI自动化设备和高景气赛道发展趋势。鸿仕达正从消费电子设备商向泛半导体设备商转型,其全自动芯片植散热片机等产品已对标全球龙头企业,并应用于境外算力厂商AI高端服务器。消费电子业务随AI终端产品高端化升级有望稳中有升,泛半导体业务成为核心增长引擎,带动公司综合毛利率跃升至34.36%。报告显示AI自动化设备和高景气赛道将持续推动公司成长
报告重点分析了哪些方向?
报告重点分析了鸿仕达的消费电子业务和泛半导体业务。消费电子业务方面,报告强调公司已进入苹果产业链核心客户供应体系,研发费用率高于8%,专利191项,产能利用率超120%,议价能力突出。泛半导体业务方面,报告指出公司产品力全面对标全球龙头企业,已向先进封装龙头企业供货,SOCAMM封装设备与TIM2点胶设备成为服务器L6制程环节的核心关键设备,2026年上半年收入同比+421.44%
报告对市场现状的判断是什么?
报告判断鸿仕达处于快速成长期,消费电子业务基本盘稳固,来自苹果产业链收入占比超60%,已进入立讯精密、富士康等核心客户供应体系。泛半导体业务成为核心增长引擎,2026年上半年收入同比+421.44%,毛利率52.43%,带动综合毛利率跃升至34.36%。公司未来3年营收和归母净利润预计将保持高速增长,但需关注对苹果产业链的依赖程度
报告提示了哪些风险?
报告提示了三个主要风险:一是对苹果产业链依赖程度较高、客户集中度上升的风险;二是泛半导体新产品放量与订单验收进度不及预期的风险;三是消费电子业务下滑及应收账款、存货规模上升的风险。这些风险可能影响公司业绩表现,需持续关注