猜你想问
这份研报主要讲了什么内容?
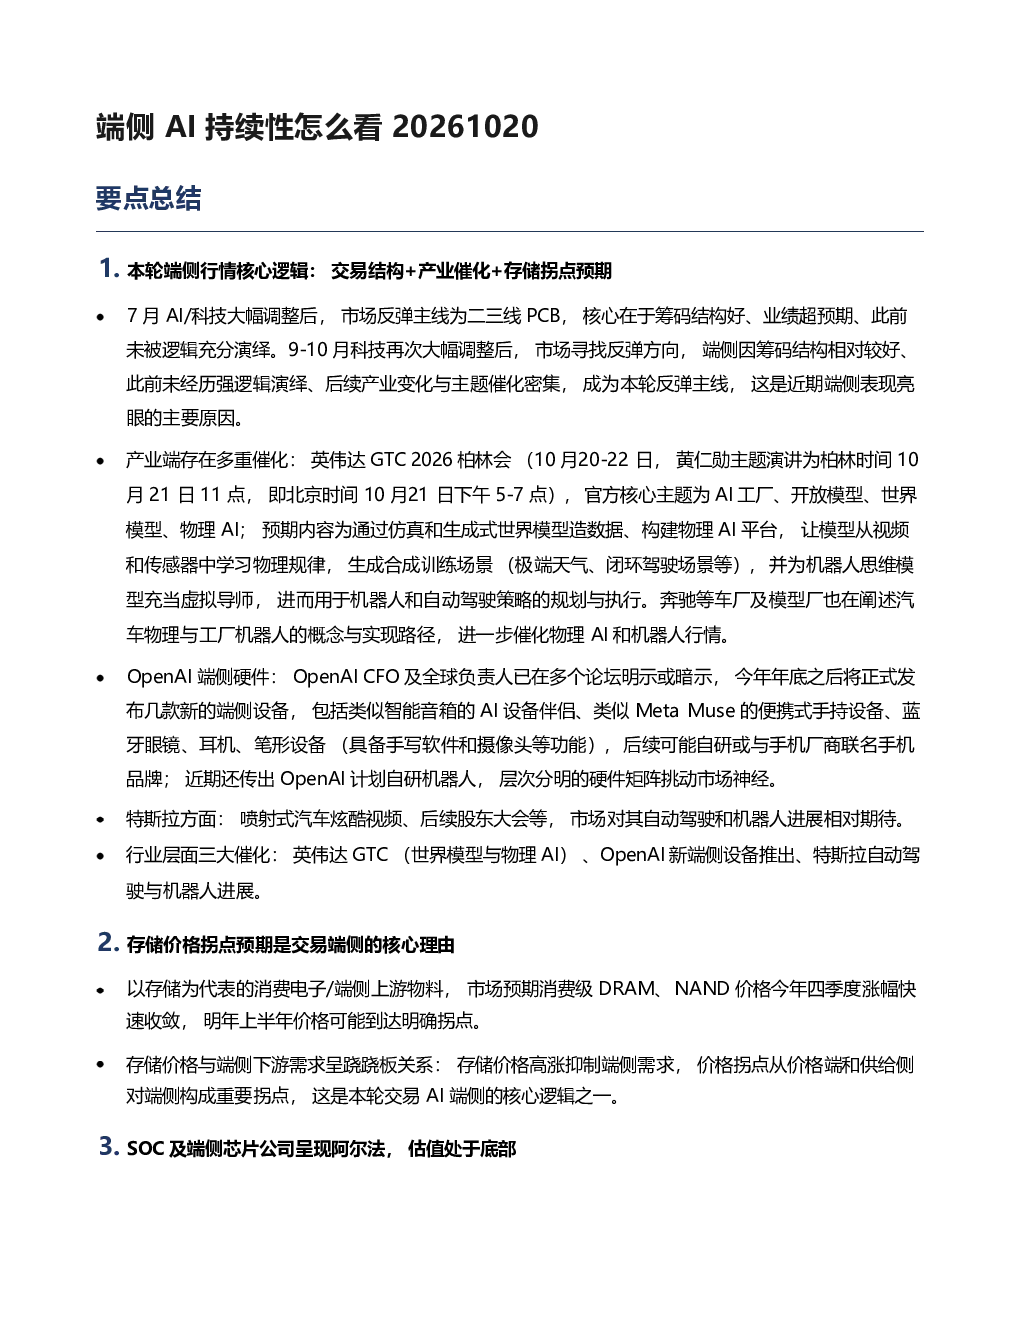
这份研报主要分析了端侧AI的持续性,核心逻辑包括交易结构、产业催化和存储拐点预期。报告指出,本轮端侧行情的反弹主线是筹码结构好、业绩超预期、此前未被充分演绎的公司。产业端的多重催化包括英伟达GTC 2026的AI工厂、开放模型、世界模型、物理AI等主题,以及OpenAI计划推出的端侧设备和新机器人项目。此外,报告还强调了存储价格拐点预期对端侧市场的重要性,认为消费级DRAM、NAND价格在明年上半年可能达到明确拐点,这将缓解存储价格高涨对端侧需求的抑制。研报还分析了SOC及端侧芯片公司的阿尔法显现和估值情况,以及消费电子板块的底部建仓机会和未来发展趋势。
端侧AI赛道未来发展趋势如何?
端侧AI赛道未来发展趋势呈现多元化发展态势。首先,物理AI将成为重要发展方向,英伟达GTC 2026提出的AI工厂、世界模型、物理AI等概念,以及奔驰等车厂和模型厂对汽车物理与工厂机器人的阐述,都将推动物理AI和机器人行情。其次,SOC及端侧芯片公司将逐步进行国产替代,恒玄、晶晨、瑞芯微等公司已显现较强阿尔法,未来有望在国产替代中占据更多市场份额。此外,端侧产品将向三类形态发展:物理AI载体、原产品升级逻辑(如AI手机、升级版电脑等)、以及围绕这些产品的配套布局(如可穿戴设备、智能家居产品等)。整体来看,端侧AI赛道将以点带面的产品形态发展,从单一产品逐步突破,配套更多功能、更多形态产品。
研报重点分析了哪些方向?
研报重点分析了端侧AI的持续性,包括交易结构、产业催化和存储拐点预期。报告详细探讨了英伟达GTC 2026、OpenAI端侧硬件、特斯拉自动驾驶与机器人进展等产业端多重催化因素,以及消费级DRAM、NAND价格拐点预期对端侧市场的重要性。此外,研报还重点分析了SOC及端侧芯片公司的阿尔法显现和估值情况,以及消费电子板块的底部建仓机会和未来发展趋势。报告特别关注了瑞芯微、晶晨、恒玄、乐鑫等核心公司的机会,以及未来产品形态的发展方向。
当前市场对端侧AI的看法如何?
当前市场对端侧AI的看法较为积极,认为其具备较强的持续性和发展潜力。市场普遍关注英伟达GTC 2026、OpenAI端侧硬件等产业端进展,认为这些催化因素将推动端侧AI行情。同时,市场也关注存储价格拐点预期,认为消费级DRAM、NAND价格在明年上半年可能达到明确拐点,这将缓解存储价格高涨对端侧需求的抑制。此外,市场对SOC及端侧芯片公司的阿尔法显现和估值情况也较为关注,认为这些公司具备较强的成长性和估值修复动力。但市场也注意到,端侧AI的发展仍面临一些挑战,如技术成熟度、产业链协同等。
研报提示了哪些风险?
研报提示了端侧AI发展面临的一些风险。首先,技术风险方面,端侧AI技术仍处于发展初期,技术成熟度和稳定性仍需提升。其次,产业链协同风险方面,端侧AI的发展需要芯片、算法、应用等多方面的协同,产业链各环节的协同仍需加强。此外,市场竞争风险方面,端侧AI市场竞争激烈,国内外厂商纷纷布局,市场竞争将日益激烈。最后,政策风险方面,端侧AI的发展需要政策的支持和引导,政策变化可能对行业发展产生影响。