猜你想问
皖能电力三季度业绩表现如何?
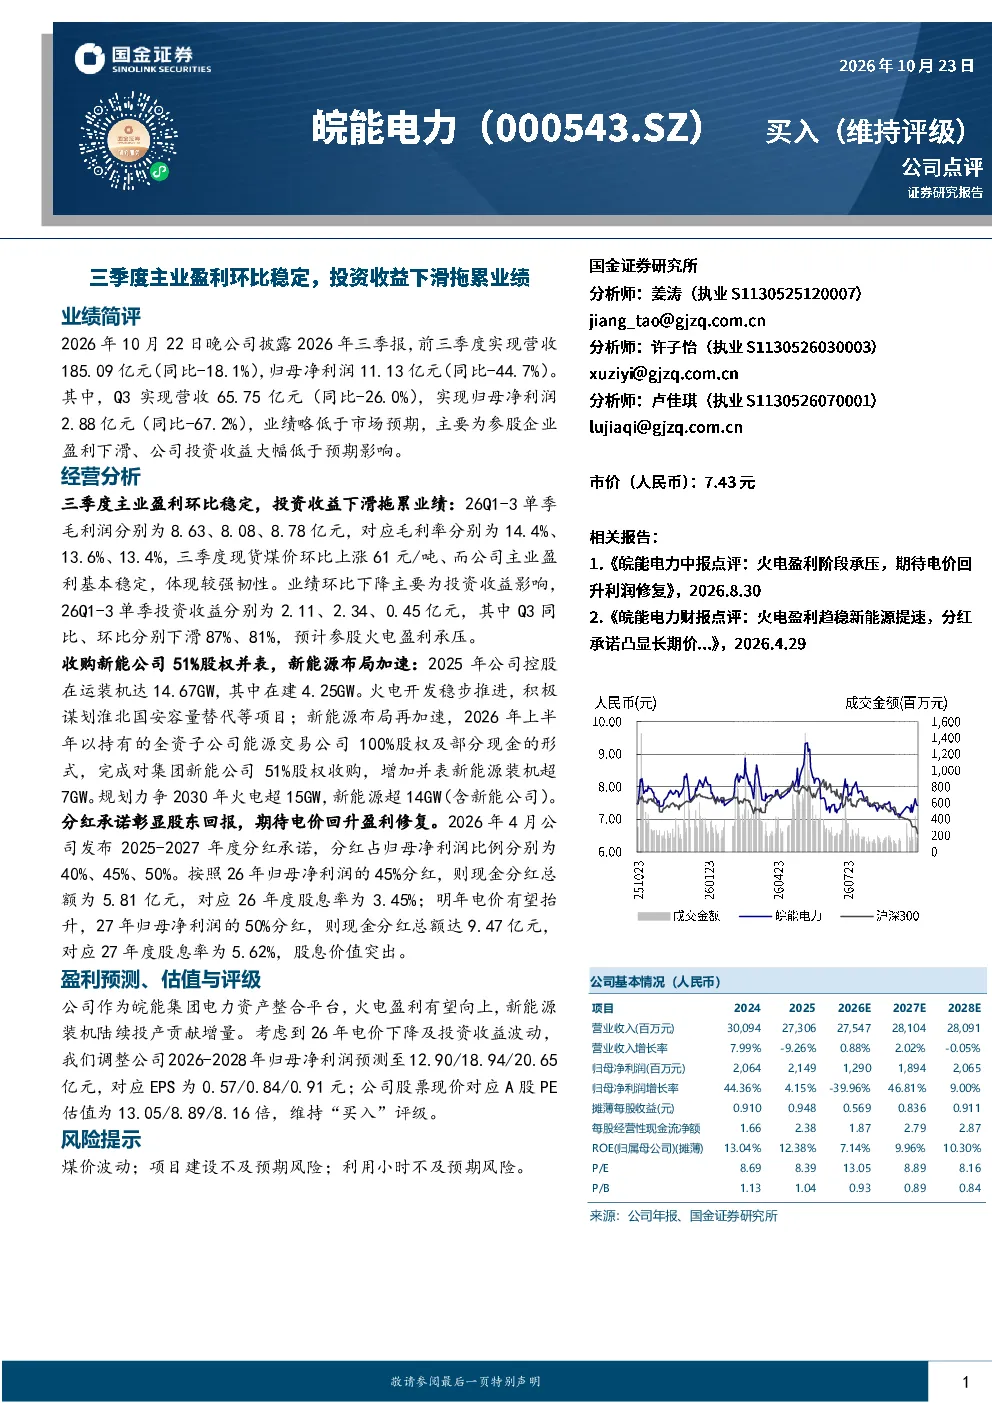
皖能电力2026年前三季度实现营收185.09亿元,同比-18.1%,归母净利润11.13亿元,同比-44.7%。Q3营收65.75亿元,同比-26.0%,归母净利润2.88亿元,同比-67.2%。业绩略低于市场预期,主要受参股企业盈利下滑和投资收益大幅低于预期影响。但主业盈利环比稳定,单季毛利润分别为8.63、8.08、8.78亿元,对应毛利率分别为14.4%、13.6%、13.4%,体现较强韧性。
公用事业赛道发展趋势如何?
公用事业赛道中,皖能电力控股在运装机达14.67GW,在建4.25GW,火电开发稳步推进。公司积极布局新能源,上半年收购集团新能公司51%股权,增加并表新能源装机超7GW,规划力争2030年火电超15GW,新能源超14GW。行业整体面临煤价波动、项目建设及利用小时不及预期等风险,但新能源布局加速是长期趋势。
报告重点分析了哪些方面?
报告重点分析了皖能电力主业盈利稳定性,三季度现货煤价环比上涨61元/吨,但毛利润保持稳定。同时关注投资收益下滑问题,Q3同比、环比分别下滑87%、81%,预计参股火电盈利承压。此外,报告还分析了公司新能源布局加速情况,包括收购新能公司、增加新能源装机规划等,并承诺未来三年分红比例不低于40%。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断需关注煤价波动风险,三季度煤价上涨对火电盈利形成压力。同时项目建设及利用小时不及预期也是主要风险点。从投资角度看,新能源布局成为板块分化关键,皖能电力通过收购新能公司加速转型,未来成长性值得关注。但整体而言,公用事业板块受政策及成本因素影响较大,需谨慎评估。
研报提示了哪些风险?
研报提示的主要风险包括:煤价波动可能导致火电盈利不稳定;项目建设不及预期会影响装机进度和未来发电量;利用小时不及预期会降低发电效率,影响业绩表现。此外,参股企业盈利下滑拖累投资收益,需持续关注其经营状况。这些风险需结合行业政策变化和公司执行能力综合判断。