猜你想问
这份研报的核心内容是什么?
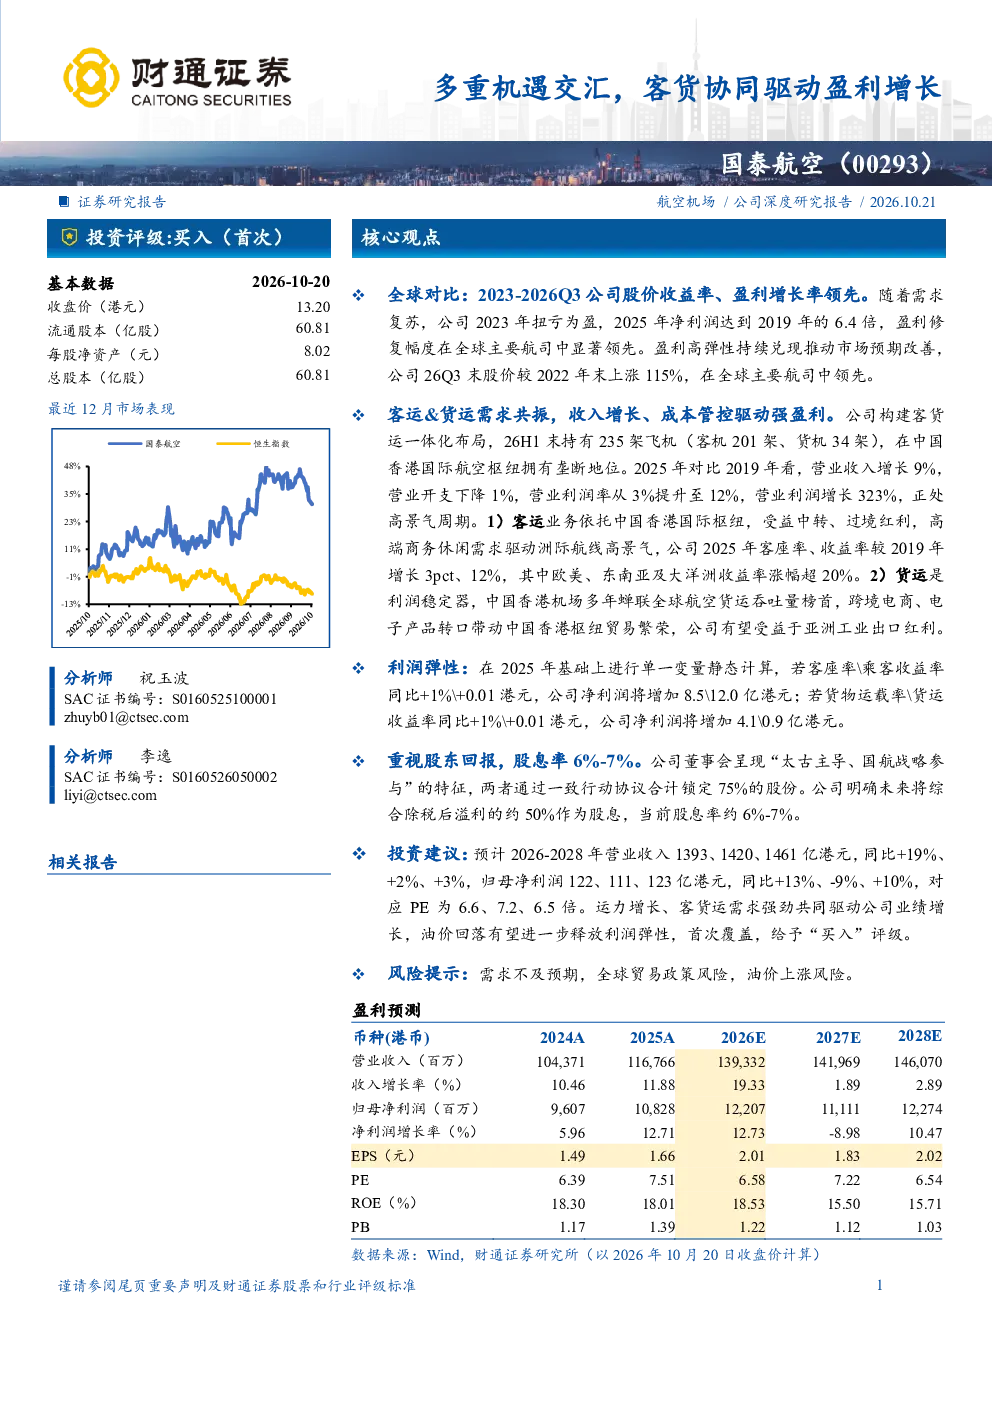
这份研报的核心内容是分析国泰航空凭借其在香港国际航空枢纽的垄断地位和客货运一体化布局,以及高端市场定位和成本管控能力,正处于盈利强周期。报告指出公司股价收益率和盈利增长率在2023-2026Q3期间领先全球主要航司,盈利修复幅度显著领先。客运业务依托香港枢纽优势,受益中转和过境红利,高端商务休闲需求驱动洲际航线高景气;货运业务则受益于中国香港机场多年蝉联全球航空货运吞吐量榜首,跨境电商和电子产品转口带动贸易繁荣。
航空货运行业的发展趋势如何?
航空货运行业的发展趋势显示,全球航空货运需求持续增长,尤其在跨境电商和电子产品转口方面表现强劲。中国香港机场多年蝉联全球航空货运吞吐量榜首,这表明亚洲地区作为工业出口中心的地位日益凸显。随着全球贸易活动的增加,航空货运行业有望继续保持增长态势,特别是能够提供高效、可靠服务的航空公司将更具竞争优势。国泰航空作为香港国际航空枢纽的主导者,有望受益于这一趋势。
研报重点分析了国泰航空的哪些方面?
研报重点分析了国泰航空的客货运一体化布局及其带来的协同效应。客运业务方面,报告强调了公司依托香港枢纽优势,在中转和过境业务上的优势,以及高端商务休闲需求对洲际航线的影响。货运业务方面,报告指出国泰航空受益于中国香港机场的全球领先地位,以及跨境电商和电子产品转口带来的贸易繁荣。此外,报告还分析了公司的机队规模、收入结构、盈利能力等关键数据,以及未来的增长潜力。
当前航空市场的现状如何?
当前航空市场正处于复苏阶段,多家航空公司报告盈利修复幅度显著领先。全球航空货运需求持续增长,尤其在跨境电商和电子产品转口方面表现强劲。航空公司普遍受益于油价回落的利好影响,成本管控能力成为关键。国泰航空凭借其在香港国际航空枢纽的垄断地位和客货运一体化布局,以及高端市场定位和成本管控能力,正处于盈利强周期。市场整体呈现增长态势,但竞争依然激烈。
研报中提示了哪些风险?
研报中提示的风险主要包括市场竞争加剧、油价波动以及全球经济不确定性。航空行业竞争激烈,新进入者和现有竞争对手都可能对市场份额产生影响。油价波动直接影响航空公司的运营成本,增加盈利的不确定性。此外,全球经济的不确定性也可能影响航空需求,进而影响航空公司的业绩。这些风险需要投资者密切关注,并做好相应的风险管理。