猜你想问
这份研报主要分析了什么内容?
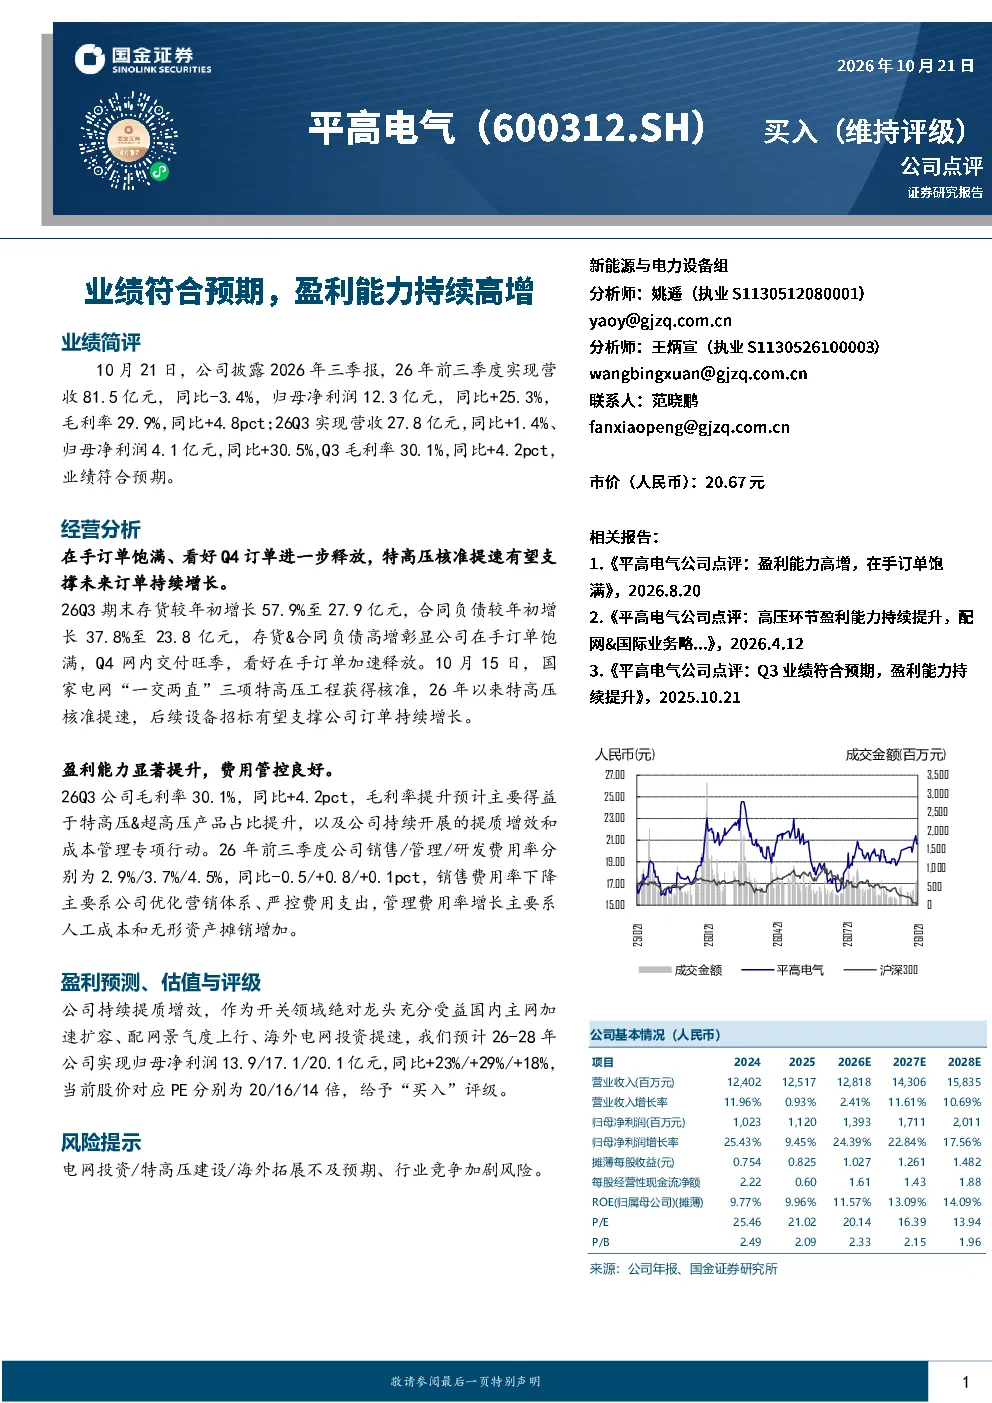
本报告主要分析了平高电气2026年前三季度业绩表现,显示公司营收略降但净利润大幅增长,毛利率提升。报告重点探讨了公司在手订单饱满、特高压核准提速带来的订单增长潜力,以及通过提质增效和成本管理提升盈利能力的情况。同时,报告还提供了未来三年的盈利预测和估值评级,整体看好公司发展前景。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,特别是特高压输电领域。国家近期核准多个特高压项目,显示政策对能源基础设施建设的支持力度加大。随着“双碳”目标的推进,特高压、超高压输电线路建设将持续加速,为电气设备企业带来稳定订单和增长空间。行业竞争格局稳定,头部企业有望受益于行业景气度提升。
研报中对平高电气的重点分析方向有哪些?
研报对平高电气的重点分析包括:1)在手订单情况,公司存货和合同负债大幅增长,显示订单饱满,Q4交付旺季有望加速释放;2)特高压业务机遇,国家核准特高压项目将直接利好公司订单增长;3)盈利能力提升,特高压产品占比提升及成本管控推动毛利率改善;4)费用结构分析,销售费用率下降体现费用管控成效。
当前电气设备市场现状如何?
当前电气设备市场呈现结构性机会,特高压和超高压领域需求旺盛,相关设备招标和建设活动频繁。行业整体产能扩张相对谨慎,头部企业凭借技术优势和订单积累保持领先地位。市场竞争格局稳定,但行业集中度仍有提升空间。政策端持续支持能源基础设施建设,为行业提供稳定发展环境。
研报提示了哪些风险因素?
研报提示的主要风险包括:1)电网投资和特高压建设进度不及预期,可能导致行业需求放缓;2)海外拓展面临不确定性,国际市场竞争激烈;3)行业竞争加剧可能压缩利润空间,尤其在中低端产品领域。此外,原材料价格波动和汇率变动也可能影响公司经营业绩。
你可能感兴趣
2022Q3业绩高增符合预期,盈利能力持续改善
机械设备中泰证券2022-10-30
大全能源2022年半年报点评暨系列报告7:业绩高增符合预期,盈利能力持续强势
国泰君安证券2022-08-23
海博思创中报业绩符合预期 三季度有望持续高增 26Q2盈利能力符
未知机构2026-09-02
季报点评:业绩符合预期,看好收入持续高增、盈利能力逐步改善
德邦证券2022-05-03
汽零高增叠加盈利能力改善,Q3业绩符合预期
家用电器国盛证券2022-10-27
业绩高增符合预期,金融科技提升盈利能力
建筑建材新时代证券2017-10-23
22Q3业绩点评:收入/利润增速符合预期,扣非净利润高增反映公司盈利能力改善
德邦证券2022-11-07
业绩延续高增符合预期,盈利能力有所提高
建筑建材国盛证券2020-02-12
长输管网盈利能力显著增强,三季度业绩高增符合预期
安信证券2022-10-30
业绩高增符合预期,预计盈利能力继续改善
国联证券2022-04-25