猜你想问
这份研报主要分析了哪些行业和公司?
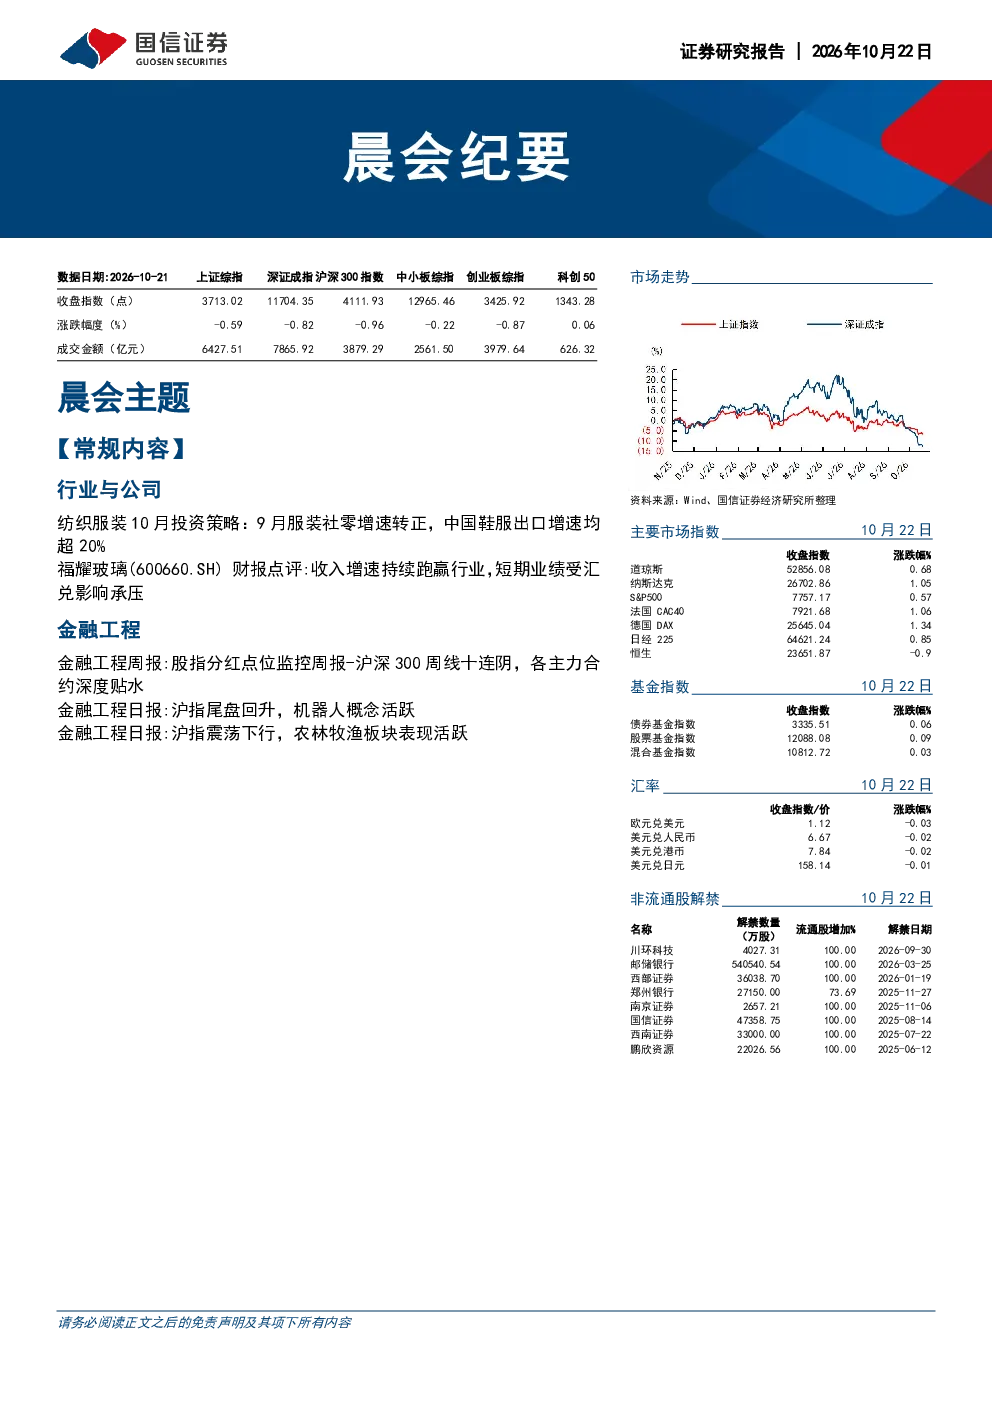
研报重点分析了纺织服装行业,包括品牌服饰和纺织制造两个细分领域。品牌服饰方面,回顾了10月以来A股纺服指数表现,指出品牌服饰优于纺织制造,并提及威富公司、儒鸿、裕元集团等涨幅领先公司。电商渠道显示9月服装社零增速转正,运动户外电商回暖,迪桑特、亚瑟士、特步等增速领先。小红书平台粉丝增速前三为阿迪达斯、昂跑、特步;休闲时尚品牌粉丝增速前三为地素、优衣库、MIUMIU。纺织制造方面,9月中国纺织品/服装/鞋靴出口同比增速均超20%,原材料价格普遍上涨,羊毛价格上涨28.3%,台企营收多数改善但受物流递延、汇率等因素影响。此外,研报还点评了福耀玻璃(600660.SH)的财报,分析了其业绩表现、毛利率净利率变化、行业趋势及竞争优势,并维持“优于大市”评级。
纺织服装行业未来发展趋势如何?
纺织服装行业未来发展趋势呈现多元化特点。品牌服饰方面,全渠道发展持续,9月服装社零增速转正,全年累计同比增长4.6%。电商渠道回暖明显,运动户外电商增速领先,迪桑特、亚瑟士、特步表现突出。户外品牌中凯乐石、可隆、三夫表现较优。社交媒体平台粉丝增长方面,运动户外品牌在小红书平台粉丝增速前三为阿迪达斯、昂跑、特步;休闲时尚品牌粉丝增速前三为地素、优衣库、MIUMIU。纺织制造方面,出口保持强劲增长,9月同比增速均超20%,但原材料价格持续上涨,内外棉、锦纶、涤纶等价格均上涨,羊毛价格上涨28.3%。代工台企营收改善但受物流递延、汇率等因素影响出货节奏。行业整体有望在品牌化、智能化、国际化方向持续发展。
研报对福耀玻璃的分析重点是什么?
研报对福耀玻璃(600660.SH)的分析重点包括业绩表现、财务指标、行业趋势及竞争优势。业绩方面,2026年前三季度营收341亿元,同比增长2.47%;利润总额71.25亿元,同比下降16.93%,主要受汇兑损失影响。财务指标显示,26Q3毛利率38.04%,同比提升0.14pct;净利率16.75%,同比下降2.3pct,同样受汇兑损益影响。行业趋势方面,汽车玻璃智能化演进加速,行业有望进入新一轮爆发时刻。竞争优势方面,福耀玻璃具备规模效应、高自动化、垂直产业链等优势,出海与高附加值产品有望开启新一轮成长周期。研报最终下调盈利预测,维持“优于大市”评级。
当前市场整体表现如何?
当前市场整体表现呈现结构性分化特点。指数层面,中证2000指数、北证50指数、中证500成长指数表现较好。市场情绪方面,55只股票涨停,7只股票跌停,封板率64%,连板率28%。市场资金流向显示,两融余额24825亿元,融资余额24534亿元。行业板块方面,金融工程领域内,股指分红点位监控显示上证50、沪深300等指数成分股分红进度不一,煤炭、银行、钢铁行业股息率排名前三。折溢价方面,黄金股ETF国泰溢价较多,创业板金融科技ETF华泰柏瑞折价较多。机构关注方面,华测检测被124家机构调研,乐鑫科技等机构专用席位净流入。市场整体呈现板块轮动特征,部分板块表现活跃。
研报提示哪些风险需要注意?
研报提示的风险主要集中在以下几个方面。纺织服装行业方面,原材料价格持续上涨可能压缩企业利润空间,特别是内外棉、锦纶、涤纶等价格上涨,羊毛价格上涨28.3%。代工台企方面,物流递延、汇率波动等因素可能持续影响出货节奏,进而影响营收表现。福耀玻璃方面,汇兑损益波动可能影响利润表现,汽车玻璃行业竞争加剧可能带来市场份额压力。金融工程领域,股指期货升贴水扩大可能增加市场波动风险,部分ETF折溢价扩大可能带来流动性风险。此外,宏观经济环境变化可能对多个行业带来不确定性风险。