猜你想问
视源股份最新研报核心内容是什么?
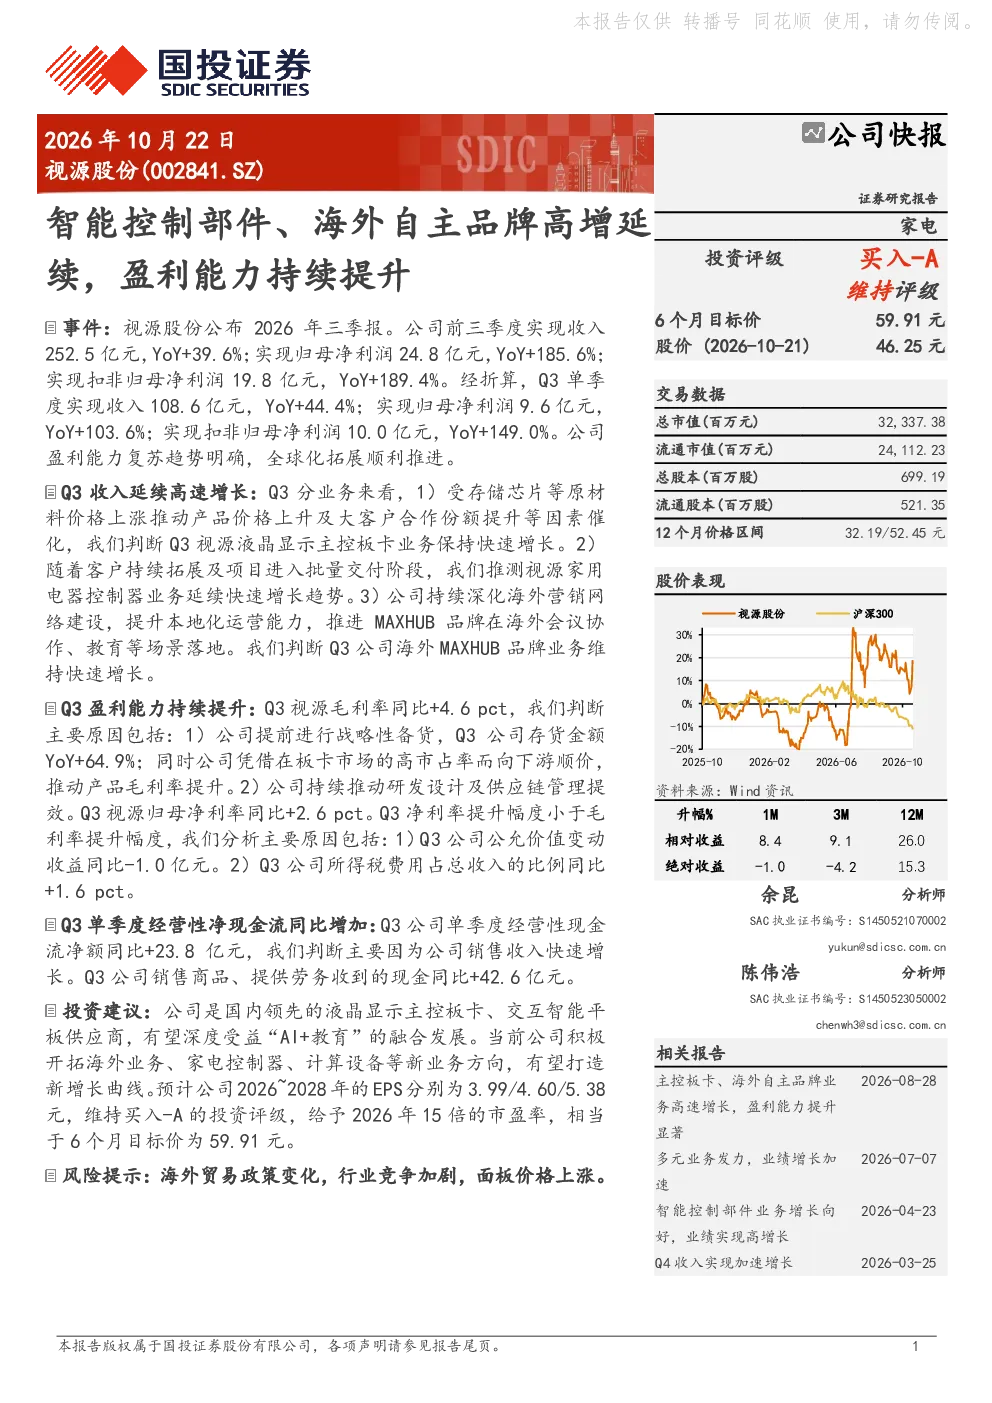
视源股份2026年前三季度业绩高速增长,智能控制部件业务及海外自主品牌业务表现强劲,盈利能力持续提升。前三季度收入252.5亿元,YoY+39.6%;归母净利润24.8亿元,YoY+185.6%。Q3单季度收入108.6亿元,YoY+44.4%;归母净利润9.6亿元,YoY+103.6%。公司液晶显示主控板卡、家用电器控制器及海外MAXHUB品牌业务均保持快速增长。
智能控制部件行业发展趋势如何?
智能控制部件行业受益于家电智能化、数字化趋势,市场需求持续扩大。原材料价格波动及供应链调整带来挑战,但头部企业通过技术创新、客户拓展及全球化布局应对。视源股份等领先企业凭借技术积累和品牌优势,在行业竞争中占据有利地位,未来增长潜力较大。
研报重点分析了视源股份哪些业务方向?
研报重点分析了视源股份三大业务板块:液晶显示主控板卡业务受益于原材料价格上涨及大客户份额提升;家用电器控制器业务通过客户拓展及项目批量交付延续快速增长;海外MAXHUB品牌业务深化海外营销网络及本地化运营,维持高速增长。这些业务板块共同推动公司业绩高速增长。
当前视源股份的市场表现如何?
视源股份市场表现强劲,2026年前三季度收入YoY+39.6%,归母净利润YoY+185.6%。Q3单季度收入YoY+44.4%,归母净利润YoY+103.6%。毛利率同比+4.6 pct,净利率同比+2.6 pct。公司经营性现金流净额同比+23.8亿元,显示销售收入快速增长,市场认可度持续提升。
研报提示了哪些风险因素?
研报提示的主要风险包括:海外贸易政策变化可能影响公司全球化拓展;行业竞争加剧可能导致市场份额波动;面板价格上涨可能推高生产成本。这些风险需持续关注,但公司通过多元化业务布局和成本控制能力,具备一定风险抵御能力。
你可能感兴趣
视源股份(002841.SZ)公司快报 智能控制部件、海外自主品牌高增延续,盈利能力持续提升
国投证券2026-10-22
视源股份2026年半年报点评:Q2盈利能力显著改善,智能控制部件加速成长
国联民生证券2026-08-27
中宠股份:自主品牌延续高增、海外业务表现靓丽,盈利能力有所承压
食品饮料信达证券2026-08-24
2024Q1季报点评:Q1海外自主品牌高增,盈利能力提升
家用电器国泰君安证券2024-04-26
半年报点评:自主品牌持续高增,盈利能力提升明显
机械设备国盛证券2024-08-07
九号公司-WD(689009):自主品牌持续高增,盈利能力提升明显
国盛证券2024-08-08
2022年报点评:自主品牌高增,盈利能力提升
华创证券2023-04-02
自主品牌及核心品类持续高增,盈利能力向好
机械设备财通证券2023-04-04
视源股份(002841)2026年半年报点评:26H1业绩高增,盈利能力显著提升
华创证券2026-09-16
1H26智能控制部件业务收入同比高速增长,盈利能力提升
电子设备国信证券2026-09-01