猜你想问
深南电路2026年前三季度业绩表现如何?
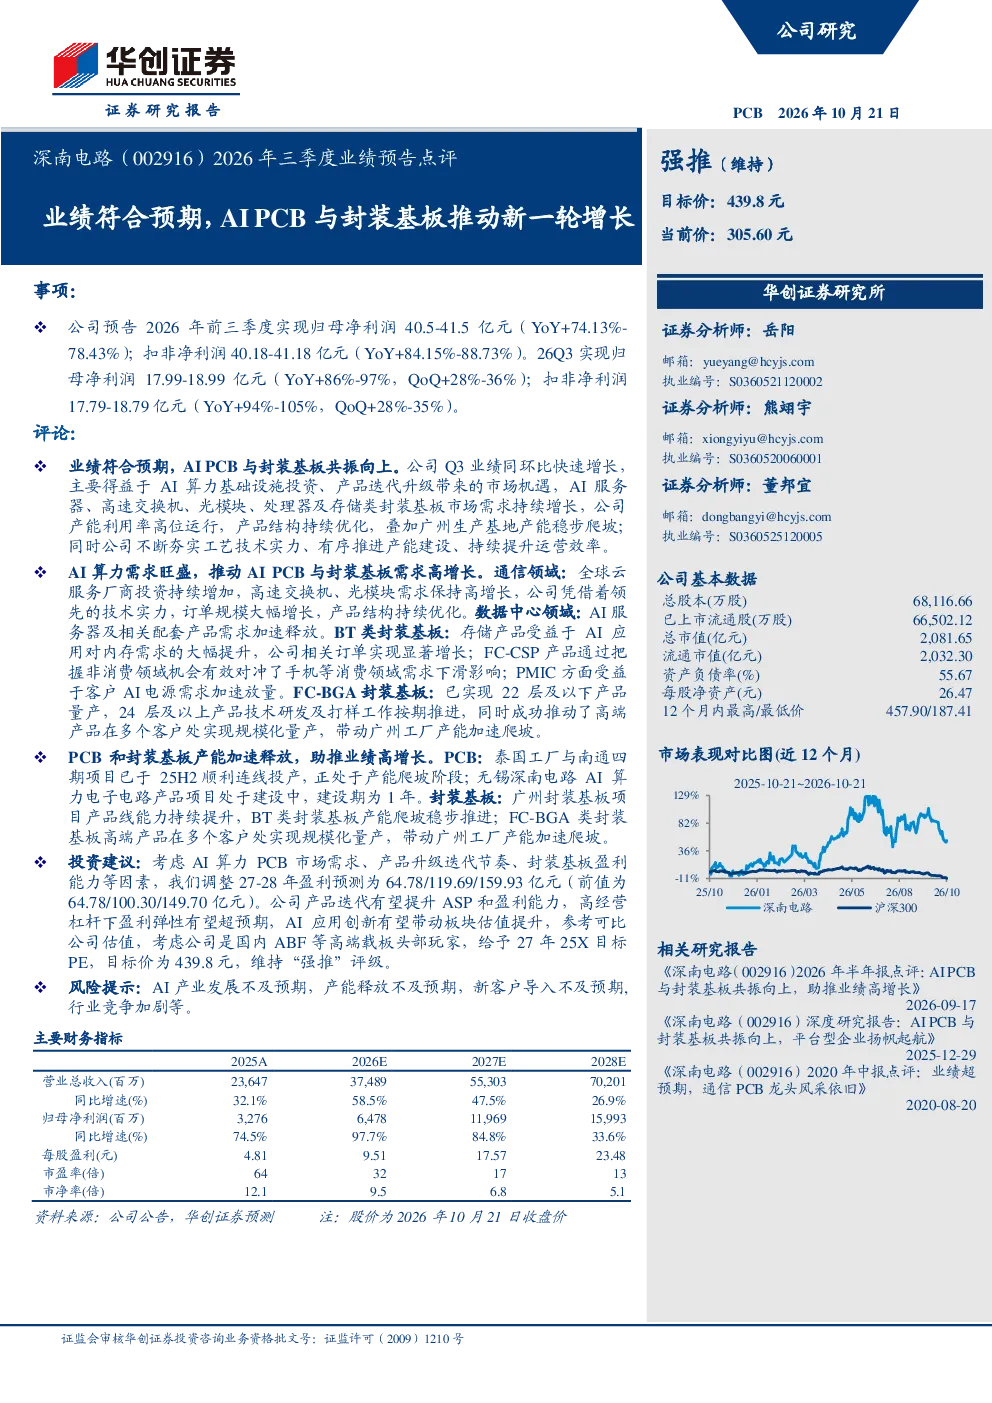
深南电路2026年前三季度归母净利润预计40.5-41.5亿元,同比增长74.13%-78.43%;扣非净利润40.18-41.18亿元,同比增长84.15%-88.73%。其中Q3归母净利润17.99-18.99亿元,同比增长86%-97%,环比增长28%-36%;扣非净利润17.79-18.79亿元,同比增长94%-105%,环比增长28%-35%
AI PCB与封装基板如何推动深南电路业绩增长?
AI算力基础设施投资及产品迭代升级带来市场机遇,AI服务器、高速交换机、光模块、处理器及存储类封装基板市场需求持续增长。公司产能利用率高位运行,产品结构持续优化,广州生产基地产能稳步爬坡。通信领域高速交换机、光模块需求高增长,数据中心AI服务器及相关配套产品需求加速释放,BT类封装基板存储产品订单显著增长,FC-CSP产品对冲消费领域需求下滑,PMIC客户AI电源需求加速放量,FC-BGA封装基板高端产品规模化量产带动广州工厂产能加速爬坡
深南电路报告重点分析了哪些方向?
报告重点分析了AI算力PCB市场需求、产品升级迭代节奏、封装基板盈利能力等因素。通信领域全球云服务厂商投资增加,数据中心AI服务器需求加速释放,BT类封装基板存储产品订单增长,FC-CSP产品对冲消费领域需求下滑,PMIC客户AI电源需求加速放量,FC-BGA封装基板高端产品规模化量产。产能方面泰国工厂与南通四期项目已投产,无锡深南电路AI算力电子电路产品项目处于建设中,广州封装基板项目产品线能力持续提升,BT类封装基板产能爬坡稳步推进
当前AI PCB与封装基板市场现状如何?
AI PCB与封装基板市场需求持续增长,AI算力基础设施投资带来市场机遇。AI服务器、高速交换机、光模块、处理器及存储类封装基板需求旺盛,公司产能利用率高位运行,产品结构持续优化。通信领域高速交换机、光模块需求高增长,数据中心AI服务器及相关配套产品需求加速释放,BT类封装基板存储产品订单显著增长,FC-CSP产品有效对冲消费领域需求下滑影响,PMIC客户AI电源需求加速放量,FC-BGA封装基板高端产品规模化量产带动广州工厂产能加速爬坡
深南电路研报有哪些风险提示?
研报提示AI产业发展不及预期、产能释放不及预期、新客户导入不及预期、行业竞争加剧等风险。AI产业发展存在不确定性,产能释放可能面临挑战,新客户导入需要时间,行业竞争可能加剧对公司业绩的影响