猜你想问
深南电路2026年半年报核心内容是什么?
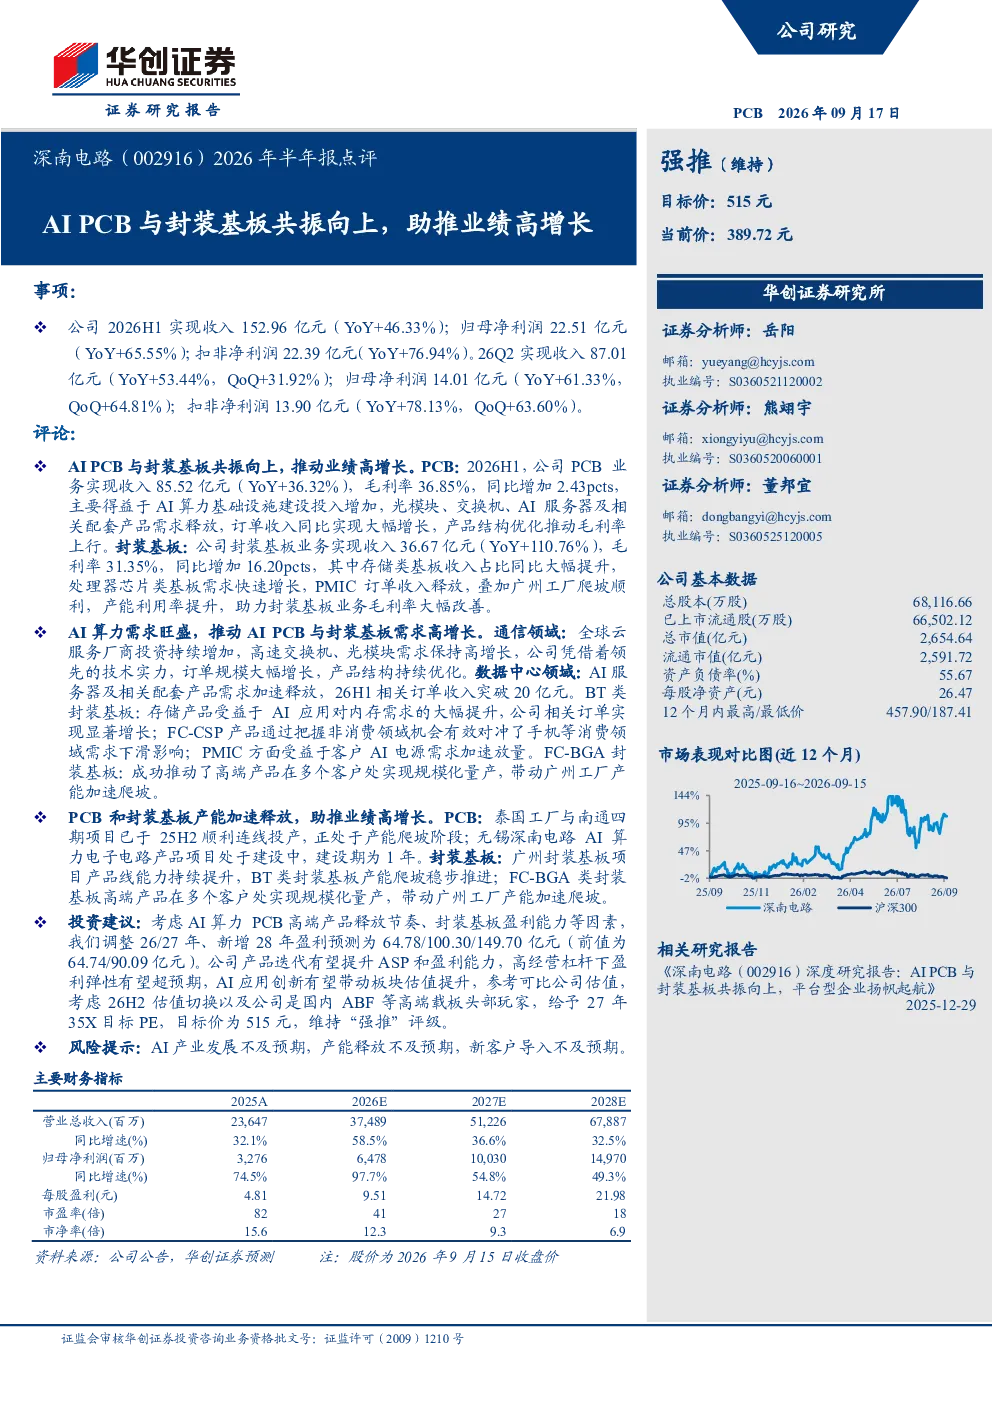
深南电路2026年半年报显示,公司业绩实现高增长,主要得益于AI算力基础设施建设的投入增加以及封装基板的共振向上。具体来看,2026H1实现收入152.96亿元(YoY+46.33%),归母净利润22.51亿元(YoY+65.55%)。PCB业务收入85.52亿元(YoY+36.32%),毛利率36.85%;封装基板业务收入36.67亿元(YoY+110.76%),毛利率31.35%
AI PCB与封装基板行业发展趋势如何?
AI PCB与封装基板行业发展趋势向好,随着AI算力基础设施建设的加速,对高速、高频PCB及高性能封装基板的需求持续增长。通信领域全球云服务厂商投资增加,数据中心AI服务器需求加速释放,推动行业高增长。BT类封装基板受益于AI应用对内存需求提升,FC-CSP产品对冲消费领域需求下滑,PMIC订单加速放量,FC-BGA类封装基板高端产品实现规模化量产,行业整体产能释放稳步推进
深南电路报告重点分析了哪些业务方向?
深南电路报告重点分析了PCB和封装基板业务。PCB业务方面,主要受益于AI算力基础设施建设投入增加,光模块、交换机、AI服务器及相关配套产品需求释放,订单收入同比大幅增长,产品结构优化推动毛利率上行。封装基板业务方面,存储类基板收入占比同比大幅提升,处理器芯片类基板需求快速增长,PMIC订单收入释放,广州工厂爬坡顺利,产能利用率提升,助力毛利率大幅改善
当前AI PCB与封装基板市场现状如何?
当前AI PCB与封装基板市场现状为高增长态势。通信领域高速交换机、光模块需求保持高增长,公司订单规模大幅增长,产品结构持续优化。数据中心领域AI服务器及相关配套产品需求加速释放,相关订单收入突破20亿元。BT类封装基板订单显著增长,FC-CSP产品有效对冲消费领域需求下滑,PMIC订单加速放量,FC-BGA类封装基板高端产品实现规模化量产,市场整体处于产能爬坡阶段
深南电路研报存在哪些风险提示?
深南电路研报提示了AI产业发展不及预期、产能释放不及预期、新客户导入不及预期等风险。AI产业发展存在不确定性,可能影响市场需求;产能释放过程中可能面临技术或管理挑战,导致进度不及预期;新客户导入若不达预期,可能影响未来收入增长,需关注这些潜在风险因素