猜你想问
这份研报的核心内容是什么?
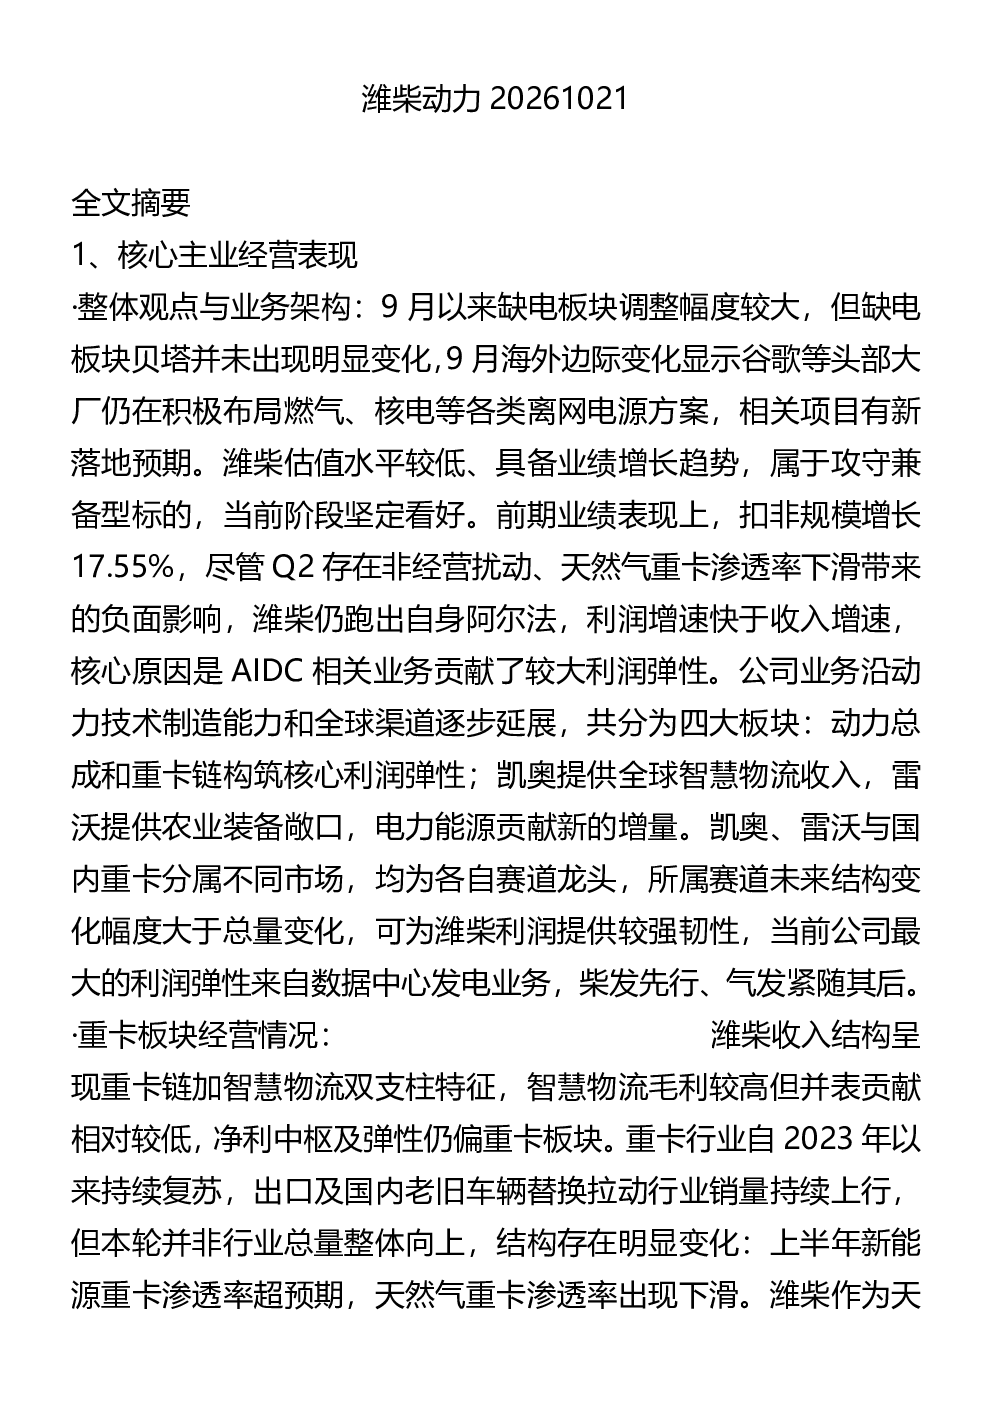
这份研报分析了潍柴动力的核心主业经营表现,指出其估值低、业绩增长,属攻守兼备型标的。报告详细解读了扣非规模增长、重卡板块收入结构变化、新能源业务布局进展、多元平滑业务经营情况以及AIDC相关业务布局进展。此外,还预测了2026年和2027年的营收和净利润,并提示了相关风险。
报告关注的赛道/行业发展趋势有哪些?
报告关注了新能源重卡渗透率超预期、天然气重卡下滑的行业变化趋势。同时,也分析了智慧物流、叉车、农业装备、电力能源等多元赛道的结构变化和增长潜力。此外,报告还关注了数据中心发电业务、燃气内燃发电机组、SFC业务等新兴领域的布局进展。
报告重点分析了哪些方向?
报告重点分析了潍柴动力的四大业务板块:动力总成和重卡链、凯奥、雷沃、电力能源。其中,动力总成和重卡链是核心利润弹性来源,凯奥和雷沃为利润提供韧性支撑。报告还重点分析了AIDC业务的布局进展,特别是柴发和气发业务的增长潜力。
报告对市场现状的判断是什么?
报告指出,缺电板块9月调整幅度大,但海外头部厂商仍在布局离网电源,潍柴估值低、业绩增长。同时,报告也分析了重卡行业复苏、新能源重卡渗透率提升、天然气重卡下滑等市场变化。此外,报告还关注了智慧物流、叉车、农业装备等多元赛道的市场现状。
研报提示了哪些风险?
研报提示了云厂商需求影响、北美电网建设超预期、燃气轮机厂商扩产、电力能源业务进度不及预期、重卡行业复苏不及预期等风险。此外,报告还关注了数据中心发电业务、燃气内燃发电机组、SFC业务等新兴领域的潜在风险。
你可能感兴趣
每日精选研报-20261021
综合发现报告2026-10-21
安踏体育26Q3运营数据电话会交流要点20261021 礼物
未知机构2026-10-22
高盛闭门会-上调coreweave评级为买入20261021
未知机构2026-10-21
从电送得进到热散得出OCP定义下一代AI机柜20261021 导读
未知机构2026-10-21
传媒月月谈20261021
未知机构2026-10-21
20261021今日段子汇总
未知机构2026-10-21
协鑫科技20261021 导读
未知机构2026-10-21
广发非银 20261021新闻及公告整理
未知机构2026-10-21
密尔克卫20261021 导读
未知机构2026-10-21
协鑫科技20261021
未知机构2026-10-21