猜你想问
裕同科技最新研报核心内容是什么?
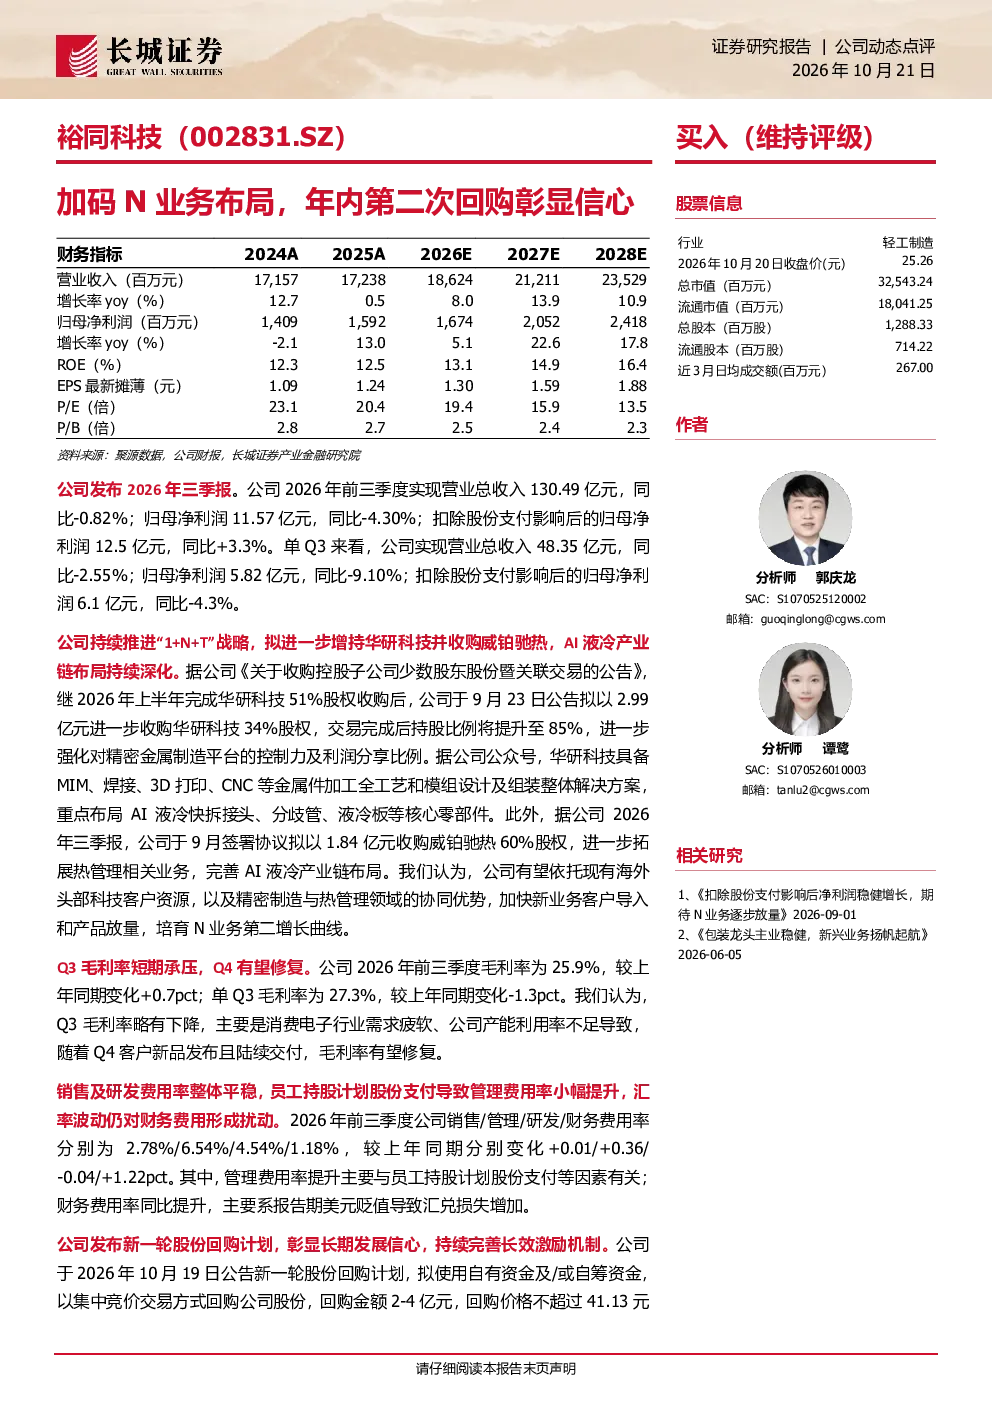
裕同科技2026年前三季度业绩表现稳健,但消费电子主业需求疲软导致收入和净利润略有下滑。公司持续推进“1+N+T”战略,通过增持华研科技和收购威铂驰热,深化AI液冷产业链布局,有望培育第二增长曲线。Q3毛利率短期承压,但Q4有望修复。公司发布新一轮股份回购计划,彰显长期发展信心,并完善长效激励机制。分析师预计公司2026-2028年归母净利润分别为16.74/20.52/24.18亿元,对应PE分别为19.4/15.9/13.5倍,维持“买入”评级。
AI液冷赛道行业发展趋势如何?
AI液冷赛道行业发展趋势向好,随着人工智能算力需求的持续增长,高性能散热解决方案成为关键。裕同科技通过战略布局,深化AI液冷产业链,有望受益于这一趋势。公司增持华研科技和收购威铂驰热,进一步巩固了其在液冷技术领域的地位,为培育第二增长曲线奠定基础。未来,随着AI应用的普及,液冷市场需求预计将持续扩大。
研报重点分析了哪些方向?
研报重点分析了裕同科技在AI液冷产业链的布局进展,以及公司“1+N+T”战略的推进情况。报告指出,公司通过增持华研科技和收购威铂驰热,深化了AI液冷产业链布局,有望培育第二增长曲线。此外,报告还关注了公司Q3毛利率短期承压但Q4有望修复的情况,以及新一轮股份回购计划对公司长期发展信心的彰显。
当前市场对消费电子行业有何判断?
当前市场对消费电子行业的判断是需求疲软,但长期发展潜力依然存在。报告指出,消费电子主业需求疲软导致裕同科技收入和净利润略有下滑,但公司通过多元化战略布局,有望缓解单一业务依赖风险。AI液冷产业链的布局为公司提供了新的增长点,未来有望成为新的利润来源。市场预计随着消费电子需求的逐步恢复,公司业绩有望迎来改善。
研报提示了哪些风险?
研报提示了宏观环境、市场竞争、原材料价格波动等风险。宏观环境的变化可能影响消费电子行业的整体需求,市场竞争加剧可能导致利润空间压缩。此外,原材料价格波动也可能对公司成本控制造成压力。这些风险因素需要投资者关注,以便更全面地评估投资风险。