猜你想问
这份研报主要分析了哪些内容?
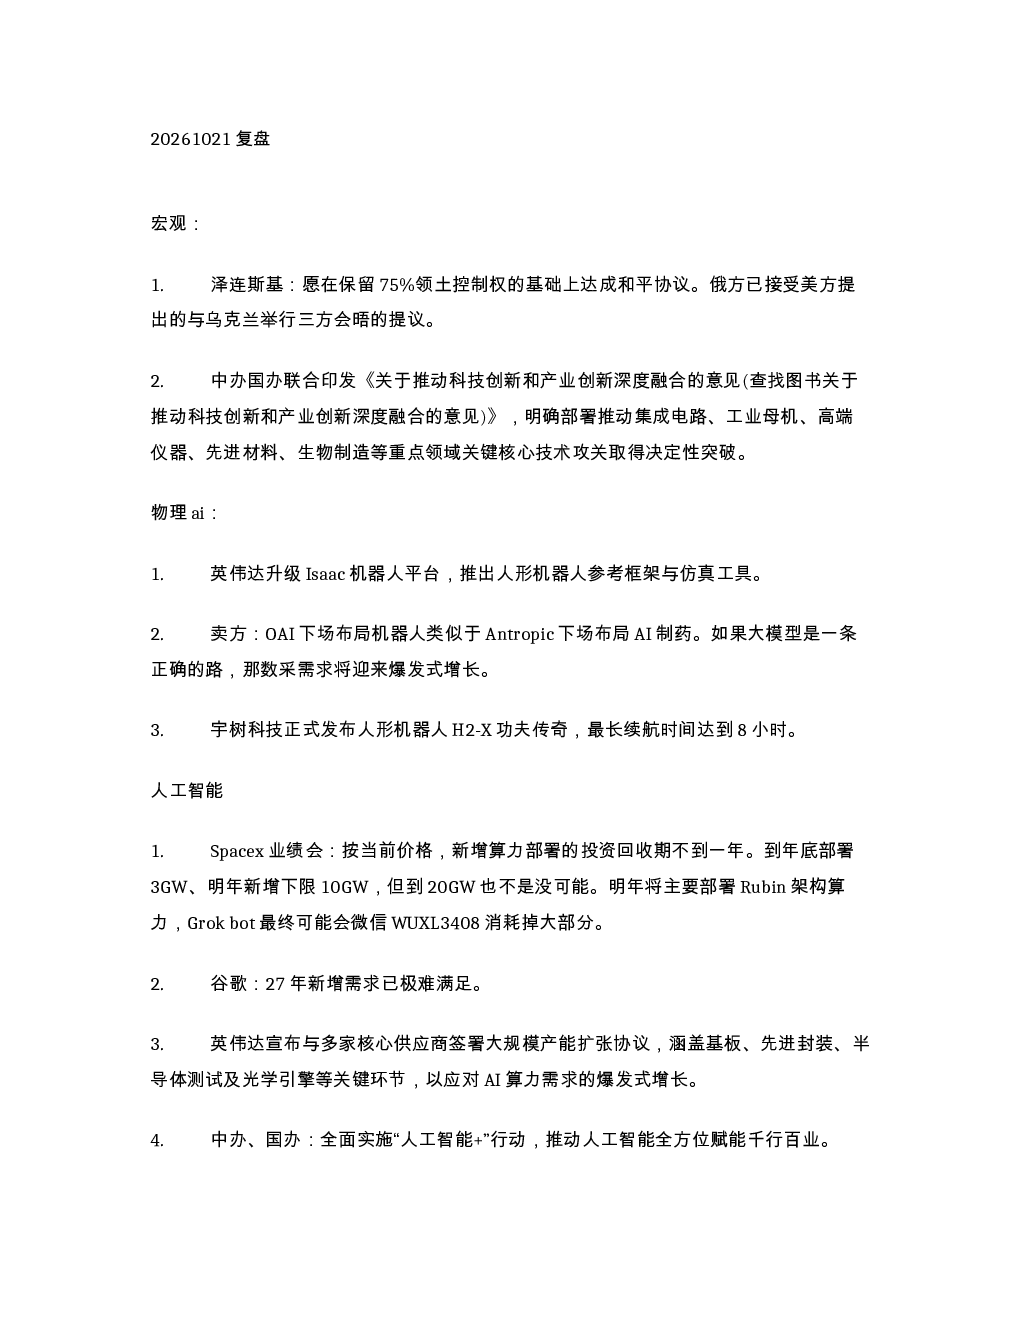
本报告围绕宏观政策、物理AI、人工智能、医药、半导体及短剧等领域的最新动态展开分析。宏观层面关注乌克兰局势与科技创新政策;物理AI领域重点解读英伟达机器人平台升级、OAI机器人类似AI制药布局及宇树科技人形机器人;人工智能方面分析了Spacex算力部署、谷歌需求、英伟达产能扩张、AI+行动、台光电CCL缺口、三星MLCC交付周期及国内办公Agent增长;医药领域关注OpenAI收购Orchestra Bio;半导体领域探讨三星与SK海力士在华晶圆厂升级;短剧领域分析淘宝与内容平台合作及双十一激励政策。最后提供市场策略观察,涵盖成交量、指数表现、板块轮动及美股财报影响。
物理AI和人工智能领域的发展趋势如何?
物理AI领域呈现技术密集型发展态势,英伟达通过升级Isaac平台和推出人形机器人框架引领行业,OAI的布局类似Antropic在AI制药的模式,预示大模型技术向机器人领域渗透加速,或带动数采需求爆发。宇树科技H2-X机器人展示出8小时续航能力,推动行业在性能与实用化方面突破。人工智能方面,Spacex算力部署回收期短,计划大规模扩容,反映算力需求强劲;英伟达与供应商协议显示产能扩张决心。中办国办推动AI+行动,明确集成电路、工业母机等关键领域攻关方向,政策支持力度加大。台光电预测CCL缺口至2030年,三星电机MLCC交付周期延长,揭示供应链紧张问题。国内PC端办公AgentMAU激增,反映AI应用场景落地加速,市场潜力巨大。
研报重点分析了哪些方向?
本报告重点分析了宏观政策对科技创新的导向作用,特别是中办国办关于集成电路、工业母机等关键核心技术攻关的部署,为半导体和智能制造领域提供政策依据。在技术前沿方面,聚焦物理AI与人工智能的交叉融合,包括英伟达机器人技术、大模型算力需求、AI制药进展及办公Agent应用增长等。产业链层面,关注半导体存储厂商竞争、AI芯片供应链(如CCL、MLCC)的供需关系,以及短剧领域的内容生态与商业化探索。市场层面,通过成交量、指数表现及板块轮动,解读当前市场情绪与结构性机会,并分析美股财报对A股的潜在影响。
当前市场现状如何判断?
当前市场成交量萎缩,显示资金活跃度下降,上证指数坚守3700点,创业板处于寻底阶段,表明市场在关键点位存在支撑,但下行压力仍存。板块表现呈现分化特征,农林牧渔、电子和建材领涨,科技板块冲高回落,物理AI内部出现分歧,前排个股大涨后排调整,反映市场对新兴赛道的认知存在分歧。数据要素消息带动相关板块拉升,显示政策驱动型机会仍受关注。美股财报季的正面反馈为A股市场提供外部支撑,但整体市场未脱离谨慎格局。农业、短剧和军工等题材尾盘冲高,体现主题投资轮动特征。
研报提示哪些风险?
本报告提示的风险点包括:宏观层面,乌克兰局势仍存在不确定性,可能影响全球供应链稳定与市场风险偏好。政策层面,科技创新政策虽提供方向,但具体落地效果与资源分配存在不确定性,可能影响部分领域的发展速度。技术层面,物理AI与人工智能领域技术迭代迅速,企业面临技术路线选择与持续研发投入的压力,市场竞争加剧可能导致利润率下滑。产业链层面,半导体存储、CCL、MLCC等关键材料供应仍受制于地缘政治与产能限制,存在供应链中断风险。市场层面,A股市场整体估值处于历史相对高位,叠加经济复苏基础尚不牢固,投资者需警惕市场波动风险。