猜你想问
丙烯市场最新动态如何?
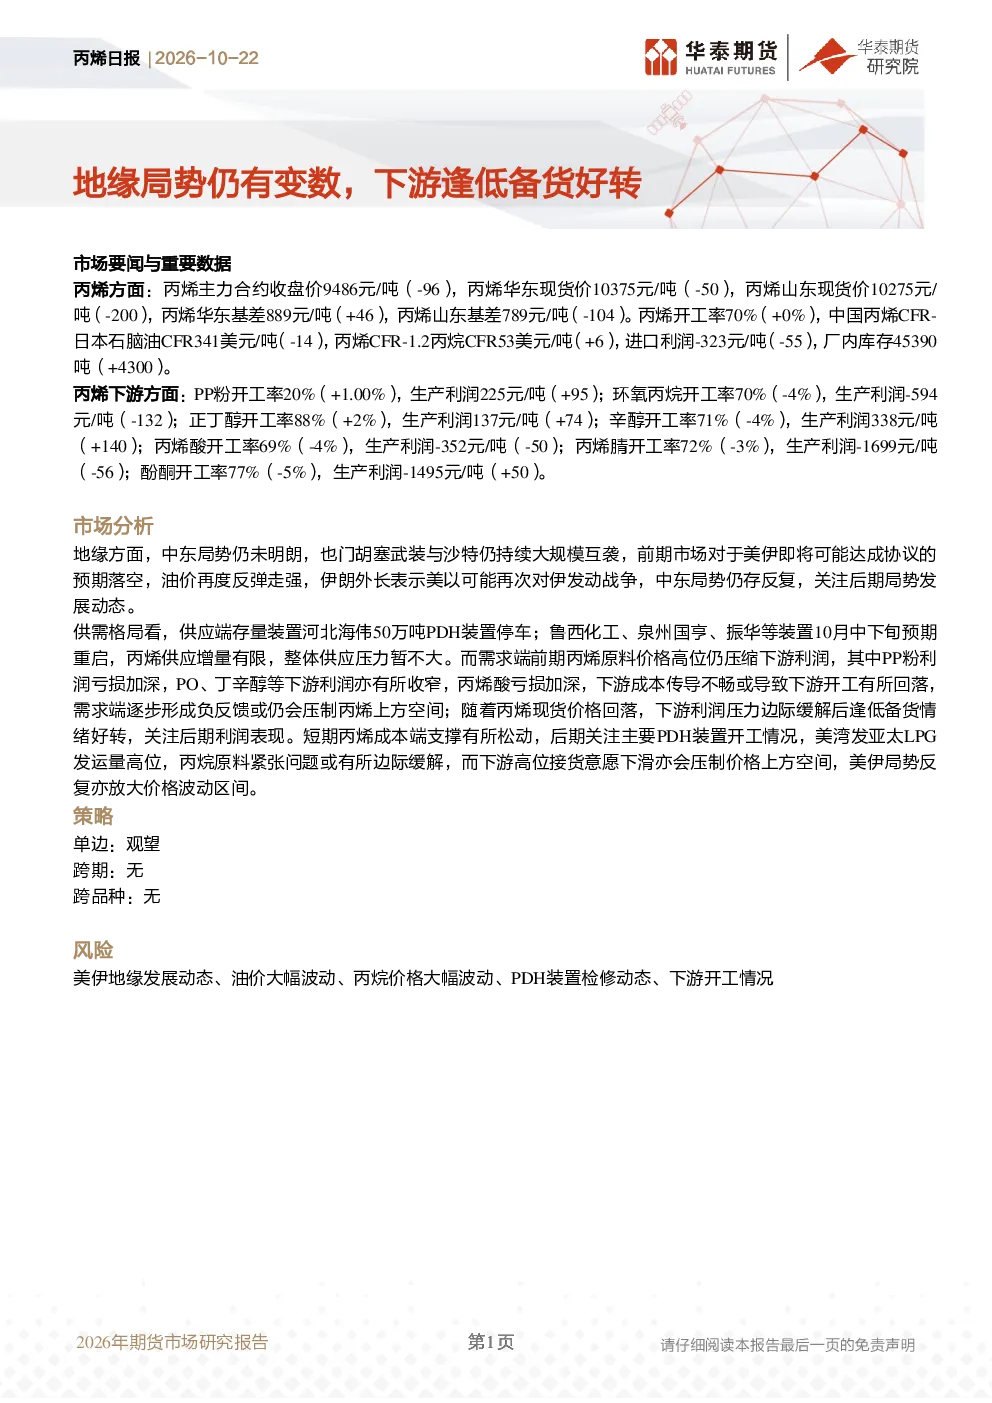
丙烯市场短期承压,但下游备货情绪好转。主力合约收盘价9486元/吨,华东现货价10375元/吨,山东现货价10275元/吨。供应端河北海伟PDH装置停车,鲁西化工等装置预期重启,增量有限。需求端PP粉、环氧丙烷、正丁醇等利润收窄,丙烯酸亏损加深,成本传导不畅或导致下游开工回落。关注成本端及供需变化。
丙烯行业发展趋势如何?
丙烯行业发展趋势需关注供需格局变化。供应端PDH装置检修动态影响市场供应,需求端下游利润波动决定开工情况。中东局势不明朗,美伊冲突风险持续,油价反弹,关注后期局势发展。丙烯下游产品如PP粉、环氧丙烷、正丁醇等开工率及利润变化,将影响丙烯整体市场走势。
报告重点分析了哪些方面?
报告重点分析了丙烯市场供需格局及下游产品利润变化。供应端关注河北海伟PDH装置停车及鲁西化工等装置重启情况,需求端关注PP粉、环氧丙烷、正丁醇、丙烯酸、丙烯腈、酚酮等下游开工率及利润波动。同时,地缘政治风险及成本端支撑松动也是分析重点。
当前丙烯市场现状如何判断?
当前丙烯市场短期承压,但下游备货情绪好转。丙烯开工率70%,中国丙烯CFR-日本石脑油CFR 341美元/吨,丙烯CFR-1.2丙烷CFR 53美元/吨,进口利润-323元/吨,厂内库存45390吨。下游PP粉开工率20%,环氧丙烷开工率70%,正丁醇开工率88%,辛醇开工率71%,丙烯酸开工率69%,丙烯腈开工率72%,酚酮开工率77%。供需及成本端变化需持续关注。
研报提示了哪些风险?
研报提示的主要风险包括美伊地缘发展动态、油价大幅波动、丙烷价格大幅波动、PDH装置检修动态、下游开工情况。中东局势不明朗,美伊冲突风险持续,油价反弹可能影响丙烯成本端。丙烷价格波动影响PDH装置运行,下游开工情况变化将影响丙烯需求,需密切关注这些风险因素。
你可能感兴趣
丙烯日报:地缘局势仍有变数,下游逢低备货好转
HTFC2026-10-22
丙烯日报:供应端逐步放量,下游逢低备货
华泰期货2026-09-08
LPG:地缘反复,关注9月下游备货情况 丙烯:供需支撑环比好转,高位盘整
国泰君安证券2026-08-14
LPG:地缘反复,关注9月下游备货情况 丙烯:供需支撑环比好转,高位盘整
国泰君安证券2026-08-12
LPG:地缘反复,关注9月下游备货情况 丙烯:供需支撑环比好转,高位盘整
国泰君安证券2026-08-13
LPG:地缘反复,关注9月下游备货情况 丙烯:供需支撑环比好转
国泰君安证券2026-08-10
丙烯:供需支撑环比好转,高位盘整:LPG:地缘反复,关注9月下游备货情况
国泰君安证券2026-08-11
丙烯日报:伊朗地缘局势仍存变数,丙烯盘面走高
华泰期货2026-06-09
丙烯日报:下游逢低采购,市场交投好转
华泰期货2025-11-11
丙烯日报:地缘仍有变数,成本支撑仍存
华泰期货2026-09-15