外盘原油价格变化
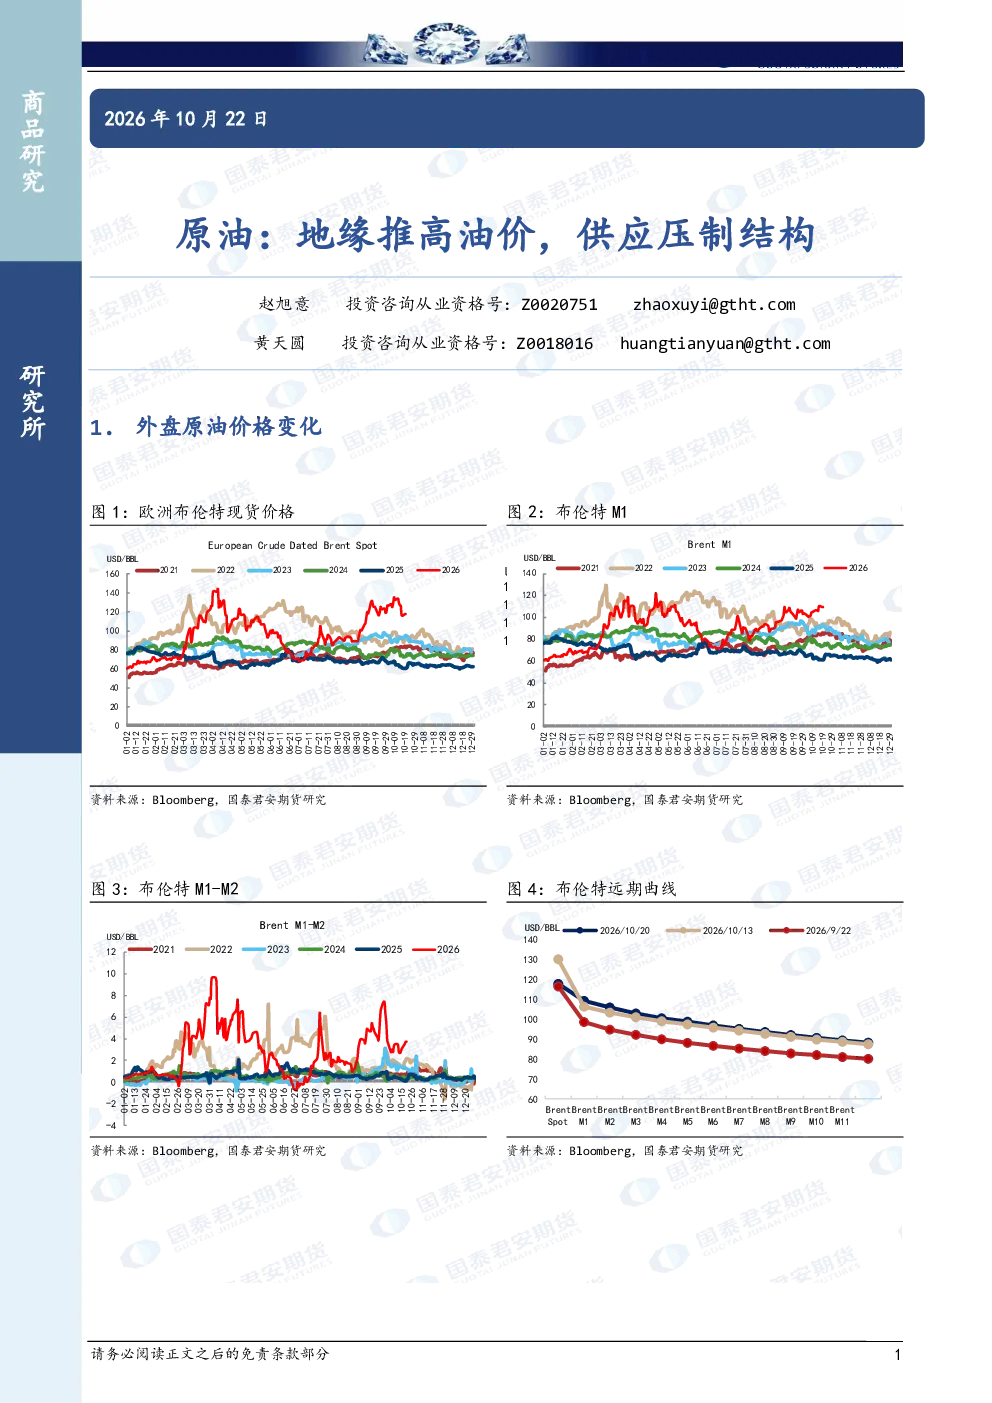
10月21日,ICE 12月布伦特在欧洲交易时段一度报110.98美元/桶,最终收于108.82美元/桶,日涨0.03美元/桶;NYMEX 12月WTI收于97.15美元/桶,日跌0.67美元/桶。亚洲现货迪拜原油相对同月迪拜期货的升水继续扩大。
原因简析
霍尔木兹海峡通行量下降及新报告的油轮遇袭事件,使中东原油外运风险持续受到关注;有关中东和谈的消息则令盘中价格反复。美国能源信息署公布,截至10月16日当周商业原油库存减少306万桶,为连续第三周下降,主要与飓风期间墨西哥湾原油生产暂时关停有关。但WTI交割地库欣库存同期增加99万桶,与全国库存下降形成反差。供应风险和全国降库提供支撑,但未推动两个基准期货合约在收盘时同步上涨。
原油现货
10月21日现货价差地区分化:亚洲收盘时,现货迪拜原油较同月迪拜期货升水5.54美元/桶,日升1.33美元/桶;北海市场一船拟于11月21日至25日抵达鹿特丹的WTIMidland原油,以较即期布伦特升水10.65美元/桶成交。地中海CPC Blend一船到岸货则报至较即期布伦特贴水6.25美元/桶,截至收盘未成交;拉美委内瑞拉Merey 16离岸价相对拉美布伦特期货价格带的贴水扩大至45美元/桶。
美国商业原油库存
美国能源信息署公布,截至10月16日当周,商业原油库存下降306万桶至4.1252亿桶,为约11周低位,较同期五年平均水平低3.7%;其中墨西哥湾沿岸库存减少504万桶。但NYMEX期货交割地库欣库存增加99万桶至2,759万桶,为连续第五周增加。全国库存趋紧不能直接等同于WTI交割地库存同步趋紧。
美国原油产量
截至10月16日当周,美国原油产量下降约3%至1,327万桶/日,主要原因归于此前飓风“伊萨亚斯”期间的墨西哥湾关停。
霍尔木兹海峡通行量
10月21日发布的船舶跟踪报告显示,霍尔木兹海峡在10月20日有16艘船通行,低于修订后的10月19日20艘,其中10月20日有三艘超大型油轮过境。附近再传油轮遇袭事件,说明航运风险仍高,但不宜仅凭通行船数推算实际原油减产。
伊朗与伊拉克
伊朗外长表示,已为伊拉克船舶通过霍尔木兹海峡开辟“特殊通道”,以减轻航道危机带来的成本。伊拉克在10月前十天的原油装船量约为306万桶/日,随后十天的可见装船速度约为69.09万桶/日。
科威特石油公司
科威特石油公司正与波斯湾“战略盟友”商谈通过管线运输包括原油在内的油气资源,部分方案已进入工程研究阶段,融资也可能涉及国际投资者。
沙特原油产量与出口
沙特8月原油产量为623.8万桶/日,原油出口量则从7月的412.5万桶/日升至445.1万桶/日。同期沙特从库存提取约3,043.5万桶,约合每日98万桶,为JODI记录中的最大月度降库。
苏伊士运河油轮通行
截至10月15日当周,苏伊士运河油轮及液化石油气船通行量达到143艘,处于2023年12月以来的高位区间;10月1日至19日,向北通过苏伊士的沙特原油约65.3万桶/日。
加拿大输油管道
恩桥Mainline的部分入口需对已提报运输量进行配额分配;跨山管道系统10月的配额比例为7%。加拿大WCS原油在Hardisty及美国Nederland相对WTI月均价的贴水分别为28.00和19.50美元/桶。
中国石油大连石化
中国石油大连石化计划最早于11月底重启一套20万桶/日原油蒸馏装置,但短期内难以取得此前主要使用的管道输送俄罗斯ESPO原油,因此考虑改用海运抵达的中东原油,巴西货源也在考虑之列。
厄瓜多尔与秘鲁
厄瓜多尔国家石油公司将根据价值约16.5亿美元的合同向秘鲁国家石油公司销售1,620万桶Oriente原油,供货安排延续至未来约11个月。
趋势强度
原油趋势强度:0
国泰君安期货有限公司声明
具有中国证监会核准的期货投资咨询业务资格。
本报告的观点和信息仅供本公司的专业投资者参考,无意针对或打算违反任何地区、国家、城市或其它法律管辖区域内的法律法规。
本报告难以设置访问权限,若给您造成不便,敬请谅解。若您并非国泰君安期货客户中的专业投资者,请勿阅读、订阅或接收任何相关信息。
本报告不构成具体业务的推介,亦不应被视为任何投资、法律、会计或税务建议,且本公司不会因接收人收到本报告而视其为本公司的当然客户。
请您根据自身的风险承受能力自行作出投资决定并自主承担投资风险,不应凭借本内容进行具体操作。
分析师声明
作者具有中国期货业协会授予的期货投资咨询执业资格或相当的专业胜任能力,力求报告内容独立、客观、公正。
本报告仅反映作者的不同设想、见解及分析方法。本报告所载的观点并不代表本公司或任何其附属或联营公司的立场,特此声明。
免责声明
本报告的信息来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。
本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的期货标的的价格可升可跌,过往表现不应作为日后的表现依据。
在不同时期,或因使用不同假设和标准,采用不同观点和分析方法,本公司可发出与本报告所载资料、意见及推测不一致的报告,对此本公司可不发出特别通知。
本公司不保证本报告含信息保持在最新状态。同时,本公司对本报告含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
本报告中所指的研究服务可能不适合个别客户,不构成客户私人咨询建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。
在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何直接或间接损失或与此有关的其他损失负任何责任。
投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。市场有风险,投资需谨慎。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。
版权声明
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。
如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“国泰君安期货研究”,提示使用本报告的风险,且不得对本报告进行任何有悖原意的引用、删节和修改。
若本公司以外的其他个人或机构(以下简称“该个人或机构”)发送本报告,则由该个人或机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该个人或机构以要求获悉更详细信息或进而交易本报告中提及的期货品种。
本报告不构成本公司向该个人或机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该个人或机构之客户因使用报告或报告所载内容引起的任何损失承担任何责任。
除非另有说明,本报告中使用的所有商标、服务标记及标记均为国君期货所有或经合法授权被许可使用的商标、服务标记及标记,未经国君期货或商标所有权人的书面许可,任何单位或个人不得使用该商标、服务标记及标记。