猜你想问
铝仓单数量持续下滑意味着什么?
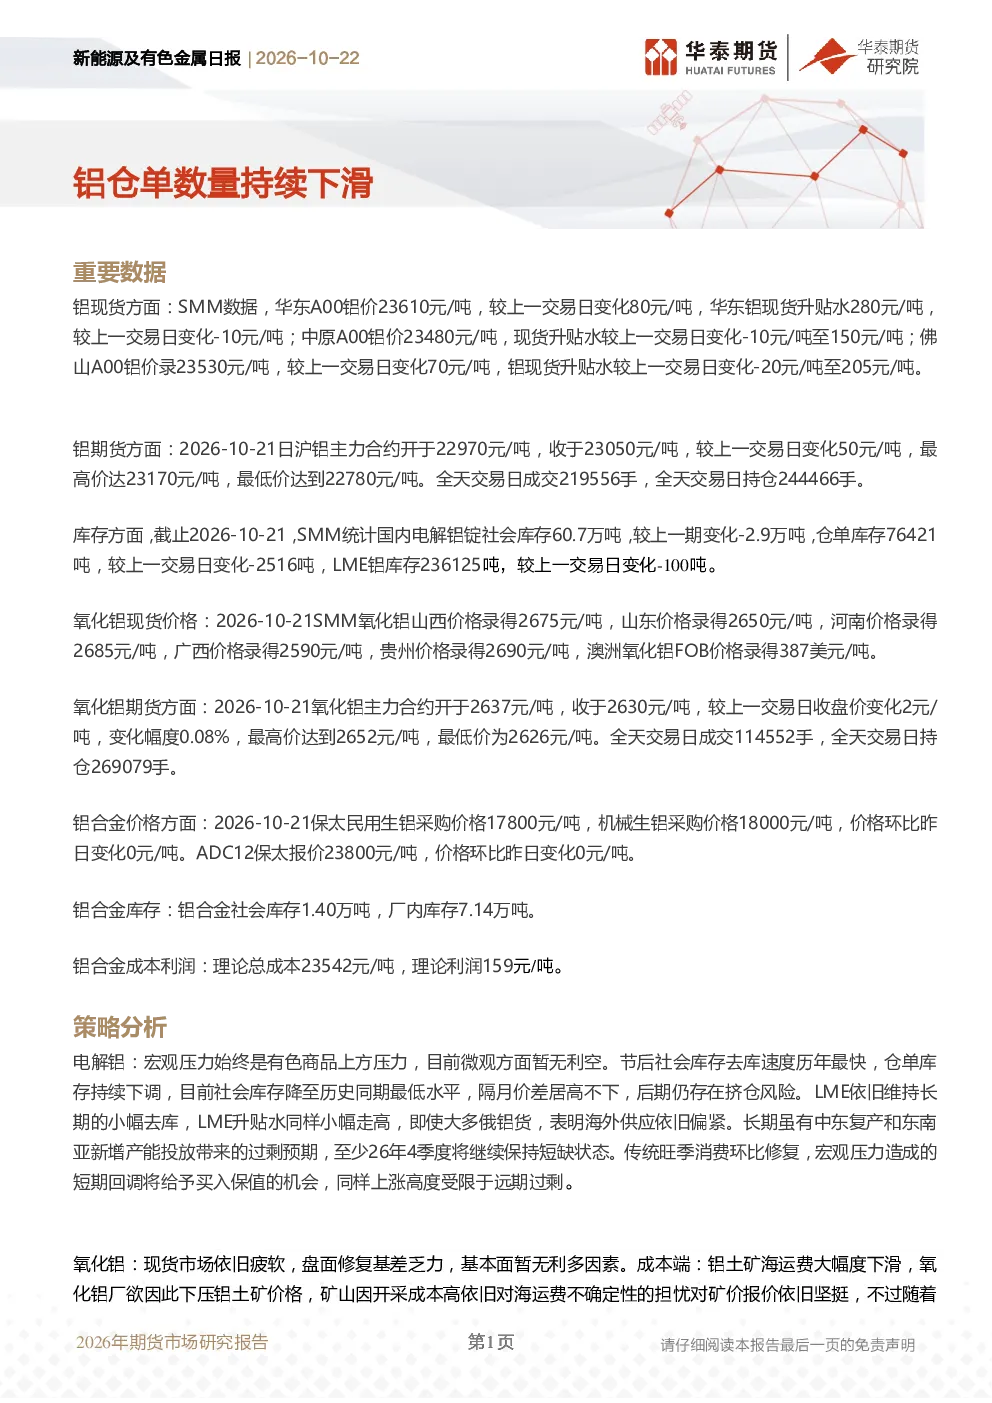
铝仓单数量持续下滑表明市场对铝的需求增加或供应减少,可能导致价格上升。具体来看,国内电解铝锭社会库存和仓单库存均出现下降,显示市场流通量减少。LME铝库存也同步下降,海外供应偏紧。这种库存去库趋势可能引发市场对供应紧张的担忧,尤其是隔月价差高企可能存在挤仓风险。同时,传统旺季消费环比修复也支撑了短期需求,但需关注长期中东复产和东南亚新增产能可能带来的过剩预期。
氧化铝市场未来趋势如何?
氧化铝市场目前呈现供应过剩和价格疲软的态势。现货市场基差修复乏力,主要受铝土矿海运费下滑影响。虽然氧化铝厂试图压价,但矿山因开采成本高对海运费不确定性担忧坚挺,低价锁定船只后预计到港量增加,短期矿价仍可能坚挺。长期来看,海运费下滑将给氧化铝价格带来压力。社会库存增加,月过剩量环比增加,氧化铝厂未规模减产,维持区间弱势震荡判断,需关注几内亚矿的供应情况。
电解铝当前面临的主要风险有哪些?
电解铝当前面临的主要风险包括:海外政策超预期扰动可能影响全球供应链稳定性;流动性变动超预期可能改变市场资金面;海外矿石供应新扰动可能进一步加剧成本压力。此外,宏观压力仍是上方风险,虽然微观暂无利空,但需警惕经济环境变化对需求端的潜在影响。中东复产和东南亚新增产能的长期预期可能限制价格上涨空间,需密切关注这些因素的变化。
铝合金市场现状如何?
铝合金市场目前价格相对稳定,但库存结构分化。保太民用生铝和机械生铝价格在17800-18000元/吨区间,ADC12报价23800元/吨。社会库存1.40万吨,相对较低,而厂内库存7.14万吨,显示企业库存压力可能向下游转移。理论总成本23542元/吨,理论利润159元/吨,表明行业整体盈利空间有限。短期价格波动主要受原材料成本和供需关系影响。
这份研报提示了哪些需要注意的风险点?
研报提示的主要风险点包括:海外政策超预期扰动可能对全球铝产业链造成不确定性;流动性变动超预期可能影响市场资金配置和价格波动;海外矿石供应新扰动可能推高铝土矿成本,进而影响氧化铝和电解铝生产成本。此外,还需关注宏观经济环境变化对下游消费需求的潜在影响,以及中东和东南亚产能扩张可能带来的长期供应过剩预期。这些因素可能对铝及铝合金市场产生复杂影响。